Das Auto zählt mit über 10.000 Einzelteilen zu den komplexesten Massenprodukten. Mehrere zehntausend Erfindungen sind in jedem Fahrzeug implementiert. In vernetzten Fahrzeugen sind insbesondere bei Informations- und Kommunikationstechnologien die zugelieferten Komponenten durch eine hohe Anzahl von Patenten geschützt.
In den letzten Jahren sind Rechtstreitigkeiten um Verletzungen von Patenten zwischen der Automobil- und Telekommunikationsbranche entstanden, die erhebliche Auswirkungen auf die etablierte Wertschöpfungsstruktur der Automobilindustrie haben. In Deutschland ergeben sich in Streitfällen besondere Herausforderungen durch den automatischen Unterlassungsanspruch im Patentgesetz. Ein Vergleich ist die einzig praktische Option für Automobilhersteller, um schwere Störungen der komplexen Lieferkette und der Geschäftsprozesse zu vermeiden. Dabei lassen sich Hersteller auf unverhältnismäßig hohe Entschädigungssummen ein, losgelöst vom eigentlichen ökonomischen Wert der patentierten Erfindung. Dies erscheint im Falle der Bauteile, die auf Patenten der Telekommunikation beruhen, als ein schwer zu rechtfertigender, unverhältnismäßiger Nachteil – insbesondere vor dem Hintergrund, dass viele Patente später für nichtig erklärt oder nur mit Einschränkungen aufrechterhalten werden.
Das Unterlassungsrisiko sorgt in Deutschland gegenüber anderen Ländern zu einer signifikant höheren Vergleichsrate bei Patentklagen. Daraus können für den Entwicklungs- und Produktionsstandort Deutschland erhebliche Wettbewerbsnachteile im internationalen Vergleich entstehen.
Mehr im Gutachten zu den Auswirkungen von Patenten der Telekommunikation auf die Innovationsfähigkeit der Automobilindustrie.
Unter folgendem Link können Sie das Gutachten direkt herunterladen:
Tesla bleibt im Bereich der reinen Elektromobilität (BEV) der weltweit innovationsstärkste Automobilhersteller. Die Volkswagen-Gruppe kommt mit deutlichem Abstand auf Rang 2. Ebenfalls Fast Follower sind der chinesischen BYD Konzern sowie die Hyundai-Gruppe.
In die Top-10 kommen erstmals vier chinesische Automobilhersteller. Darüber hinaus verbessern sich chinesische Newcomer wie Nio und Xpeng. Daimler und BMW landen als Follower nur im Mittelfeld. Große japanische Hersteller wie Toyota und Honda sind ebenso Nachzügler wie Ford.
Globaler BEV-Absatz im Konzernvergleich: Tesla bleibt im Jahr 2020 Marktführer der Elektromobilität (BEV). Volkswagen kommt erstmals auf Rang 3.
In dem sich dynamisch verändernden Transformationsfeld der Elektromobilität spielt die Innovationsstärke von Automobilherstellern für den zukünftigen wirtschaftlichen Erfolg eine zentrale Rolle. Das Center of Automotive Management (CAM) hat die Innovationsstärke von 32 Automobilherstellern auf Basis von 291 Neuerungen im Bereich Elektromobilität. Top-Innovator im Technologiefeld der batterieelektrischen Fahrzeuge (BEV) bleibt mit deutlichem Abstand Tesla. „Fast Follower“ sind Volkswagen auf Rang 2, der chinesische Hersteller BYD auf Rang 3 sowie der Hyundai Konzern auf Rang 4. In die Top-10 der innovationsstärksten BEV-Autobauer gelangen neben BYD auch Geely, BAIC und SAIC und damit erstmals vier chinesische Automobilhersteller (vgl. Abbildung 1).
Die Innovationsstärke eines Automobilherstellers wird mittels eines Indexwertes berechnet. Dabei werden die Innovationen der Elektromobilität (Serie) in den Bereichen Reichweite, Verbrauch und Ladeleistung im Hinblick auf die Verbesserung des Kundennutzens systematisch bewertet (vgl. Anhang). Danach erhöht der kalifornische Branchenprimus Tesla dank starker Innovationen im Bereich Reichweite und Ladeleistung seinen Vorsprung um 45 Indexpunkte und kommt nunmehr auf eine BEV-Innovationsstärke von 159 Indexpunkten (IP). Volkswagen kann mit 123 IP und einem Zuwachs von 37 Punkten Rang 2 bestätigen, vor allem aufgrund hoher Segment-Reichweiten und Ladeleistungen des VW ID3 sowie weiterer Innovationen von Porsche (Taycan) und Audi (e-tron). BYD macht einen großen Sprung (+23 IP) auf Rang 3 und profitiert dabei von Neuerungen des BYD Han EV. Damit zieht BYD auch klar an Hyundai vorbei, die nach hohen Zuwächsen im Vorjahr im Jahr 2020 nur noch moderat zulegen können (+9 IP).
Abbildung 1: Innovationsstärke der Automobilhersteller im Technologiefeld Elektromobilität (BEV) (2020/2021)
Zur Gruppe der Follower zählt bereits Renault, die sich mit 41 Punkten auf Rang 5 noch knapp vor General Motors positionieren. Die Amerikaner können sich mit starken Innovationsleistungen (+ 22 IP) um zwei Plätze verbessern. Einen noch größeren Innovationssprung nach vorn macht Geely, die sich von Rang 15 auf Rang 7 hochkatapultieren, hauptsächlich dank Innovationen von Volvo und Polestar. Während BAIC und PSA auf Rang 8 bzw. Rang 9 im zurückliegenden Jahr nur auf sehr geringe BEV-Innovationsleistungen kommen, verbessert sich der chinesische SAIC Konzern um 10 Plätze und schafft es in die Top-10 vor allem durch Neuerungen seiner Marke Roewe mit den Modellen Marvel X und ER6.
Aufholbedarf in punkto Elektroinnovationen haben dagegen viele etablierte Automobilhersteller, die beim Wandel hin zur batterieelektrischen Mobilität nur langsam vorankommen. Dazu zählen auch die deutschen Premiumhersteller Daimler und BMW, die lediglich auf Rang 11 bzw. 13 gelangen. Während sich Daimler im Vergleich zum Vorjahr aufgrund von Neuerungen in den Modellen EQC und EQV deutlich verbessern kann (+11 IP), kam BMW im letzten Jahr innovationstechnisch kaum voran (+4 IP). Enttäuschend schneiden etablierte Hersteller wie Toyota oder Honda ab, die auf Rang 23 bzw. 24 nur „Nachzügler“ (Laggards) bei batterieelektrischen Fahrzeugen sind.
Hierzu Studienleiter Stefan Bratzel: „Die etablierten Automobilhersteller müssen sich wappnen, da in den nächsten Jahren eine erhebliche Innovationsdynamik nicht nur von Tesla, sondern auch von Newcomern der Elektromobilität wie Lucid Motors oder den chinesischen Herstellern Nio und Xpeng zu erwarten ist. Wer bei der E-Mobilität zu spät kommt, geht ein hohes Risiko ein.“
Die Newcomer der E-Mobilität stehen bei Investoren hoch im Kurs. Tesla ist mit 692 Mrd. Euro der mit Abstand am höchsten bewertete Automobilhersteller, während Nio auf eine Marktkapitalisierung von 72 Mrd. Euro und Xpeng bereits auf 28 Mrd. Euro kommt. Zum Vergleich: Volkswagen notiert bei 87 Mrd., Daimler bei 63 Mrd. und BMW bei 43 Mrd. Euro (Stand: (2.Februar 2021).
Stefan Bratzel: „Die Elektro-Innovationen von Herstellern können deren Absatzzahlen beflügeln. So gibt es zwischen der Innovationsstärke und dem Elektrofahrzeugabsatz (BEV) der Automobilhersteller erstaunliche Korrelationen. Unter den Top 5 der absatzstärksten OEMs sind gleichzeitig auch vier der innovationsstärksten Automobilhersteller im Bereich der reinelektrischen E-Mobilität.“
Abbildung 2: Globaler Absatz von batterieelektrischen Fahrzeugen (BEV) im Jahr 2021
Quelle: CAM Electromobility Report 2021
Aktuelle Auswertungen der batterieelektrischen Absätze (vorläufig) im weltweiten Konzernvergleich zeigen folgendes Bild (vgl. Abbildung 2): Tesla bleibt mit rund 500.000 Fahrzeugen im Jahr 2020 mit deutlichem Abstand der Marktführer der Elektromobilität (BEV). Eine wichtige Bedeutung erlangt dabei immer mehr der chinesische Markt, wo Tesla im vergangenen Jahr bereits 135.000 Fahrzeuge absetzen konnten. Der SAIC-Konzern kommt nach Prognosen des CAM mit etwa 250.000 batterieelektrischen Fahrzeugen auf Rang 2. Vor allem das Joint Venture zwischen SAIC, GM und Wuling treibt den BEV-Absatz des SAIC-Konzerns durch Low-Budget-Modelle im Kleinstwagen-Segment (z.B. Wuling Hong Guang Mini Ev) in die Höhe. Bei diesen Modellen spielt eher die Kosteneffizienz als die Innovativität eine zentrale Rolle. Die Volkswagen Gruppe macht einen großen Sprung nach vorne und kommt nach Rang 6 im Vorjahr erstmals in die Top 3 der absatzstärksten OEMs mit 231.600 verkauften reinen Elektrofahrzeugen (+214%) im Jahr 2020. Treiber sind insbesondere die Volumenmodelle VW ID.3 und VW e-Golf sowie die Premiummodelle Audi e-tron und Porsche Taycan.
Der Hyundai Konzern (inkl. Kia) kommt im Jahr 2020 mit rund 178.000 BEVs auf den vierten Rang, wobei der Hyundai Kona EV als auch der Kia Niro EV die Absatztreiber innerhalb der Hyundai Gruppe sind. Der zweite chinesische Konzern in den Top 5 ist BYD, die im Jahr 2020 über 131.000 BEV-Pkws verkaufen.[1]
Insgesamt tragen die fünf absatzstärksten Automobilhersteller-Konzerne damit bereits etwa zur Hälfte zum weltweiten Absatz von batterieelektrischen Pkws bei. In den nächsten Jahren ist durch die großen Transformationsthemen der Branche wie der Elektromobilität mit einer weiteren Konsolidierung der Automobilhersteller zu rechnen. Dabei wird die Innovationsstärke eine wichtige Rolle für die Überlebensfähigkeit und den wirtschaftlichen Erfolg spielen.
Anhang: Bewertung der Innovationen im Bereich Elektromobilität
Unser Ranking der innovationsstärksten Automobilhersteller im Bereich Elektromobilität heute als Preview im Handelsblatt. Wir haben die Top-25 OEMs – darunter Etablierte und Newcomer – in punkto E-Innovationen unter die Lupe genommen. Fazit: Es gibt (noch) viel zu tun für einige OEMs… Näheres im Electromobility Report 2021 https://lnkd.in/dpVH7aR
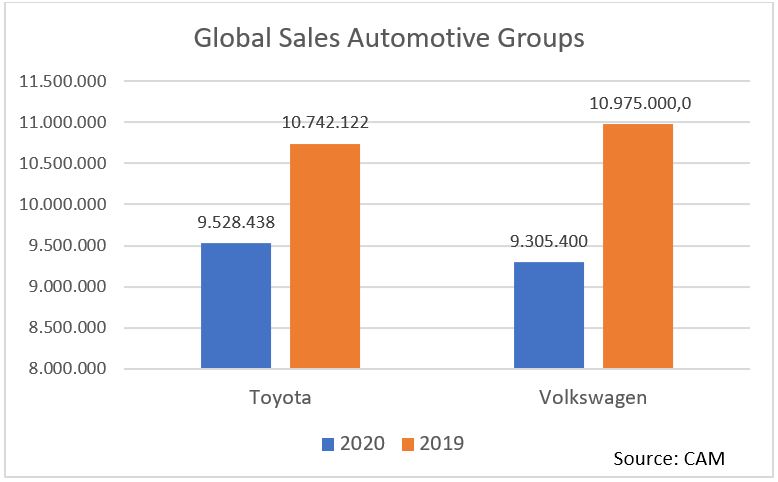
Toyota löst Volkswagen im Jahr 2020 wieder als absatzstärkster Automobilhersteller ab
Toyota wird im Jahr 2020 mit einem globalen Absatz von 9,53 Mio. Fahrzeuge wieder größter Automobilhersteller der Welt. Der Volkswagen Konzern, der das Ranking seit 2016 anführte, kommt mit 9,3 Mio. Fahrzeugen nur noch auf Rang 2. Im dem durch die Corona-Pandemie wesentlich beeinflussten Jahr reduzieren sich die Verkäufe bei Toyota um 11,3 Prozent, während Volkswagen ein Minus von 15,2 Prozent vermeldet. Toyota konnte in China seine Absatzzahlen um 10,9 Prozent erhöhen und schnitt auch in Europa (-8,5%) und in den USA (-11,3%) überdurchschnittlich zum rückläufigen Markt ab. Volkswagen kommt in China als Marktführer auf ein Minus von 9,1 Prozent und realisierte in Westeuropa einen Rückgang von 21,6 Prozent.
Abbildung 1: Globale Absätze der größten Automobilhersteller 2020
Hierzu Stefan Bratzel: „Der Titel des absatzstärksten Automobilherstellers der Welt ist vor allem von symbolischem Wert und kann einen positiven Imageeffekt bewirken. Allerdings ist Größe kein Selbstzweck und kann im Zuge des Wandels der Branche trügerisch sein. Die globale Automobilindustrie steht vor dem Hintergrund der großen Transformationsthemen Elektromobilität, Connectivity, Autonomes Fahren und Mobility Services vor einer Zeitenwende, die in den nächsten fünf bis zehn Jahren von einer großen Konsolidierungswelle begleitet sein wird. Dabei gibt es keinen „Survival of the Fattest“, d.h. Absatzgröße allein wird das Überleben nicht sichern. Vielmehr müssen die Unternehmen die relevanten Kernkompetenzen in den Zukunftsfeldern konsequent erlangen und diese in neue Geschäftsmodelle übersetzen.“
Zur Studie: Das Center of Automotive Management (CAM) analysiert seit dem Jahr 2004 die Performance der globalen Automobilhersteller. Auf Basis von Geschäftsberichten, von Markt- und Innovationskennzahlen werden die finanziellen und marktbasierten Leistungsstärken der Automobilhersteller analysiert und in den regelmäßig erscheinenden AutomotivePerformance Reports veröffentlicht.
Marktführer bei batterieelektrischen Fahrzeugen sind Volkswagen, Renault und Tesla.
Weit überdurchschnittliche Anteile von reinen Elektrofahrzeugen an den Neuzulassungen weisen Renault, Hyundai und Porsche auf.
Großer Nachholbedarf bei deutschen Premiumherstellern sowie bei den Volumenherstellern wie Fiat und Ford.
Volkswagen (Marke) ist mit 46.193 Neuzulassungen der Marktführer bei batterieelektrischen Fahrzeugen (BEV) in Deutschland im Jahr 2020 gefolgt von Renault (31.477) und Tesla (16.694) sowie Smart und Hyundai. Mit deutlichem Abstand folgen BMW, Audi und Opel (vgl. Abb. 1). Neben den reinen Elektromarken wie Tesla weisen bereits einige traditionelle Autohersteller hohe Elektroanteile (BEV) an ihren Neuzulassungen auf. Bei Renault ist mehr als jedes vierte neu zugelassene Fahrzeug (25,1%) batterieelektrisch angetrieben, bei Jaguar fast jedes fünfte Fahrzeug. Weit überdurchschnittliche BEVAnteile weisen im Jahr 2020 auch Hyundai (15,2%) und Porsche (12,2%) sowie Nissan (11,6%) auf. Auch der Marktführer Volkswagen liegt mit 8,8 Prozent über dem Durchschnitt der BEV-Neuzulassungen in Deutschland (6,7%) (vgl. Abb. 1). Die deutschen Premiumhersteller liegen beim BEV-Absatzanteil in Deutschland noch weit unter dem Durchschnitt. Bei Mercedes machen BEVs derzeit nur 1,5 Prozent der Neuzulassungen aus, während dieser Anteil bei BMW 3,6 und bei Audi 3,9 Prozent beträgt. Unterdurchschnittlich schneiden bei diesem Vergleich auch viele Volumenhersteller ab. Während bei Opel der BEV-Anteil bei 4,8 Prozent liegt, kommen Skoda und Seat derzeit nur auf 2,6 bzw. 1,9 Prozent. Bei Fiat (1,0%) und Ford (0,1%) spielen reine E-Fahrzeuge praktisch noch keine Rolle. Aus Konzernsicht kommt Volkswagen in Deutschland mit den Marken VW, Audi, Skoda, Porsche auf einen Absatz von 64.652 Pkw und einen leicht unterdurchschnittlichen BEV-Anteil von 6,1 Prozent. Renault-Nissan erzielt einen BEV-Anteil von 22,2 Prozent mit seinen zusammen 35.527 abgesetzten E-Fahrzeugen gefolgt von Hyundai-Kia mit 21.850 E-Fahrzeugen und einem BEV-Anteil von 12,9 Prozent. Im Gesamtjahr 2020 haben sich die Neuzulassungen für reine Elektrofahrzeuge (BEV) in Deutschland von 63.000 (2019) auf rund 194.000 Einheiten (+207%) erhöht. Der Neuzulassungsanteil hat sich von 1,75 Prozent im Jahr 2019 auf von 6,7 Prozent im Jahr 2020 fast vervierfacht. Im globalen Vergleich kommt der Volkswagen Konzern im Jahr 2020 weltweit auf 231.600 vollelektrische Fahrzeuge, die einen Anteil von 2,5 Prozent an den gesamten Neuzulassungen des Konzerns betragen. Zum Vergleich: Tesla führt die BEV-Rangliste mit 499.500 Elektrofahrzeugen im Jahr 2020.
„Das Jahr 2020 markiert die Zeitenwende einer zunehmenden Elektrifizierung des deutschen Automobilmarkts und bedeutet für Automobilhersteller eine Neustrukturierung der Marktanteile. Automobilhersteller, die ein breites Angebot an attraktiven Elektromodellen aufweisen, werden zu den Gewinnern zählen. Dagegen bedrohen die Versäumnisse mancher Hersteller bei batterieelektrischen Antrieben deren Überlebensfähigkeit.“
Studienleiter Stefan Bratzel
Abbildung 1: Absatzzahlen und Neuzulassungsanteile von Herstellern (Marken) bei reinen Elektrofahrzeugen (BEV) im Gesamtjahr 2020 in Deutschland