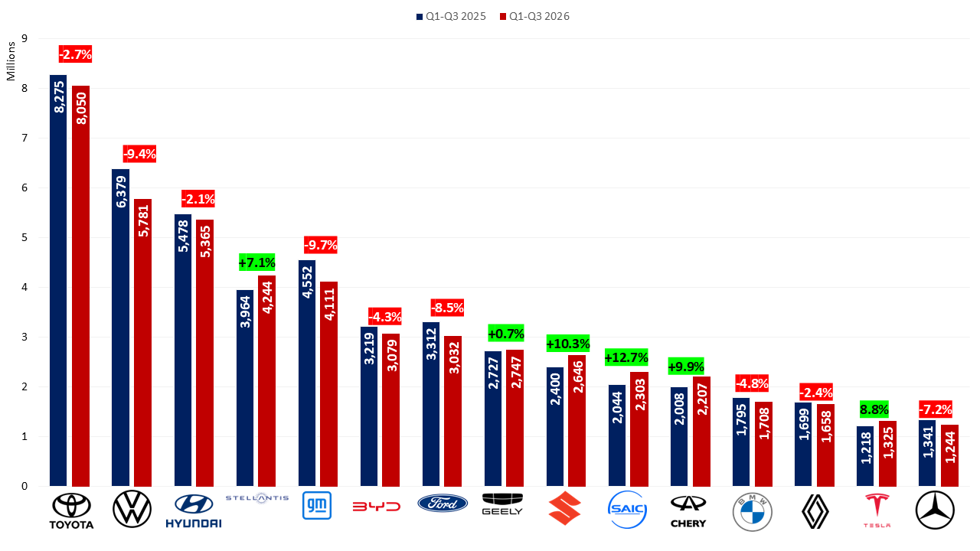
Die 15 untersuchten Automobilkonzerne verkaufen weltweit rund 49,5 Mio. Fahrzeuge (−1,8 %). Toyota bleibt mit 8,05 Mio. Fahrzeugen globaler Marktführer vor Volkswagen (5,78 Mio.) und Hyundai Motor Group (5,37 Mio.).
Tesla holt bei Elektroautos auf, BYD bleibt Weltmarktführer: BYD führt den globalen BEV-Markt mit 1,63 Mio. Fahrzeugen (+1,5 %) vor Tesla mit 1,32 Mio. (+8,8 %) an. Während BYD unter dem intensiven Wettbewerb in China leidet, profitiert Tesla von einer Erholung der europäischen Nachfrage und einer niedrigen Vorjahresbasis.
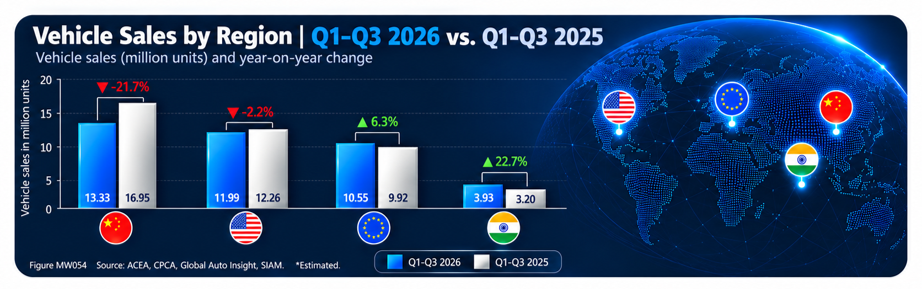
Globale Automobilmärkte entwickeln sich zunehmend auseinander: Europa (EU+EFTA+UK) wächst um 6,3 %, Indien sogar um 22,7 %. Dagegen schrumpfen China (−21,7 %) und die USA (−2,2 %). Die regionale Marktpräsenz und Anpassungsfähigkeit werden damit zu entscheidenden Erfolgsfaktoren für die Automobilhersteller.
Globale Absatztrends der Automobilhersteller
Der weltweite Absatz der globalen Automobilhersteller ist nach drei Quartalen des Jahres 2026 insgesamt rückläufig. Die 15 untersuchten Automobilkonzerne verkaufen weltweit rund 49,5 Mio. Fahrzeuge, was einem Rückgang von 1,8 %) zum Vorjahreszeitraum entspricht. Die deutschen Automobilhersteller verlieren dabei überdurchschnittlich. Bei Volkswagen weist mit einem Rückgang von 9,4 % neben General Motors (-9,7%) die höchsten Absatzverluste des Samples von Januar bis September 2026 aus.
Abbildung 1: Weltweiter Absatz / Auslieferungen von 15 Automobilherstellern, Januar–September 2026 und 2025
Quelle: CAM; Absatzgrafik vom 22.10.2026. Toyota, Ford, Suzuki und Renault: Neunmonatswerte 2026 teilweise hochgerechnet. Volkswagen ohne TRATON; Toyota einschließlich Lexus und Daihatsu, ohne Hino; Hyundai inkl. Kia; Geely inkl. Volvo Cars und Polestar; SAIC nur Eigenmarken; BYD nur Pkw ohne Nutzfahrzeuge.
Toyota behauptet mit 8,05 Mio. Fahrzeugen (−2,7 %) seine weltweite Spitzenposition und profitiert von seiner breiten internationalen Aufstellung sowie der starken Nachfrage nach Hybridmodellen. Volkswagen folgt mit 5,78 Mio. Fahrzeugen (−9,4 %), wobei insbesondere der intensive Wettbewerb und die Absatzverluste in China belasten. Die Hyundai Motor Group auf Platz 3, zeigt sich mit 5,37 Mio. Fahrzeugen (−2,1 %) dank ihrer breiten Modellpalette und starken Position bei SUVs und Hybriden vergleichsweise stabil. Deutliche Rückgänge verzeichnet neben General Motors (−9,7 %) auch Ford (−8,5 %), insbesondere aufgrund der Schwäche in China und Nordamerika.
Einige wenige Hersteller können ihr Absatzvolumen steigern: SAIC (Eigenmarken) (+12,7 %), Suzuki (+10,3 %), Chery (+9,9 %) und Stellantis (+7,1 %) zeigen deutliche Zuwächse, die auf unterschiedlichen Wachstumstreibern beruhen: Während SAIC insbesondere von neuen elektrifizierten Modellen und der internationalen Expansion profitiert, wird Suzukis Wachstum maßgeblich vom dynamischen indischen Automobilmarkt getragen. Chery erzielt seine Zuwächse vor allem durch stark steigende Exporte und ein wachsendes Angebot elektrifizierter Fahrzeuge. Bei Stellantis ist das Absatzplus dagegen auch auf das sehr niedrige Vorjahresniveau zurückzuführen.
Bei BYD und Tesla zeigen sich unterschiedliche Entwicklungen. Während BYD beim gesamten Pkw-Absatz einen Rückgang von 4,6 % verzeichnet, steigert Tesla seine Auslieferungen um 8,8 %. Im reinen Elektroautogeschäft (BEV) bleibt BYD mit rund 1,63 Mio. Fahrzeugen (+1,5 %) vor Tesla mit 1,32 Mio. (+8,8 %). BYD leidet insbesondere unter dem intensiven Preiswettbewerb und der rückläufigen Nachfrage im chinesischen Heimatmarkt, die durch die starke internationale Expansion bislang nicht vollständig kompensiert werden können. Tesla profitiert dagegen von einer Erholung der europäischen Nachfrage, attraktiveren Modell- und Finanzierungsangeboten sowie einer niedrigen Vorjahresbasis. Angesichts des zunehmenden Wettbewerbs und der schwachen US-Nachfrage bleibt die Erholung jedoch fragil. Das starke BEV-Wachstum von BYD im September deutet zugleich auf eine wieder zunehmende Dynamik hin.
Auch die deutschen Premiumhersteller Mercedes-Benz Group (−7,2 %) und BMW Group (−4,8 %) verzeichnen weltweite Absatzrückgänge. Beide Konzerne leiden insbesondere unter dem intensiven Wettbewerb im chinesischen Premiumsegment. Während BMW von einer breiteren Modellpalette, steigenden Verkäufen in Europa und den USA sowie der starken Position bei elektrifizierten Fahrzeugen profitiert, steht Mercedes-Benz noch stärker unter Druck. Die Absatzverluste in China fallen bei Mercedes mit rund 29 % deutlich höher aus als bei BMW mit rund 22 %. Trotz wachsender Elektroautoabsätze können beide Hersteller die Rückgänge in China bislang nicht kompensieren.
Regionale Automobilmärkte 2026: Europa wächst, China und USA schrumpfen Indien boomt
Abbildung 2: Regionale Marktentwicklung, Januar–September 2026 und 2025
Quelle: ACEA, CPCA-basierte Reihe, Global Auto Insight, SIAM
Die Absatzentwicklung der vier untersuchten Automobilmärkte nach 9 Monaten des Jahres 2026 zeigt ein zunehmend uneinheitliches Bild: Während Europa und insbesondere Indien deutliche Zuwächse erzielen, verzeichnen China und die USA rückläufige Neuwagenverkäufe. In China bricht der Pkw-Markt um 21,7 % ein, vor allem bedingt ein schwaches generelles Nachfrageklima, geringere Förderimpulse und den deutlichen Rückgang klassischer Verbrenner. Gleichzeitig steigt der Marktanteil elektrifizierter Fahrzeuge weiter. In den USA sinkt der Neuwagenabsatz um 2,2 %, insbesondere aufgrund hoher Fahrzeugpreise, wirtschaftlicher Unsicherheit und vorgezogener Elektroautokäufe im Vorjahr infolge des ausgelaufenen staatlichen Steuerbonus.
Europa (EU+EFTA+UK) wächst um 6,3 %, insbesondere getragen durch die steigende Nachfrage nach elektrifizierten Fahrzeugen, eine größere Modellvielfalt, staatliche Fördermaßnahmen und Nachholeffekte aus den Vorjahren. Der zunehmende Preiswettbewerb durch neue, insbesondere chinesische Hersteller verstärkt die Marktdynamik. Indien entwickelt sich mit einem Plus von 22,7 % zum dynamischsten der vier betrachteten Märkte. Steuerliche Entlastungen, günstigere Finanzierungskosten, eine starke SUV-Nachfrage und Nachholeffekte aus dem schwächeren Vorjahr treiben das Wachstum. Die zunehmenden regionalen Unterschiede stellen die Automobilkonzerne vor neue strategische Herausforderungen. Entscheidend wird, wie erfolgreich sie ihre Modellportfolios, Kostenstrukturen und Vertriebsstrategien an die jeweiligen Marktbedingungen anpassen können.
Studienleiter Stefan Bratzel:
„Die globale Automobilindustrie befindet sich in einer Phase tiefgreifender Marktverschiebungen. Während Europa und Indien wachsen, schrumpfen die Märkte in China und den USA. Gleichzeitig verlieren viele etablierte Automobilhersteller weltweit deutlich an Absatz, insbesondere die deutschen Konzerne. Die deutschen Automobilhersteller stehen vor einer doppelten Herausforderung: Sie verlieren in China an Boden und müssen gleichzeitig ihren europäischen Heimatmarkt gegen neue Wettbewerber verteidigen. Die jüngste Verständigung zwischen der EU und China zur Begrenzung chinesischer Hybridexporte könnte den europäischen Herstellern kurzfristig eine gewisse Verschnaufpause verschaffen. Diese Zeit müssen sie jedoch nutzen, um ihre Innovationsgeschwindigkeit zu erhöhen, Kostenstrukturen zu verbessern und attraktive, bezahlbare Fahrzeuge schneller auf den Markt zu bringen.
Anhang: Methodik
Die Auswertung beruht auf weltweiten Herstellerangaben und CAM-Hochrechnungen zum 22. Oktober 2026. Für Toyota, Ford, Suzuki und Renault wurden die noch fehlenden September-Werte anhand verfügbarer Zwischenstände und der Vorjahresentwicklung geschätzt. Für Toyota wurde das Septembervolumen 2025 mit der Veränderungsrate Januar–August 2026 fortgeschrieben. Bei Suzuki und Renault wurde soweit verfügbar die Veränderung Juli–August 2026 gegenüber 2025 auf den September 2025 übertragen. Für Ford wurde mangels vergleichbarer Monatsdaten die Halbjahresentwicklung verwendet.
Die Konzernabgrenzungen folgen der CAM-Systematik: Toyota einschließlich Lexus und Daihatsu ohne Hino; Volkswagen ohne TRATON; Hyundai einschließlich Kia; Geely einschließlich Volvo Cars und Polestar; SAIC ausschließlich Eigenmarken und ohne internationale Joint Ventures; BYD nur Pkw ohne Nutzfahrzeuge. Bei Stellantis werden konsolidierte Auslieferungen an Handel, Distributoren sowie End- und Flottenkunden berücksichtigt.
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Center of Automotive Management (CAM)
Prof. Dr. Stefan Bratzel An der Gohrsmühle 25 51465 Bergisch Gladbach
Mercedes-Benz größter Aufsteiger im Elektro-Innovationsranking: Geely bleibt Spitzenreiter, Tesla fällt erstmals aus den Top-10.
Im 1. Halbjahr 2026 liegen Mercedes-Benz und BYD mit je rund 40 Indexpunkten knapp vor der Volkswagen Group (39 IP) an der Spitze der Innovationsstärke.
Globaler BEV-Absatz im 1. Halbjahr 2026: BYD bleibt trotz eines Rückgangs von 15 Prozent knapp vor Tesla die Nummer eins. Mit Geely und SAIC stellen chinesische Konzerne drei der fünf größten E-Auto-Hersteller.
Deutschland: BEV-Neuzulassungen steigen von Januar bis September um 58 Prozent. Chinesische Hersteller verdoppeln ihren Absatz, die VW Group verliert deutlich Marktanteile
Das Ranking der innovationsstärksten Elektroautobauer wird weiterhin von chinesischen und deutschen Unternehmen dominiert. Im aktuellen Untersuchungszeitraum 2021 bis 1.HJ 2026 wurden insgesamt 910 Serien-Innovationen von 38 Automobilhersteller-Gruppen im Bereich der Elektromobilität erfasst und bewertet. Innovationsführer im Bereich der Elektromobilität ist die Geely-Gruppe mit 207 Indexpunkten (IP), die knapp vor der VW Group (204 IP) und BYD (192 IP) liegt. Mit Mercedes-Benz Group (147 IP) und BMW (135 IP) landen zwei weitere deutsche Hersteller in den Top-5 (vgl. Abbildung 1). Das sind die Ergebnisse des Electromobility Report 2026, der regelmäßig die Markt- und Innovationstrends der globalen Automobilhersteller bilanziert. Das CAM-Ranking bewertet die Innovationsstärke der wichtigsten globalen Automobilgruppen im Bereich reiner E-Autos (BEV) auf Basis ihrer Serien-Innovationen nach dem M.O.B.IL-Ansatz (weitere Informationen im Anhang). Größter Aufsteiger gegenüber dem vorherigen Ranking ist die Mercedes-Benz Group, die sich von Rang 7 auf Rang 4 verbessert. SAIC verschlechtert sich mit 124 IP von Rang 4 auf Rang 6. Hyundai (122 IP), Renault (107 IP), General Motors (86 IP) und Stellantis (83 IP) komplettieren die Top-10 der innovationsstärksten Elektroautobauer und können sich jeweils um einen Rangplatz verbessern. Tesla rutscht dagegen von Rang 6 auf Rang 11 ab und gelangt damit erstmals seit Beginn des Elektro Rankings im Jahr 2016 (Tesla: Rang 1) nicht mehr unter die zehn innovationsstärksten Elektroautobauer. Schwach bleiben im Bereich der Elektromobilität weiterhin auch die japanischen Automobilhersteller: Toyota verbessert sich nunmehr immerhin auf Rang 15 (17) im Vergleich von 38 Herstellen, während Nissan lediglich Rang 18 bzw. Honda nur Rang 22 belegen. Die deutschen Automobilhersteller setzen damit im ersten Halbjahr 2026 im Bereich Elektromobilität ihren technologischen Aufholprozess zu den chinesischen Elektroautobauern fort. Mit Mercedes-Benz, Volkswagen und BMW zählen drei deutsche Konzerne zu den sechs innovationsstärksten Herstellern des Halbjahres. Auf Basis von 120 bewerteten Serien Innovationen erreichen die Mercedes-Benz Group und BYD jeweils rund 40 Indexpunkte. Die Volkswagen Group folgt mit 39 IP knapp dahinter und bringt mit 24 Serien-Innovationen mit Abstand die meisten Neuerungen auf den Markt. Mercedes Benz erzielt die hohe Innovationsstärke mit nur 14 Neuerungen, BYD sogar mit nur 10. Beide punkten also mit besonders hochwertigen Einzelinnovationen. Geely folgt mit 27 IP vor Hyundai (24 IP), BMW (16 IP) und General Motors (12 IP).
Abbildung 1: Top-15 der Elektro-Innovationsstärke (2021 – 1. Halbjahr 2026) und Zuwachs im 1. Halb jahr 2026
Quelle: CAM Electromobility Report 2026
Die Serien-Innovationen des ersten Halbjahres 2026 setzen vor allem bei den zentralen Kundenkriterien Reichweite, Ladeleistung und Verbrauch sowie beim Elektro-Ökosystem (V2H, V2G) an. Mercedes punktet u.a. mit hohen Reichweiten seiner Modelle in verschiedenen Segmenten (EQS, VLE) und ermöglicht bidirektionale Ladefunktionen (Vehicle-to-Grid, Vehicle-to-Home), ähnlich wie BMW. BYD ist mit Flash-Charging Vorreiter beim Schnellladen und erreicht mit dem Denza Z9 GT eine Ladeleistung von bis zu 1.500 kW über einen einzigen Ladeanschluss. Die europäische Version lädt in rund neun Minuten von 10 auf 97 Prozent, selbst bei minus 30 Grad Celsius. Auch Geely erreicht mit dem Lynk & Co 10+ dank optimiertem Ultra-Schnellladen bis zu zwei Kilometer Reichweite pro Sekunde und lädt in weniger als neun Minuten von 10 auf 97 Prozent. Beim Verbrauch punktet hingegen der VW ID.3 Neo. Ein neuer APP350-Elektromotor, ein effizienterer Antriebsstrang und ein intelligentes Thermomanagement steigern die Reichweite der 79-kWh-Batterie auf segmentbeste 629 Kilometer (WLTP) bei einem Verbrauch ab 14,3 kWh/100 km.
Hierzu Studienleiter Stefan Bratzel: „Die Innovationsführerschaft in der Elektromobilität wird weiterhin maßgeblich von chinesischen und deutschen Herstellern geprägt. Besonders bemerkenswert ist die Aufholbewegung von Mercedes-Benz, während Geely und BYD über einen längeren Zeitraum eine hohe Innovationsstärke zeigen. Tesla dagegen verliert im Innovationswettbewerb deutlich an Boden. Entscheidend ist inzwischen nicht mehr allein, wer Elektroautos anbietet, sondern wer bei Reichweite, Ladeleistung, Effizienz und Kosten die überzeugendsten Gesamtpakete auf den Markt bringt. Die chinesischen Hersteller zeigen dabei zunehmend, dass sie ihre technologische Stärke auch in Marktanteile übersetzen können, inzwischen auch in Deutschland. Eine Verdopplung ihrer E-Auto-Neuzulassungen ist ein deutliches Warnsignal für die etablierten Hersteller.“
Globaler BEV-Absatz im Vergleich der Automobilhersteller
Zwischen der Elektro-Innovationsstärke und dem weltweiten Absatz ist ein Zusammenhang erkennbar, wenn auch nicht durchgängig. Die chinesischen Hersteller BYD, Geely und SAIC sowie Tesla und die Volkswagen Group zählen zu den absatzstärksten Elektroautobauern weltweit.
BYD bleibt mit 867.000 verkauften E-Autos der weltweit absatzstärkste Hersteller, verliert gegenüber dem Vorjahreszeitraum jedoch rund 15 Prozent. Gründe sind unter anderem das Auslaufen staatlicher Förderungen und der intensive Preiswettbewerb in China. Tesla rückt mit 838.000 Einheiten (+16 Prozent) dicht an BYD heran. Mit Geely (571.000) und SAIC (540.000) stellen chinesische Konzerne dennoch drei der fünf größten BEV-Hersteller weltweit. Die Volkswagen Group komplettiert mit 438.000 Einheiten (−6 Prozent) die Top-5.
Abbildung 2: Globaler BEV-Absatz ausgewählter Automobilhersteller im 1. Halbjahr 2026 (im Vergleich zum 1. Halbjahr 2025)
Kräftig zulegen können vor allem Toyota (+135 Prozent), Nio (+68 Prozent), Hyundai (+60 Prozent) und die Mercedes-Benz Group (+49 Prozent). Bei Mercedes-Benz, dem Spitzenreiter der Halbjahres-Innovationsstärke, geht der Innovationsschub damit auch mit deutlich steigenden Verkäufen einher. Deutliche Rückgänge verzeichnen dagegen Xiaopeng (−23 Prozent), Ford (−32 Prozent) und Honda (−38 Prozent) (vgl. Abbildung 2).
Deutschland: E-Auto-Markt wächst kräftig, Mercedes-Benz und chinesische Hersteller legen deutlich zu
Auch in Deutschland gewinnt die Elektromobilität deutlich an Fahrt. Von Januar bis September 2026 wurden 604.144 batterieelektrische Pkw neu zugelassen, ein Plus von 58,1 Prozent gegenüber dem Vorjahreszeitraum. Der BEV-Anteil an allen Neuzulassungen steigt damit von 18,1 auf 27,2 Prozent. Die Volkswagen Group bleibt mit 207.586 E-Autos (+22,5 Prozent) klarer Marktführer, wächst jedoch deutlich langsamer als der Gesamtmarkt. Ihr Anteil am deutschen BEV-Markt sinkt von rund 44 auf 34,4 Prozent. Die Kernmarke Volkswagen stagniert mit 76.024 Einheiten auf Vorjahresniveau, das Wachstum kommt vor allem von Škoda (+62 Prozent) und Audi (+40,7 Prozent).
Deutlich dynamischer entwickeln sich die Wettbewerber. Die chinesischen Hersteller verdoppeln ihre BEV-Neuzulassungen auf 69.327 Einheiten (+100,1 Prozent) und steigern ihren Marktanteil von rund 9 auf 11,5 Prozent. Bemerkenswert ist vor allem Leapmotor, das mit 15.128 Einheiten (+295 Prozent) inzwischen fast so viele E-Autos absetzt wie BYD (16.355 Einheiten). Auch Stellantis (+103 Prozent auf 56.407 Einheiten) und die Mercedes-Benz Group (+91 Prozent auf 44.081 Einheiten) wachsen weit überdurchschnittlich. Mercedes-Benz, Spitzenreiter der Innovationsstärke im ersten Halbjahr, steigert seinen Anteil am BEV-Markt von 6,0 auf 7,3 Prozent. BMW legt mit 63.819 Einheiten (+41,6 Prozent) ebenfalls zu, verliert aber leicht an Marktanteil (10,6 nach 11,8 Prozent). Den stärksten Zuwachs verzeichnen die US-Marken mit 64.819 Einheiten (+129,5 Prozent), getragen vor allem von Tesla (+202 Prozent) (vgl. Abbildung 3).
Abbildung 3: Elektro-Neuzulassungen in Deutschland (BEV) nach ausgewählten Konzernen/Ländern, Januar–Sept 2026
ANHANG: Methodik zur Berechnung der InnovationsstärkeDie CAM-Innovationsstärke im Technologiefeld der Elektromobilität (BEV, bestehend aus Neuerungen von batterieelektrischen Fahrzeugen (BEV) und des Elektro-Ökosystems) basiert auf der systematischen Erfassung und Bewertung von Serien-Innovationen. Innovationen werden definiert als technische Neuerungen, die einen spürbaren, zusätzlichen Kundennutzen bieten. Die Innovationen werden systematisch nach dem M.O.B.IL-Ansatz bewertet. Jede Innovation erhält einen „Score“, d.h. einen kumulierten Indexwert (Innovationsstärke) entsprechend ihrer Reife (Serie vs. Konzept), Originalität (Weltneuheit vs. Unternehmensneuheit), ihrem Kundennutzen und ihrem Innovationsgrad (niedrig vs. hoch). Im Mittelpunkt der Bewertung von Innovationen im Bereich der Elektromobilität steht die CAM-Triade, bestehend aus Reichweite, Stromverbrauch und Ladeleistung, die als zentrale kundenrelevante Leistungsparameter der Elektromobilität gelten. Ergänzend werden die Segmentbesetzung (z. B. erstmalige Einführung elektrischer Antriebe in bestimmten Fahrzeugsegmenten) sowie weitere innovationsrelevante Entwicklungen im Bereich der Elektromobilität berücksichtigt. Dazu zählen unter anderem Fortschritte in der Batterietechnologie, der Ladesteuerung oder verwandten Systemkomponenten. Als Serien-Innovation gelten Neuerungen, die auf mindestens einem relevanten globalen Pkw-Markt (insbesondere Europa, USA, China oder Japan) für Endkunden bestellbar sind. Im Zeitraum 2021 bis 1.HJ 2026 wurden insgesamt 910 Serien-Innovationen im Bereich der Elektromobilität erfasst und ausgewertet
Über den CAM Electromobility Report
Der CAM Electromobility Report analysiert regelmäßig die aktuellen Markt-, Absatz- und Innovationstrends der Elektromobilität in wichtigen Kernmärkten (z.B. China, USA, Europa und Deutschland). Gleichzeitig werden die wesentlichen Einflussfaktoren auf den Markthochlauf der Elektromobilität empirisch beleuchtet. Die Untersuchung konzentriert sich auf reine Batteriefahrzeuge (BEV) und Plug-In-Hybride (PHEV).
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Seine Kunden unterstützt das Auto-Institut auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und intimer Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
EBIT-Marge (umsatzgewichtet) von 25 Automobilherstellern sinkt im H1 2026 um 20,5% auf durchschnittlich 3,5%
Chinesische Exportführer erreichen zunehmend wettbewerbsfähige EBIT-Margen. Chery führt die chinesischen Hersteller mit 7,8 Prozent EBIT-Marge an
Absatzanteil chinesischer Automobilhersteller in Europa steigt weiter rasant
Die Ertragslage der globalen Automobilindustrie bleibt im ersten Halbjahr 2026 angespannt, wobei große chinesische Automobilhersteller ihre finanzielle Performance durch einen stark steigenden Exportanteil verbessern. Der aktuelle AutomotivePERFORMANCE Report des Center of Automotive Management (CAM) untersucht die Finanzperformance von 25 globalen führenden Automobilherstellern anhand von Umsatz, Konzern-EBIT, EBIT-Marge und EBIT je ausgeliefertem Pkw. In der aktuellen Auswertung werden dabei auch wichtige chinesische Hersteller wie Chery, BYD, Geely, SAIC, Great Wall Motor, Changan, Nio, XPeng und Li Auto berücksichtigt.
Über alle untersuchten Hersteller hinweg sinkt das gemeinsame EBIT gegenüber dem Vorjahreszeitraum um 16,3 Prozent, während der Umsatz lediglich um 1,0 Prozent zurückgeht. Die umsatzgewichtete EBIT-Marge liegt bei 3,5 Prozent, nach 4,4 Prozent im Vorjahreszeitraum. Auch das durchschnittliche Konzern-EBIT je ausgeliefertem Pkw bleibt unter Druck. Es fällt von 1.199 Euro auf 1.027 Euro, ein Rückgang um 14,3 Prozent.
Auffällig ist insbesondere die Position der chinesischen Hersteller: Mehrere der exportstärksten chinesischen Automobilkonzerne weisen vergleichsweise hohe EBIT-Margen auf. Chery erreicht mit 7,8 Prozent sogar die zweithöchste EBIT-Marge im gesamten Herstellervergleich, während auch BYD, SAIC, Great Wall Motor und Geely profitabel arbeiten. Damit zeigt sich eine sichtbare Überschneidung zwischen internationaler Exportstärke und operativer Profitabilität.[1]
Studienleiter Stefan Bratzel:„Die neue Auswertung der Finanzergebnisse bestätigt die grundlegende Diagnose der vorigen Studie. Die Umsätze der Automobilhersteller bleiben vergleichsweise stabil, während die operative Ertragskraft deutlich stärker zurückgeht. Gleichzeitig zeigt sich, dass einige chinesische Hersteller inzwischen nicht nur bei Volumen und Wachstum, sondern auch bei der Profitabilität wettbewerbsfähig sind.“
Chinesische Exportführer mit positiven Margen
Die chinesischen Hersteller haben bei Umsatz und absolutem EBIT bislang überwiegend noch nicht die Größenordnung der führenden etablierten Automobilkonzerne erreicht. Eine Ausnahme bildet BYD, das mit umgerechnet rund 43,3 Mrd. Euro Umsatz bereits auf dem Niveau von Tesla liegt und mit rund 1,85 Mrd. Euro EBIT zu den ertragsstärkeren chinesischen Herstellern zählt. Chery erreicht bei deutlich geringerer Umsatzgröße von rund 18 Mrd. Euro ein EBIT von 1,41 Mrd. Euro und damit eine überdurchschnittlich hohe Profitabilität. Auch beim EBIT je Pkw liegen Chery mit rund 1.040 Euro und BYD mit rund 1.025 Euro nahe am Durchschnitt der untersuchten Hersteller von 1.027 Euro, während SAIC, Geely und Great Wall darunter liegen und jüngere EV-Hersteller wie Nio, XPeng und Li Auto weiterhin negative Werte aufweisen.
Abbildung 1: EBIT-Marge der Top 25 Automobilhersteller (Konzernebene) in H1 2026*
Quelle: CAM; *Anmerkung: Chinesische OEM sind rot markiert
Interessant ist vor allem die Position einiger stark internationalisierter chinesischer Hersteller wie Chery, BYD und Geely. Chery erzielt mit 7,8 Prozent die höchste EBIT-Marge unter den untersuchten chinesischen Herstellern und liegt im Gesamtvergleich der betrachteten Automobilhersteller lediglich hinter Suzuki mit 10,1 Prozent. Es folgen BYD mit 4,3 Prozent, SAIC mit 3,4 Prozent, Great Wall Motor mit 3,2 Prozent und Geely Auto mit 2,7 Prozent. Demgegenüber weisen insbesondere EV-Hersteller wie Nio, XPeng und LiAuto, welche stärker auf den Heimatmarkt fokussiert sind, weiterhin negative operative Margen auf.
Die Profitabilitätsstruktur weist dabei eine auffällige Überschneidung mit der Exportstärke auf. Nach den aktuellen CPCA-Zahlen für Januar bis Juni 2026 ist Chery mit 931.557 exportierten Pkw der größte chinesische Pkw-Exporteur (21,9 %), gefolgt von BYD mit 769.330 Fahrzeugen (18,1 %), Geely mit 472.456 (11,1 %), SAIC Passenger Vehicle mit 404.205 (9,5 %) und Great Wall Motor mit 256.000 Fahrzeugen (6,0 %). Die fünf größten Exporteure stehen damit zusammen für rund 66,6 Prozent der erfassten chinesischen Pkw-Exporte (vgl. Abb. 2).
Bei Chery zeigt sich die starke Internationalisierung auch im Umsatz: Von insgesamt 1.357.500 weltweiten Absätzen machten Exporte rund 68,8% aus, im ersten Halbjahr 2025 belief sich dieser Anteil auf ca. 43,3%. Auch BYD beschleunigt seine internationale Expansion deutlich. BYD strebt für 2026 noch rund 1,9 bis 2,0 Mio. Fahrzeugexporte an, die aktuell bereits rund 42,5% des Absatzes betragen (1. Halbjahr 2025 ca. 20,7%). Für das Jahr 2027 plant der Konzern nach noch unbestätigten Angaben sogar mehr als 2,5 Mio. Einheiten.
Abbildung 2: Fahrzeugabsatz und Export von ausgewählten chinesischen Herstellern im 1. Halbjahr 2026*
Quelle: CAM, *Anmerkung: Geely Konzern betrachtet nur den Exportanteil der Kernmarke Geely ohne Volvo und Polestar; Absätze und Exportanteil von SAIC ohne SAIC-GM-Wuling.
Diese Entwicklung gewinnt vor dem Hintergrund des schwächeren chinesischen Heimatmarktes an Bedeutung, der nach CAM-Schätzungen im Jahr 2026 um ca. 4 Mio. Pkw auf 19,5 Mio. sinkt. Bereits im im ersten Halbjahr 2026 gingen die Pkw-Retail-Sales in China um rund 20,4 Prozent auf 8,8 Mio. Pkw zurück, während die Pkw-Exporte um rund 70,6 Prozent auf 4,28 Mio. Fahrzeuge zulegten. Die Auslandsmärkte werden damit für chinesische Hersteller zunehmend zu einem zentralen Wachstums- und Ergebnisfaktor.
Studienleiter Stefan Bratzel:„Die Daten zeigen einen bemerkenswerten Zusammenhang: Einige der größten chinesischen Exporteure gehören gleichzeitig zu den profitableren Herstellern. Gerade Chery ist hierfür ein wichtiges Beispiel. Ein hoher Exportanteil garantiert zwar keine hohe Marge, aber die Internationalisierung gewinnt angesichts des schwierigen chinesischen Heimatmarktes erheblich an strategischer Bedeutung.“
Wettbewerbsdruck verlagert sich zunehmend nach Europa
Die internationale Expansion dürfte den Wettbewerbsdruck auf dem europäischen Automobilmarkt weiter erhöhen. Chinesische OEMs haben im 1. Halbjahr 2026 den Neuwagenabsatz in Europa um über 65% steigern können, wodurch sich der kumulierte Marktanteil von 7 Prozent auf 11 Prozent erhöhte (vgl. Abb. 3). Auch in Deutschland gewinnen chinesische Marken an Bedeutung. Eine KBA-basierte Auswertung kommt für H1 2026 auf rund 6 Prozent Marktanteil chinesischer Marken. Bei den BEV Zulassungen machten die chinesischen Hersteller rund 10% aus. Weitere Hersteller stehen vor einer Ausweitung ihrer europäischen Aktivitäten. Chery will seine Kernmarke Anfang 2027 mit zunächst vier Tiggo-SUVs in Deutschland einführen und ergänzt damit die bereits vertretenen Konzernmarken Omoda und Jaecoo. Gleichzeitig erweitert Geely sein europäisches Angebot: Der vollelektrische Geely E2 erreicht im September die ersten Händler in Belgien und startet dort zu Preisen ab 19.490 Euro.
Studienleiter Stefan Bratzel:„Für die europäischen Hersteller beginnt damit eine neue Wettbewerbsphase. Chinesische Anbieter kommen zunehmend mit Skalenvorteilen, wettbewerbsfähigen Kostenstrukturen und einer breiteren Modellpalette nach Europa. Entscheidend wird sein, ob die etablierten Hersteller ihre Kostenbasis schneller verbessern und gleichzeitig bei Technologie, Software und Produktattraktivität ihre Differenzierung sichern können. Zugleich sollte die Europäische Kommission darauf achten, dass der zunehmende Markteintritt chinesischer Hersteller unter fairen und regelkonformen Wettbewerbsbedingungen erfolgt.“
Abbildung 3: Neuzulassungen von Herstellergruppen in Europa im 1. Halbjahr 2026*
Die Auswertung beruht auf den bis zum 9. September 2026 veröffentlichten Geschäfts- und Quartalsanben der betrachteten Automobilkonzerne sowie auf CAM-Berechnungen für Januar bis Juni 2026. Verglichen werden Konzernumsatz, operatives Ergebnis (EBIT), EBIT-Marge und EBIT je ausgeliefertem Pkw. Bei Unternehmen mit vom Kalenderjahr abweichendem Geschäftsjahr wurden die relevanten Quartalswerte zum Kalenderhalbjahr zusammengeführt. Die Werte werden in Euro dargestellt; Rundungs-, Währungs- und Abgrenzungsdifferenzen sind möglich. Aufgrund unterschiedlicher Rechnungslegungs- und Berichtsstrukturen sind die Kennzahlen nur eingeschränkt unmittelbar vergleichbar.
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Center of Automotive Management (CAM)
Prof. Dr. Stefan Bratzel
An der Gohrsmühle 25
51465 Bergisch Gladbach
Tel.: +49 (0) 22 02 / 28577-0
Mobil: +49 (0) 174 / 9 73 17 78
Fax: +49 (0) 22 02 / 28577-28
E-Mail: stefan.bratzel@auto-institut.de
Web: www.auto-institut.de
[1] Die Einbeziehung der chinesischen Hersteller verändert das Gesamtbild leicht. Eine frühere CAM-Zwischenauswertung, die zunächst 15 etablierte globale Automobilhersteller umfasste, hatte noch einen EBIT-Rückgang von 17,5 Prozent, ein Umsatzminus von 1,4 Prozent sowie einen Rückgang des EBIT je Pkw um 16 Prozent ergeben. Die breitere Datenbasis zeigt damit einen etwas geringeren Ergebnisrückgang, bestätigt jedoch den grundsätzlichen Befund einer deutlich stärker sinkenden Ertragskraft gegenüber der Umsatzentwicklung.
Insgesamt sinkt das EBIT der 15 Automobilhersteller des Samples um 17,5 %, während der Umsatz lediglich um 1,4 % zurückgeht. Die durchschnittliche EBIT-Marge liegt bei 3,3 %.
EBIT pro PKW unter Druck: Das durchschnittliche Konzern-EBIT je ausgeliefertem Pkw sinkt im ersten Halbjahr 2026 von 1.409 auf 1.187 Euro. Mercedes-Benz erzielt mit 4.122 Euro den höchsten Wert, BMW fällt ab auf 3.142 Euro pro Pkw.
Da in wichtigen Kernmärkten der Wettbewerbsdruck weiter steigt, ist auch für das Gesamtjahr 2026 weiterhin mit Kosteneinsparprogrammen in der Automobilindustrie zu rechnen.
Im ersten Halbjahr 2026 verschlechtert sich die operative Ertragskraft der untersuchten Automobilhersteller spürbar. Das durchschnittliche Konzern-EBIT je ausgeliefertem Pkw sinkt von 1.409 auf 1.187 Euro (-16%). Zugleich nimmt die Spannweite deutlich zu: Acht der 15 untersuchten Hersteller liegen oberhalb des Durchschnitts, sieben darunter. Damit treten die Unterschiede zwischen der Spitzengruppe, dem breiten Mittelfeld und den Herstellern mit geringer oder negativer Ergebnisleistung je Fahrzeug noch deutlicher hervor. Bei mehreren großen Konzernen fällt die Kennzahl gegenüber dem Vorjahr deutlich, während Stellantis, Nissan und Mazda ihre Ertragslage nach schlechten Vorjahreszahlen wieder verbessern können. Die positiven Turnarounds einzelner Hersteller reichen jedoch nicht aus, um den Rückgang des Durchschnittswerts auszugleichen. Auch die Gesamtergebnisse stehen unter Druck: Das EBIT der untersuchten globalen Hersteller sinkt gesamthaft um 17,5 % auf 35,6 Mrd. Euro, obwohl der Umsatz nur um 1,4 % zurückgeht; die durchschnittliche EBIT-Marge fällt von 3,5 auf 3,3 %. Damit verschlechtern sich bei vielen Herstellern sowohl die operative Ergebnisleistung je Fahrzeug als auch die Profitabilität im Verhältnis zum Umsatz. Das sind die zentralen Ergebnisse des AutomotivePERFORMANCE Report des Center of Automotive Management, das regelmäßig die Absatz- und Finanzkennzahlen der globalen Automobilhersteller bilanziert.
Hierzu Studienleiter Stefan Bratzel: „Die Schere zwischen Umsatz- und Ergebnisentwicklung ist das eigentliche Alarmsignal des ersten Halbjahres: Wenn das EBIT zwölfmal so stark einbricht wie der Umsatz, verliert die Branche nicht Marktanteile, sondern Ertragskraft — und das ist strategisch gefährlicher.“
EBIT je Pkw: Sinkender Durchschnitt und wachsende Spreizung
Im Herstellervergleich zeigt sich eine deutlich auseinandergezogene Ergebnisstruktur: Mercedes-Benz und BMW bilden mit 4.122 beziehungsweise 3.142 Euro eine klar abgesetzte Spitzengruppe und können ihre Position als Premiumhersteller halten. GM, Toyota, Hyundai-Kia, Volkswagen, Tesla und Ford bewegen sich dagegen in einer wesentlich engeren Bandbreite von 1.315 bis 1.694 Euro. Der Durchschnittswert von 1.187 Euro pro Pkw steht damit weniger für ein einheitliches Branchenniveau als für ein Mittelfeld, das deutlich hinter den beiden führenden Premiumherstellern zurückbleibt.
Abbildung 1: EBIT/PKW von 15 globalen Automobilherstellern (HJ1 25/26) in Euro*
Unterhalb des Durchschnitts folgen Suzuki mit 1.059 Euro, Renault mit 966 Euro, Mazda mit 960 Euro, Mitsubishi mit 755 Euro, Nissan mit 525 Euro und Stellantis mit 471 Euro. Bei Mazda, Nissan und Stellantis ist der positive Wert gegenüber dem verlustreichen Vorjahr vor allem auf Kostensenkungen, Restrukturierungen und eine Erholung von schwacher Basis zurückzuführen. Die Turnarounds von Nissan, Mazda und Stellantis sind daher operative Zwischenerfolge, aber noch keine strukturelle Trendwende. Ein Ergebnis nahe der Nulllinie ist keine tragfähige Basis für die Investitionslasten, die in den kommenden Jahren auf die gesamte Branche zukommen. Der Abstand zu den ertragsstärkeren Herstellern bleibt groß.
Gleichzeitig erzielen BMW, Toyota, Hyundai-Kia, GM, Tesla und Volkswagen je Pkw deutlich weniger Gewinn als im Vorjahr. Bei BMW, Toyota und Volkswagen wirken insbesondere die schwächere Entwicklung und der hohe Wettbewerbsdruck in China belastend. Für mehrere westliche und japanische Hersteller ist die Ertragsschwäche im chinesischen Markt inzwischen der wichtigste einzelne Belastungsfaktor — und dieser Druck wird durch die Exportoffensive chinesischer Hersteller nun auch in die Heimatmärkte getragen.
Hyundai-Kia wird durch höhere Zoll- und Incentive-Kosten beeinträchtigt, während bei GM und Tesla Transformationsaufwendungen und ein schwierigeres Marktumfeld das Ergebnis drücken. Diese Rückgänge bei den größeren und bislang profitableren Herstellern verschlechtern den Branchendurchschnitt stärker, als die Turnarounds am unteren Ende ihn verbessern. Honda nimmt mit -3.418 Euro eine Sonderstellung ein; hier belasten vor allem hohe Abschreibungen im Zuge der Neuausrichtung der Elektroauto-Strategie aus dem letzten Quartal.
Studienleiter Stefan Bratzel: „Der Rückgang des EBIT je Pkw ist ein Warnsignal dafür, dass viele Hersteller ihre hohen Transformationskosten derzeit nicht ausreichend über Preise, Produktmix und Effizienz kompensieren können. Besonders unter Druck stehen Unternehmen, die zugleich stark vom chinesischen Markt abhängig sind und hohe Investitionen in Elektromobilität, Software und neue Produktionsstrukturen stemmen müssen. Entscheidend wird künftig weniger die reine Absatzgröße sein als die Fähigkeit, Komplexität zu reduzieren, Kosten zu kontrollieren und technologisch attraktive Fahrzeuge mit ausreichender Preisdurchsetzung anzubieten.“
EBIT- und Margenentwicklung: Ergebnisdruck trotz einzelner Turnarounds
Auf Konzernebene verringert sich das gemeinsame EBIT der 15 Hersteller um 7,6 Mrd. Euro auf 35,6 Mrd. Euro. Der Rückgang von 17,5 % fällt wesentlich stärker aus als das Umsatzminus von 1,4 %. Dies zeigt, dass nicht in erster Linie die Umsatzgröße, sondern die Fähigkeit zur Umwandlung der Erlöse in operatives Ergebnis unter Druck steht. Toyota erzielt mit 8,8 Mrd. Euro weiterhin das höchste absolute EBIT. Der Rückgang um mehr als 5 Mrd. Euro bedeutet jedoch, dass der Konzern seinen Größenvorteil deutlich weniger profitabel nutzt als im Vorjahr. Auch Hyundai-Kia, BMW, GM und Volkswagen bleiben ergebnisstarke Konzerne, verlieren aber einen erheblichen Teil ihrer operativen Ergebnisbasis.
Abbildung 2: EBIT (Konzern) von 15 ausgewählten globalen Automobilherstellern (HJ1 2025/2026)* (in Mrd. Euro)
Quelle: CAM; * Anmerkungen: Hyundai einschließlich Kia, Stellantis inkl. Leapmotor International; VW = VW Group; Toyota, Nissan, Honda jeweils Q4+Q1 der verschiedenen Geschäftsjahre; für Renault wurde aufgrund einer Neubewertung von Nissan das adjustierte EBIT verwendet, um die EBIT-Entwicklung nicht zu verzerren; Honda: nur Automobilsegment – negative Werte durch einmaligen, überwiegend nicht-zahlungswirksamen Abschreibungseffekt aus dem gestoppten US-EV-Programm, während das bereinigte Honda-Automobilergebnis in beiden Quartalen wieder nahe der Nulllinie liegt.
Auch bei den EBIT-Margen vergrößern sich die Unterschiede zwischen den Herstellern. Suzuki erreicht mit 10,1 % die höchste Marge, während Toyota, Hyundai-Kia und BMW trotz weiterhin überdurchschnittlicher Werte deutlich gegenüber dem Vorjahr zurückfallen. Mercedes-Benz hält seine Marge mit 5,4 % weitgehend stabil und entwickelt sich damit robuster als BMW und Volkswagen. Ford verbessert sich von einer Marge von 0,9 % auf 3,2 %, während Mazda, Nissan und Stellantis in den positiven Bereich zurückkehren. Diese Turnarounds markieren eine operative Erholung, bleiben mit Margen zwischen 1,7 und 4,0 % jedoch klar unter dem Niveau der profitabelsten Hersteller. Honda fällt mit -13,8 % aus den oben genannten Gründen deutlich aus dem Vergleich heraus.
Bei den deutschen Herstellern zeigen sich unterschiedliche Entwicklungen. Mercedes-Benz kann Belastungen aus dem schwächeren China-Geschäft, niedrigeren Netto-Preisen und Modellwechseln weitgehend durch bereits wirksame Kostensenkungen sowie höhere Beiträge von Financial Services und Vans ausgleichen. BMW wird vor allem durch die China-Schwäche, Preis- und Mixeffekte, Währungen und Zölle belastet. Bei Volkswagen drücken insbesondere Aufwendungen aus der Einstellung der US-Produktion des ID.4 und ein ungünstigerer Produktmix auf das Ergebnis.
Bei den besonders starken Veränderungen liegen ebenfalls klar erkennbare Hauptgründe vor. Toyota und Hyundai-Kia werden vor allem durch China- beziehungsweise US-Zölle sowie höhere Material-, Logistik- und Incentive-Kosten belastet. Bei GM und Honda drücken EV-bezogene Wertminderungen und Anpassungen der Elektrostrategie auf das Ergebnis. Fords Verbesserung ist vor allem auf eine einmalige Zollerstattung von ca. 1,3 Mrd. USD zurückzuführen. Stellantis, Nissan und Mazda profitieren vor allem von Preis-, Mix- und Kosteneffekten. Bereinigt man die Sondereffekte liegt der operative Ergebnisrückgang der Branche näher an einem strukturellen als an einem einmaligen Niveau. Das unterstreicht, dass der Druck auf die Ertragskraft nicht mit dem Auslaufen von Einmaleffekten verschwindet.
Studienleiter Stefan Bratzel: „Entscheidend ist nicht allein, wer heute den höchsten Gewinn ausweist, sondern welches Geschäftsmodell unter anhaltendem Preis-, Investitions- und Transformationsdruck dauerhaft tragfähig bleibt. Größe schützt nicht automatisch vor sinkender Ergebnisqualität. Hersteller müssen Kostenstrukturen verschlanken, ihre Preisdurchsetzung sichern und Investitionen stärker fokussieren. Wer diese Balance nicht erreicht, kann trotz hoher Umsätze und weiterhin positiver Ergebnisse strategisch an Boden verlieren.“
Chinesische Hersteller noch nicht vollständig berücksichtigt
Bedeutende chinesische Hersteller wie BYD, Geely, SAIC oder Chery sind im Report nicht enthalten, da zum Auswertungsstichtag noch keine vollständig vergleichbaren Angaben zu Konzernumsatz und EBIT für Januar bis Juni 2026 vorlagen. Die Rangfolge ist daher keine vollständige globale Profitabilitätsrangliste. Nach Einschätzung des CAM dürften führende chinesische Hersteller ihre Umsätze und ihre internationale Marktpräsenz weiter gesteigert haben. Das starke Wachstum dürfte sich jedoch nicht bei allen Anbietern gleichermaßen in höheren Margen oder einem steigenden EBIT je Fahrzeug niederschlagen: Skalenvorteile vertikal integrierter Hersteller stehen dem intensiven Preiswettbewerb und hohen Aufwendungen für Modelle, Software, Werke und Expansion gegenüber.
Hierzu Stefan Bratzel: „Dass die großen chinesischen Hersteller in dieser Auswertung noch fehlen, verzerrt das Bild zugunsten der etablierten Konzerne. Rechnet man BYD und die anderen Volumenhersteller ein, verschiebt sich der Maßstab für wettbewerbsfähige Kostenstrukturen erheblich nach unten. Die eigentliche Benchmark für Profitabilität je Fahrzeug wird künftig nicht in Toyota City oder Wolfsburg gesetzt, sondern in Shenzhen.“
Ausblick: Ergebnisdruck und Spreizung dürften anhalten
Für die zweite Jahreshälfte ist keine breite Entspannung zu erwarten. US-Zölle, der intensive Preiswettbewerb in China, volatile Währungen und weitere Anpassungen der EV-Portfolios dürften EBIT und Margen weiter belasten. Bleiben diese Belastungen bestehen, dürfte auch die rechnerische Ergebnisleistung je Fahrzeug bei vielen Herstellern unter Druck bleiben. Kostensenkungen, geringere Komplexität und ein profitablerer Produktmix können die Entwicklung stabilisieren, die Belastungen aber nicht bei allen Herstellern vollständig kompensieren.
Für das Gesamtjahr 2026 zeichnet sich weniger eine zyklische Delle als eine strukturelle Neuordnung der Ertragsrangfolge ab. Die entscheidende Frage ist nicht, ob die Ergebnisse sinken, sondern welche Hersteller ihre Kostenbasis schnell genug an ein dauerhaft niedrigeres Margenniveau anpassen. Hersteller mit hoher Kostendisziplin, robuster Preis- und Mixqualität sowie begrenzten Restrukturierungsbelastungen können ihre Margen und ihre Ertragskraft je Fahrzeug besser verteidigen. Bei Unternehmen mit hohem China-, Zoll- oder EV-Anpassungsdruck drohen weitere Ergebnisrückgänge. Zugleich erhöht die internationale Expansion chinesischer Anbieter den Wettbewerbs- und Anpassungsdruck auf die etablierten Hersteller.
Anhang
Abbildung 3: Umsatz (Konzern) von 15 ausgewählten globalen Automobilherstellern (HJ1 2025/2026)* (in Mrd. Euro)
Die Auswertung beruht auf den bis zum 6. August 2026 veröffentlichten Geschäfts- und Quartalsangaben der betrachteten Automobilkonzerne sowie auf CAM-Berechnungen für Januar bis Juni 2026. Verglichen werden Konzernumsatz, operatives Ergebnis (EBIT), EBIT-Marge und EBIT je ausgeliefertem Pkw. Bei Unternehmen mit vom Kalenderjahr abweichendem Geschäftsjahr wurden die relevanten Quartalswerte zum Kalenderhalbjahr zusammengeführt. Die Werte werden in Euro dargestellt; Rundungs-, Währungs- und Abgrenzungsdifferenzen können auftreten. Für die Umrechnung wurde der durchschnittliche Wechselkurs des jeweiligen Berichtszeitraums zugrunde gelegt. Aufgrund unterschiedlicher Rechnungslegungs- und Berichtsstrukturen sind die Kennzahlen nur eingeschränkt unmittelbar vergleichbar. Große chinesische Hersteller wurden aufgrund fehlender vollständig vergleichbarer Halbjahresangaben in einheitlicher Konzernabgrenzung nicht berücksichtigt.
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
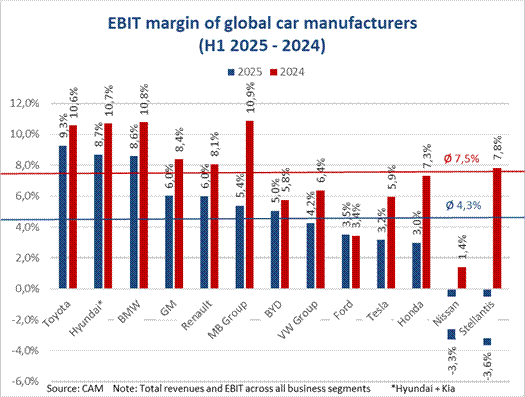
Konsolidierungswelle steht bevor: Die durchschnittliche EBIT-Marge von 13 globalen Automobilherstellern sinkt im ersten Halbjahr 2025 auf nur noch 4,3% (2024: 7,5%). Die operativen Gewinne der Hersteller fallen gesamthaft um über 40%. Die höchsten Gewinne und Profitmargen kann Toyota verbuchen.
Im ersten Halbjahr 2025 bleibt Toyota mit deutlichem Abstand der größte Automobilhersteller weltweit, gefolgt von Volkswagen und Hyundai. Zu den Gewinnern zählen GM und insbesondere der chinesische Hersteller BYD, der mit kräftigen Zuwächsen seine Position unter den Top-Herstellern weiter ausbaut.
Die globale Automobilindustrie steht vor einer breiten Konsolidierungswelle, die auch etablierte Unternehmen unter erheblichen Transformationsdruck setzt. Wichtige Indikatoren sind die insgesamt rückläufigen Gewinne und Profitmargen von 13 globalen Automobilherstellern im ersten Halbjahr 2025. Die branchenweite EBIT-Marge sinkt auf nur noch 4,3% im Vergleich zu 7,5% des Vorjahres. Die kumulierten operativen Gewinne brechen um 42,6% ein. Die globalen Absatzzahlen und Umsätze der betrachteten OEMs stagnieren im Mittel der Konzerne. Allerdings zeichnen sich Gewinner und Verlierer ab. Der chinesische Automobilkonzern BYD verankert sich fest unter den absatzstärksten Herstellern weltweit. Mit einer Absatzsteigerung von über 500.000 Fahrzeugen hat das Unternehmen seinen Platz in den Top-10 gesichert. Dabei überzeugt BYD nicht nur durch Wachstum, sondern auch durch Profitabilität – mit leicht überdurchschnittlichen Gewinnmargen im Vergleich zu den betrachteten Herstellern. Viele etablierte Automobilhersteller haben mit sinkenden Profiten zu kämpfen, während sich bei einigen Unternehmen wie Stellantis und Nissan die finanzielle Lage zuspitzt. Das sind die zentralen Erkenntnisse einer aktuellen Studie des Center of Automotive Management (CAM).
Globale Absatztrends der Automobilhersteller
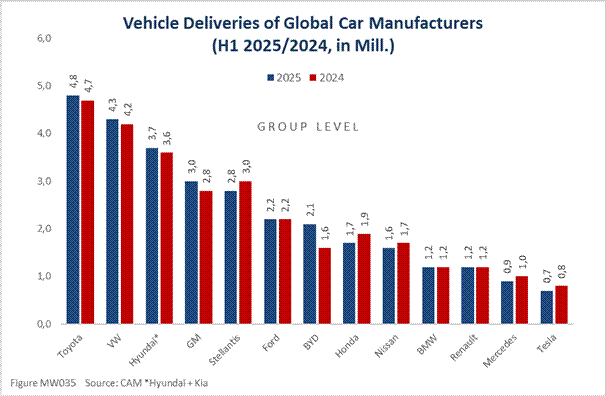
Mit deutlichem Abstand bleibt Toyota der absatzstärkste globale Automobilhersteller. Im ersten Halbjahr 2025 setzte der Konzern 4,8 Millionen Pkw ab und liegt damit klar vor Volkswagen mit 4,3 Millionen Fahrzeugen sowie der Hyundai Group mit 3,7 Millionen. Dahinter folgen GM mit 3,0 Millionen und Stellantis mit 2,8 Millionen Fahrzeugen.
Von den 13 betrachteten Herstellern verzeichnen sieben rückläufige Verkäufe. Besonders deutlich sind die Rückgänge bei Tesla (0,7 Mio. / −0,1), Honda (1,7 Mio. / −0,2) und Mercedes (0,9 Mio. / −0,1). Auch Stellantis (2,8 Mio. / −0,2) und Nissan (1,6 Mio. / −0,1) müssen Einbußen hinnehmen. Nahezu stabil bleiben dagegen Ford mit 2,2 Millionen Fahrzeugen sowie BMW und Renault mit jeweils 1,2 Millionen.
Ein klarer Gewinner ist BYD: Das Unternehmen steigert seinen Absatz um 0,5 Millionen Fahrzeuge auf insgesamt 2,1 Millionen und verankert sich damit fest unter den absatzstärksten Automobilkonzernen. Positive Entwicklungen zeigen außerdem GM mit einem Plus von 0,2 Millionen, die Hyundai Group (+0,1 Mio.), Volkswagen (+0,1 Mio.) sowie Toyota (+0,1 Mio.) (vgl. Abb. 1).
Abbildung 1: Fahrzeugauslieferungen globaler Automobilhersteller in Millionen Einheiten (H1 2025–2024)
EBIT-Trends und Profitmargen von globalen Automobilherstellern
Im ersten Halbjahr 2025 sind die EBIT-Margen der führenden Automobilhersteller spürbar unter Druck geraten. Besonders deutliche Rückgänge verzeichnen die MB Group, deren Profitabilität von 10,9 auf 5,4 Prozent fällt, sowie Honda und Tesla, die jeweils auf 3,0 bzw. 3,2 Prozent abrutschen. Auch BMW und Hyundai verlieren deutlich an Ertragskraft, liegen mit 8,6 bzw. 8,7 Prozent aber weiterhin im oberen Feld. Rückgänge melden zudem die VW Group, GM, Renault und BYD, die allesamt unter dem Vorjahresniveau bleiben.
Trotz dieser Entwicklung erzielt Toyota mit 9,3 Prozent weiterhin die höchste EBIT-Marge und behauptet damit die Spitzenposition, wenn auch auf niedrigerem Niveau als im Vorjahr. Einzig Ford kann seine Profitabilität leicht steigern und verbessert sich von 3,4 auf 3,5 Prozent. Besonders kritisch ist die Lage bei Nissan und Stellantis: Beide rutschen im ersten Halbjahr in den negativen Bereich und verzeichnen operative Verluste. Damit wird deutlich, wie stark der Druck durch Kosten, Preiskampf und Investitionen in neue Technologien inzwischen auf die gesamte Branche wirkt.
Studienleiter Stefan Bratzel: „Die Automobilindustrie steht vor einer Phase tiefgreifender Umbrüche und einer bevorstehenden Konsolidierungswelle. Ein Zusammenspiel aus ökonomischen Wachstumsschwächen, unsicheren Rahmenbedingungen in den Kernmärkten und gewaltigen technologischen Transformationsherausforderungen – verschärft durch den zunehmenden Wettbewerbsdruck neuer Akteure – wird in den kommenden Jahren das Gesicht der Branche nachhaltig verändern. Auch im ersten Halbjahr 2025 zeigt sich diese Entwicklung in sinkenden Gewinnen und Profitmargen, die zahlreiche Unternehmen zu umfassenden Effizienzprogrammen gezwungen haben.
In den nächsten Jahren ist mit einem darwinistischen Ausleseprozess zu rechnen, in dessen Verlauf einige Unternehmen vom Markt verschwinden oder ihre Eigenständigkeit verlieren werden. Dies betrifft gleichermaßen Newcomer im Bereich Elektromobilität wie auch etablierte Automobilhersteller und Zulieferer. Strategische Allianzen werden an Bedeutung gewinnen, da viele Unternehmen die notwendigen hohen Investitionen in Elektromobilität, softwaredefinierte Fahrzeuge und automatisiertes Fahren nicht mehr allein tragen können. Entscheidend für eine erfolgreiche Zukunft sind Innovation, Geschwindigkeit, Kosteneffizienz und Flexibilität.“
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Seine Kunden unterstützt das Auto-Institut auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und intimer Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Der Automobilmarkt in China wächst in Q1 2025 um 6 % aufgrund hoher Dynamik bei Elektrofahrzeugen.
Einheimische Marken auf dem Vormarsch: Chinesische Hersteller wie BYD, Geely, Changan und Chery bauen ihre Marktanteile im ersten Quartal 2025 weiter aus – BYD bleibt unangefochtener Marktführer. Volkswagen rangiert in Q1 2025 nur ganz knapp vor Geely.
Internationale Hersteller unter Druck: Traditionsmarken wie Volkswagen, Toyota und General Motors verlieren im Gesamtmarkt an Boden, während unter den NEVs auch Tesla erheblich an Marktvolumen verliert: Der Marktanteil (NEV) von Tesla sinkt von 9,7 % in 2021 auf nur noch 5,6 % im ersten Quartal 2025.
Der chinesische Automobilmarkt zeigt sich auch im Jahr 2025 tiefgreifend im Wandel. Im ersten Quartal wächst der Markt auf 5,127 Millionen Fahrzeugen, was einem Anstieg von 6,0 % gegenüber dem Vorjahreszeitraum entspricht. Treiber des Wachstums sind Elektrofahrzeuge (NEV), die um 36,4 % zulegen, während die Verbrenner um 11,8% an Volumen verlieren. Im März lag der Elektroanteil bereits bei 51% der Neuzulassungen. Zwei Trends zeichnen sich dabei besonders ab: Zum einen die ungebrochene Vormachtstellung von BYD, zum anderen das dynamische Wachstum weiterer chinesischer Automobilhersteller. Das sind die Ergebnisse des Electromobility Report 2025 des Center of Automotive Management (CAM), der regelmäßig die Markt- und Performancetrends der Branche analysiert.
Marktanteile über alle Antriebsarten in China von 2021 – Q1 2025
Als klarer Marktgewinner positioniert sich der chinesische Automobilkonzern BYD, der seinen Marktanteil von 3,5 % im Jahr 2021 auf 16,2 % bis 2024 auf steigert. Im ersten Quartal 2025 lag der Anteil bei 13,6 %, was trotz eines leichten Rückgangs die Marktführerschaft untermauert. Trotz seiner anhaltend starken Marktstellung verzeichnet Volkswagen einen Rückgang von vormals 14,4 % im Jahr 2021 auf 12,2 % im Jahr 2024. Im ersten Quartal 2025 stabilisierte sich VW bei 12,1 %. Allerdings wird die Position als zweitgrößte Anbieter in China durch Geely bedroht, die ein starkes Wachstum aufweisen: Nach moderaten Werten um die 6–7 % in den Vorjahren erreichte der Konzern im Q1 2025 einen Marktanteil von 12,0 % – und zieht somit erstmals fast gleichauf mit VW.
Toyota verzeichnet hingegen einen schrittweisen Rückgang auf zuletzt 6,7 % (Q1 2025), nach zuvor über 8 % im Jahr 2022. Changan hält sich mit 6,1 % stabil auf Vorjahresniveau. Einen weiteren Wachstumssprung vollzog Chery, dessen Marktanteil im ersten Quartal 2025 auf 6,6 % anstieg – ein deutlicher Anstieg gegenüber 4,1 % im Jahr 2021 und sogar ein Plus gegenüber 2024 (5,8 %).
General Motors setzt der Abwärtstrend besonders zu: Der Marktanteil sank von 6,3 % (2021) auf 2,3 % (2024) (für Q1 2025 liegen keine Daten vor). BMW konnte sich im ersten Quartal 2025 leicht erholen und erreichte 3,0 %, nachdem der Anteil 2024 bei 2,7 % lag. Mercedes hingegen verharrt mit 2,7 % im Jahr 2024 (keine Zahlen für Q1 2025 verfügbar).
Marktanteile von ausgewählten OEMs über alle Antriebsarten in China von 2021 bis Q1 2025
Quelle: CPCA, CAM
Elektro-Marktanteile in China von 2021 – 2024
Im wachstumsstarken NEV-Markt (New Energy Vehicles), der sowohl batterieelektrische Fahrzeuge (BEVs) als auch Plug-in-Hybride (PHEV) bzw. Range-Extender (REEV) umfasst, behauptet sich BYD weiterhin als unangefochtener Marktführer. Mit einem Marktanteil von 34,1 % im Jahr 2024 erreicht das Unternehmen nicht nur einen historischen Höchstwert, sondern konnte seinen Anteil im Vergleich zu 2021 (17,6 %) nahezu verdoppeln. Im ersten Quartal 2025 bleibt BYD mit 28,8 % weiterhin führend, auch wenn der Anteil leicht unter dem Vorjahreswert liegt.
Geely festigt seine Rolle als wachstumsstarker Herausforderer und steigert seinen Anteil im NEV-Segment auf 7,9 % (2021: 2,4 %). Der Aufwärtstrend setzt sich auch 2025 fort: Mit einem Marktanteil von 13,3 % im ersten Quartal 2025 nähert sich Geely zwar dem Branchenprimus BYD an, bleibt jedoch weiterhin deutlich hinter dem Marktführer zurück. Dennoch unterstreicht das Unternehmen seine Ambitionen, im NEV-Segment eine führende Rolle einzunehmen. Auch Changan verzeichnet einen bemerkenswerten Anstieg auf 5,7 %, mehr als doppelt so viel wie im Jahr 2021 (2,3 %). In Q1 2025 kann das Unternehmen seinen Anteil sogar weiter auf 6,5 % ausbauen. Chery erreicht 2024 einen Marktanteil von 4,0 %, nach 2,9 % im Jahr 2021, und steigert diesen im ersten Quartal 2025 auf 4,8 %.
Internationale Hersteller wie Tesla geraten unterdessen zunehmend unter Druck. Der Marktanteil des US-Elektropioniers sank von 9,7 % (2021) auf 6,0 % im Jahr 2024 und lag im ersten Quartal 2025 bei nur noch 5,6 %. Auch SAIC, einer der größten traditionellen Anbieter in China, verliert massiv an Boden: Der Rückgang von 13,0 % im Jahr 2021 auf 5,9 % im Jahr 2024 wird im ersten Quartal 2025 mit einem leichten Anstieg auf 6,5 % unterbrochen.
Deutsche Hersteller spielen im chinesischen Elektromarkt weiterhin nur eine untergeordnete Rolle. Während Volkswagen mit einem Marktanteil von 2,0 % im Jahr 2024 deutlich hinter der lokalen Konkurrenz zurückbleibt, weisen BMW und Mercedes lediglich mit Anteilen von 0,9 % bzw. 0,5 % auf. Trotz ihrer globalen Markenbekanntheit gelingt es den deutschen Premiumherstellern bislang kaum, im dynamischen und innovationsgetriebenen chinesischen Elektromobilitätsmarkt Fuß zu fassen.
Elektro-Marktanteile (NEV) von ausgewählten OEMs in China von 2021 bis Q1 2025
NEV Market Share
2021
2022
2023
2024
Q1 2025
BYD
17,6%
31,7%
35,0%
34,1%
28,8%
Geely
2,4%
5,4%
6,1%
7,9%
13,3%**
Tesla
9,7%
7,8%
7,8%
6,0%
5,6%
SAIC
13,0%
7,8%
5,9%
5,9%
6,5%
Changan
2,3%
3,7%
5,0%
5,7%
6,5%
Li Auto
2,7%
2,3%
4,9%
4,6%
3,8%
Chery
2,9%
3,9%
1,7%*
4,0%
4,8%
Quelle: CPCA, CAM; *Estimated by CAM; **w/o Zeekr
Studienleiter Stefan Bratzel: „Der chinesische Automobilmarkt hat sich mit rasanter Geschwindigkeit zu einem Elektromobilitätsmarkt entwickelt, der wesentlich von den einheimischen Herstellern getrieben wurde. Im ersten Quartal 2025 waren 47,2% der Neuzulassungen reine Elektrofahrzeuge bzw. PHEV/Range-Extender Fahrzeuge. Im Jahr 2021 lag dieser Wert noch bei 14,8%. Die ausländischen Hersteller haben diese Entwicklung sowie die Innovationsstärke der chinesischen Automobilhersteller massiv unterschätzt. Die Stärke der lokalen Marken beruht nicht nur auf attraktiven Produkten, sondern auch auf ihrer Fähigkeit, neue Technologien schnell in marktfähige Fahrzeuge umzusetzen und diese gezielt auf die Bedürfnisse chinesischer Kunden auszurichten. Entsprechend ging der Marktanteil der deutschen als auch der japanischen und koreanischen Hersteller deutlich zurück. Diese Veränderung wird seit 2 Jahren befeuert durch einen starken Preiskampf und einer Vielzahl von chinesischen Herstellern und neuen Marken. Aufgrund hoher Überkapazitäten von rund 40-50 Prozent und teils hohen Verlusten der Akteure ist jedoch in den nächsten Jahren mit einer breiten Konsolidierungswelle zu rechnen.“