Mit dem Übergang zur Elektromobilität verschieben sich die Kräfteverhältnisse im deut schen Automarkt. Chinesische Hersteller ziehen mit den japanischen gleich (je 6,7 % Markt anteil), Tesla verdreifacht seine Neuzulassungen; viele etablierte Hersteller verlieren Marktanteile.
Elektromobilität im Massenmarkt angekommen: Rekord-Marktanteil von 34,5 % im Sep tember 2026 (88.599 BEV); nach neun Monaten bereits 604.144 BEV-Neuzulassungen (+58 %) – mehr als im gesamten Jahr 2025.
CAM bestätigt für 2026 die Prognose von 825.000 bis 850.000 BEV-Neuzulassungen; das obere Ende der Spanne wird wahrscheinlicher.
Bergisch Gladbach, den 06.10.2026,
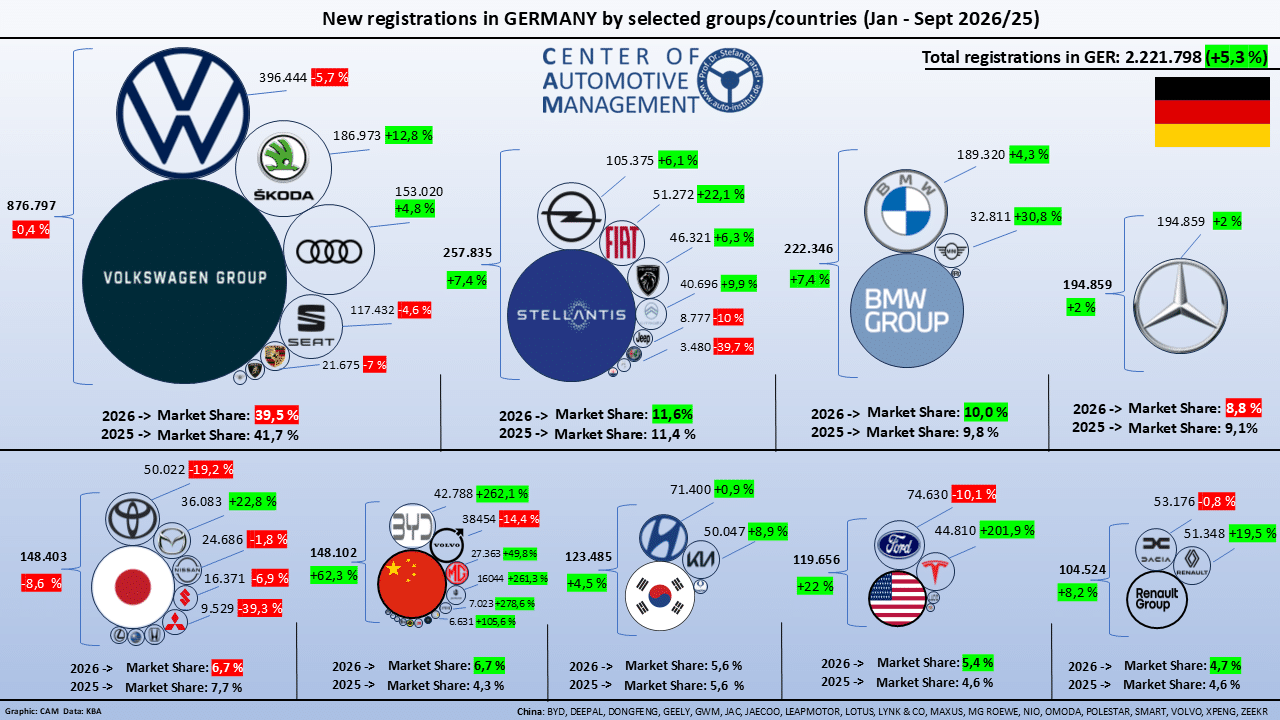
In Deutschland verschieben sich mit dem Übergang der Elektromobilität von der Nische zum Massen markt zunehmend die Kräfteverhältnisse zwischen den Automobilherstellern. Von Januar bis September 2026 konnten insbesondere chinesische Automobilhersteller und Tesla erheblich an Marktanteilen gewinnen, während viele etablierte Automobilhersteller aus Deutschland oder Japan im wachsen den Gesamtmarkt Marktanteile verlieren. Insgesamt wurden in den ersten neun Monaten 2.221.798 Pkw neu zugelassen, ein Plus von 5,3 % gegenüber dem Vorjahreszeitraum.
Der Volkswagen-Konzern bleibt mit weitem Abstand Marktführer. Allerdings sinken sowohl der Marktanteil (von 41,7 auf 39,5 %) als auch das Absatzvolumen (-0,4 %). Deutlich verliert die Kern marke VW (-5,7%), während vor allem Skoda (+12,8%) zulegen kann. Besonders stark gewinnen dagegen die chinesischen Hersteller, deren gemeinsamer Marktanteil nach drei Quartalen des Jahres 2026 um 2,4 Prozentpunkte auf jetzt 6,7 % steigt. Mit 148.102 Neuzulassungen liegen sie inzwischen nahezu gleichauf mit der Gruppe der japanischen Hersteller (148.403). Zu den Absatzgewinnern aus China zählt vor allem BYD, das mit 42.788 Pkw (+262%) bereits Volvo mit 38.454 Neuzulassungen (14,4%) überholt hat. Auch MG, Leapmotor und Xpeng legen deutlich zu. Zu den Gewinnern zählt auch der amerikanische Elektrofahrzeuganbieter Tesla, der mit 44.810 Pkw (+202%) insgesamt noch vor BYD rangiert.
Der Stellantis-Konzern kann als zweitgrößter Anbieter seinen Marktanteil in Deutschland leicht auf 11,6% (+0,2 Prozentpunkte) erhöhen, wozu vor allem Opel als absatzstärkste Marke (+6,1 %) und Fiat (+22,1 %) beitragen. Leichte Zugewinne des Marktanteils erzielt auch BMW mit einem Plus von 0,2 Prozentpunkten auf nunmehr 10,0 %, während Mercedes trotz eines Absatzplus von 2 % leicht Marktanteile verliert (8,8 %; -0,3 Prozentpunkte). Die japanischen Hersteller verlieren deutlich: Ihr Marktanteil sinkt von 7,7 auf 6,7 %, das Absatzvolumen um 8,6 %. Der Rückgang umfasst fast alle Marken; Toyota muss als volumenstärkster Anbieter ein Minus von 19,2 % verkraften. Mazda ist mit einem Plus von 22,8 % die positive Ausnahme im japanischen Lager.
Die koreanischen Hersteller Hyundai und Kia können ihren Marktanteil bei 5,6 % stabilisieren. Die Renault-Gruppe steigert ihren Marktanteil leicht auf 4,7 % (+0,1 Prozentpunkte), getragen von der Kernmarke Renault (+19,5 %). Dagegen verliert Ford im wachsenden deutschen Markt nach neun Monaten 10,1 % an Absatzvolumen.
Abbildung 1: Neuzulassungen von Pkw (alle Antriebe) nach Herstellern/Gruppen, Jan bis Sept 2026
Quelle: CAM | KBA
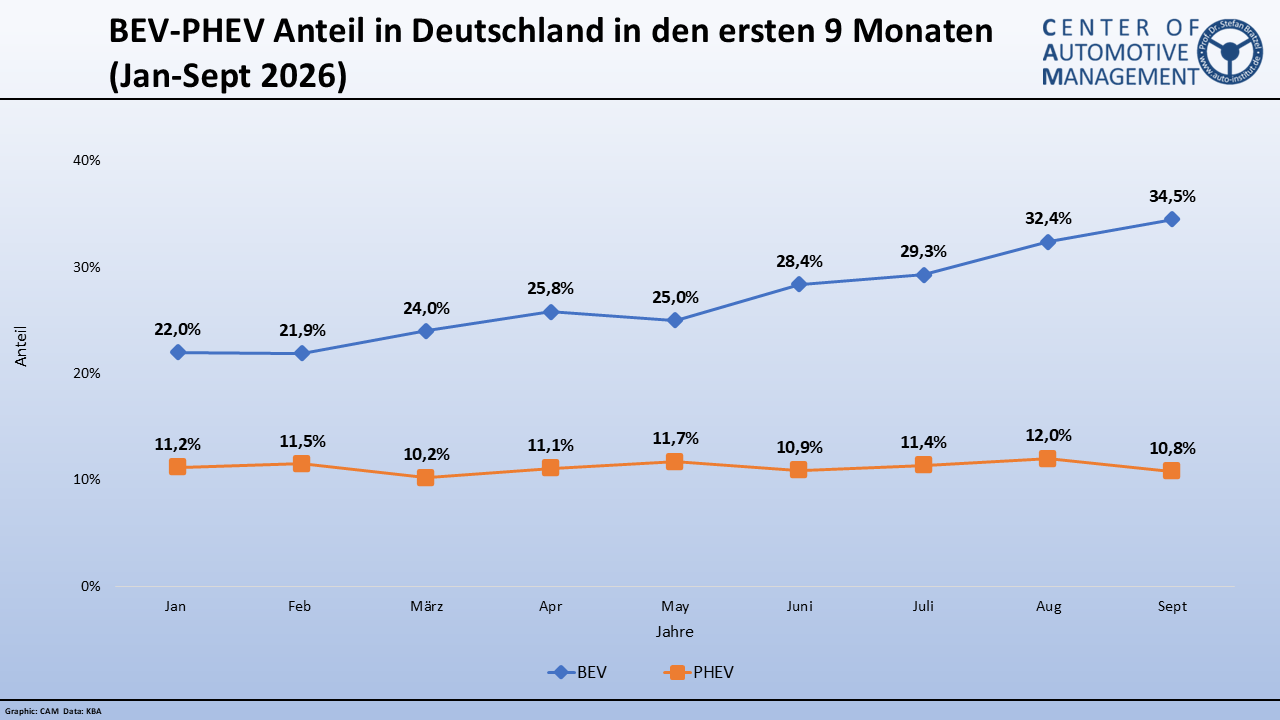
Besonders dynamisch entwickelt sich der Markt für batterieelektrische Pkw (BEV). Von Januar bis September 2026 wurden 604.144 BEV neu zugelassen – 58 % mehr als im Vorjahreszeitraum und bereits mehr als im gesamten Jahr 2025 (545.142). Ihr Anteil an den Neuzulassungen stieg von 18,1 % auf 27,2 %. Im Jahresverlauf kletterte der monatliche BEV-Anteil von 22,0 % im Januar auf den Rekordwert von 34,5 % im September. Mit 88.599 Einheiten (+94,7 %) war der September zugleich der zweitstärkste BEV-Monat überhaupt; mehr waren es nur im Dezember 2022 (104.325), als Käufer vor der Kürzung des Umweltbonus Zulassungen vorzogen. Dagegen stagniert der Marktanteil von Plug-in-Hybriden bei rund 11%(Jan–Sept:11,1 %). Im September wurden 27.861 PHEV neu zugelassen, was einem Marktanteil von 10,8 % entspricht. Gemeinsam kommen BEV und PHEV damit auf 45,4 % der Pkw-Neuzulassungen. Gleichzeitig verlieren klassische Verbrennungsmotoren erheblich an Bedeutung. Die Neuzulassungen von Benzinern gingen im September um 29,2 % auf 44.632 Fahrzeuge zurück, Diesel um 20,1 % auf 23.058 Einheiten im Vergleich zum Vorjahresmonat. Zusammen erreichten Benzin und Diesel nur noch einen Marktanteil von 26,4 % – deutlich weniger als die BEV allein.
Abbildung 2: Anteil von Elektrofahrzeugen (BEV) und Plug-in-Hybriden (PHEV) an den Pkw-Neuzulassungen in Deutschland, Jan–Sept 2026
Quelle: CAM | KBA
Hierzu Studienleiter Prof. Dr. Stefan Bratzel: „Das Elektroauto ist in Deutschland im Massenmarkt angekommen: Im September war mehr als jeder dritte Neuwagen ein reines E-Auto, und nach neun Monaten sind bereits mehr BEV neu zugelassen als im gesamten Jahr 2025. Getragen wird der Hochlauf vor allem vom deutlich breiteren Angebot attraktiver E-Modelle, aber auch von der staatlichen Förderung und den hohen Kraftstoffpreisen. Zugleich verschieben sich die Kräfteverhältnisse nachhaltig: Tesla und die chinesischen Hersteller gewinnen mit starkem Preis-Leistungs-Verhältnis Marktanteile, viele etablierte Hersteller verlieren. Der Elektromarkt wächst – aber nicht automatisch für die deutschen Hersteller. Sie müssen den Hochlauf jetzt mit wettbewerbsfähigen Kosten und bezahlbaren Modellen in eigene Marktanteile und Skaleneffekte übersetzen. Wer hier nicht mithalten kann, gehört mittelfristig zu den Verlierern. Die Politik sollte den Markthochlauf mit verlässlichen Rahmenbedingungen absichern, vor allem bei Ladeinfrastruktur und Ladepreisen. Für das Gesamtjahr erwarten wir 825.000 bis 850.000 neue Elektroautos – das obere Ende der Spanne wird immer wahrscheinlicher.“
Über den Electromobility Report:
Der CAM Electromobility Report analysiert regelmäßig die aktuellen Markt-, Absatz- und Innovationstrends der Elektromobilität in wichtigen Kernmärkten (z.B. China, USA, Europa und Deutschland). Gleichzeitig werden die wesentlichen Einflussfaktoren auf den Markthochlauf der Elektromobilität empirisch beleuchtet. Die Untersuchung konzentriert sich auf reine Batteriefahrzeuge (BEV) und Plug-In-Hybride (PHEV).
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Seine Kunden unterstützt das Auto-Institut auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und intimer Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Prof. Dr. Stefan Bratzel Bergisch Gladbach, den 14.08.2026
Der seit 2019 anhaltende Beschäftigungsrückgang in der deutschen Automobilindustrie war absehbar – fällt aber inzwischen deutlich stärker aus, als es die Transformation zur Elektromobilität allein erklären würde. Das zeigt eine aktuelle Auswertung des Center of Automotive Management (CAM).
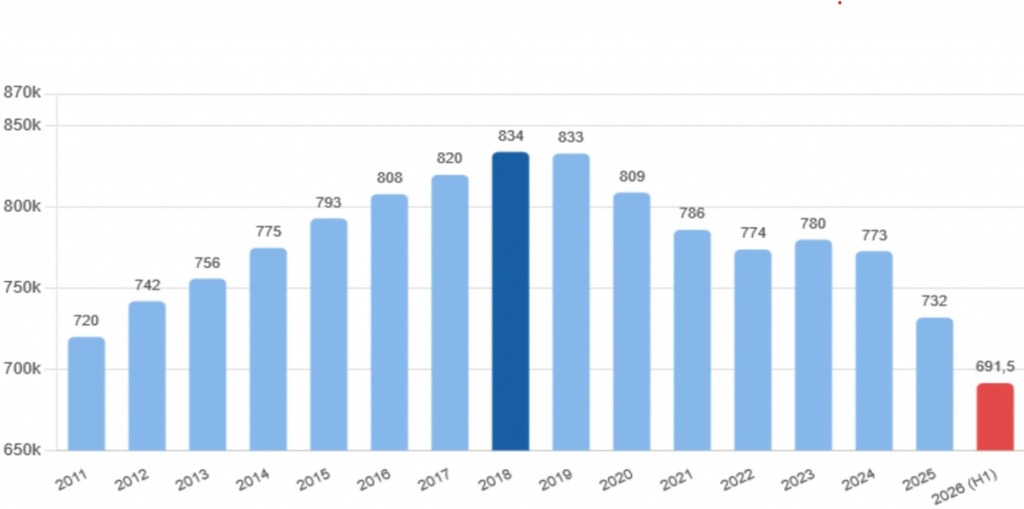
Aktuelle Daten des Statistischen Bundesamts belegen: Zum Ende des ersten Halbjahres 2026 waren in der Branche nur noch rund 691.500 Menschen beschäftigt – der niedrigste Stand seit Beginn der Erhebung im Jahr 2005. Gegenüber dem Beschäftigungshöchststand von 834.000 im Jahr 2018 sind das rund 142.500 Arbeitsplätze bzw. ein Rückgang von 17 Prozent (vgl. Abb. 1).
Abbildung 1: Entwicklung der Beschäftigung in der deutschen Automobilindustrie
Quelle: Destatis, CAM
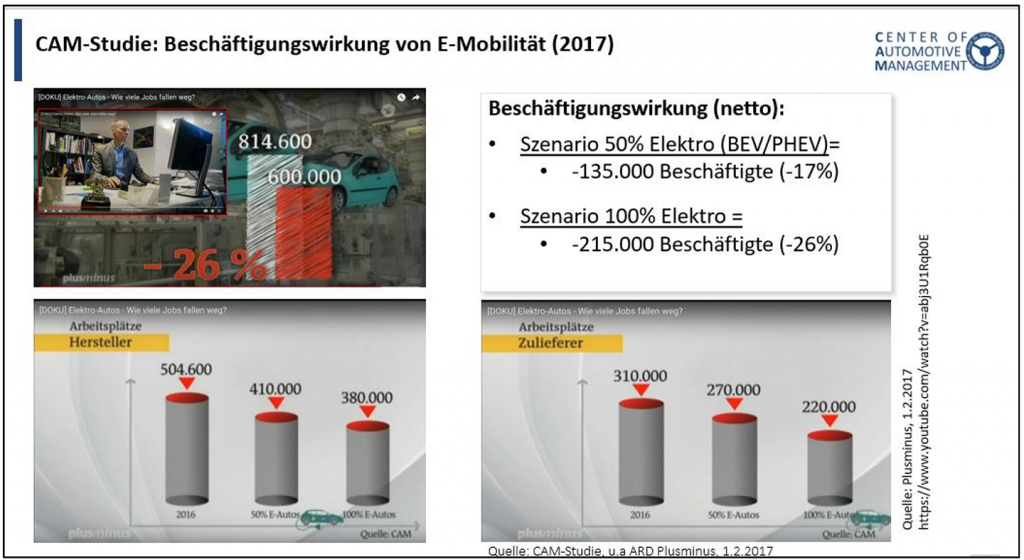
„Dass der Wandel zur Elektromobilität Beschäftigung kosten würde, haben wir bereits 2017 in unserer CAM-Studie zu den „Beschäftigungstrends der Elektromobilität in Deutschland“ belegt – dieser Effekt war erwartet worden und ist eingetreten“, so Studienleiter Stefan Bratzel. Die damalige Untersuchung über die u.a. auch ARD Plusminus berichtete, bezifferte den Beschäftigungseffekt bei einem Marktan teil von 50 Prozent batterie- und plug-in-elektrischer Fahrzeuge auf minus 135.000 Stellen bzw. -17 Prozent gegenüber 2016 (vgl. Abb. 2).
Genau diese Größenordnung ist inzwischen erreicht – obwohl der tatsächliche Anteil rein batterie elektrischer Neuzulassungen in Deutschland im ersten Halbjahr 2026 erst bei rund 25 Prozent und der von Plug-in-Hybriden (PHEV) bei 11 Prozent lag und damit deutlich unter der 2017 unterstellten Marke von 50 Prozent.
„Der Stellenabbau, den wir heute sehen, geht damit klar über das hinaus, was der reine Antriebswechsel erklären würde“, so Stefan Bratzel weiter. „Wir beobachten bereits jetzt einen Beschäftigungsrückgang, den unsere damalige Studie erst bei einem sehr viel höheren Elektrifizierungsgrad erwartet hatte. Das zeigt: Ein erheblicher Teil des Rückgangs ist nicht der Transformation selbst, sondern der sich verschlechternden Wettbewerbsposition des Standorts Deutschland zuzuschreiben – hohe Ener gie- und Arbeitskosten, regulatorische Lasten und zunehmender Konkurrenzdruck durch chinesische Hersteller, auch auf traditionellen Exportmärkten.“
Besonders betroffen sind die Zulieferer: Ihre Beschäftigung sank zum Ende des ersten Halbjahres 2026 um 7,6 Prozent, bei den Fahrzeugherstellern lag der Rückgang bei 6,1 Prozent – beides deutlich über dem Durchschnitt des Verarbeitenden Gewerbes insgesamt (-2,7 Prozent).
„Die Transformation an sich hätte diesen Aderlass so früh und in diesem Tempo nicht erfordert“, so Bratzel. „Umso wichtiger ist es, jetzt an den Standortbedingungen anzusetzen, statt den Stellenabbau pauschal der E-Mobilität zuzuschreiben. Gleichzeitig gilt es für die Automobilindustrie Abhängigkeiten in den Transformationsfeldern der Elektromobilität und Software / KI zu reduzieren und kritische bzw. differenzierende Teile beschäftigungsrelevanter Wertschöpfung nach Deutschland zu holen. Gleichzei tig müssen mittel- und langfristig neue Wachstumsfelder, wie etwa automotisiertes Fahren und Robotik, mutig erschlossen werden.“
Abbildung 2: Ergebnisse der Studie zur Beschäftigungswirkung der Elektromobilität des CAM (2017)
Über das CAM: Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, ins besondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Center of Automotive Management (CAM) Prof. Dr. Stefan Bratzel An der Gohrsmühle 25 51465 Bergisch Gladbach Tel.: +49 (0) 22 02 / 28577-0 Mobil: +49 (0) 174 / 9 73 17 78 Fax: +49 (0) 22 02 / 28577-28 E-Mail: stefan.bratzel@auto-institut.de Web: www.auto-institut.de
Rekordwerte an Elektroneuzulassungen in Deutschland; CAM erhöht die Prognose für Elektro-Neuzulassungen in Deutschland für das Gesamtjahr auf bis zu 850.000 BEV.
Chinesische Automobilhersteller steigern ihre Neuzulassungen auf einen Rekordwert von 6,2% am Gesamtmarkt in Deutschland.
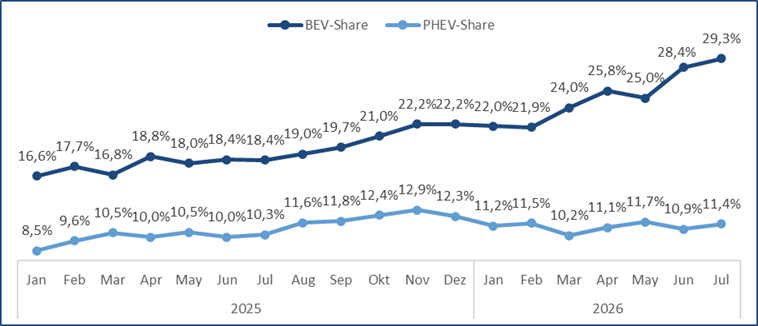
Die Elektromobilität gewinnt in Deutschland weiter spürbar an Fahrt: Zusammen kommen batterieelektrische Pkw (BEV) und Plug-in-Hybride (PHEV) im Juli 2026 auf einen Anteil von 40,7 % an den Neuzulassungen – was ein neuer Rekordwert in Deutschland darstellt (vgl. Abb. 1). BEV-Anteil steigt im Juli auf 29,3 % und markiert den zweithöchsten je erreichten Monatswert. Der PHEV-Anteil bleibt mit 11,4 % dagegen nahezu stabil und bewegt sich weiterhin im Korridor von rund 10 bis 12 %, der seit Mitte 2025 zu beobachten ist.
Insgesamt hat die Zunahme an attraktiven Elektromodellen der Hersteller, die neuen Förderkulissen sowie die hohen Kraftstoffpreise infolge des Irankrieges für eine weitere Belebung der Elektronachfrage gesorgt. Für das Gesamtjahr 2026 erhöht das CAM die Prognose daher leicht: CAM rechnet nunmehr mit einem Neuzulassungsvolumen von 825.000 bis 850.000 BEV-Pkw in Deutschland, was einem BEV-Anteil von rund 28 % an den Neuzulassungen entspricht.
Abbildung 1: Anteil von reinen Elektrofahrzeugen (BEV) und PHEV in Deutschland in den ersten 7 Monaten (Jan bis Juli 2026)
Quelle: KBA, CAM
Im Juli 2026 setzt sich das starke Wachstum der Elektromobilität in Deutschland weiter fort. In den ersten sieben Monaten des Jahres kommen BEV mit einem Plus von 50,2 % gegenüber dem Vorjahreszeitraum auf 446.615 Neuzulassungen; allein im Juli wurden 78.609 BEV neu zugelassen. Damit liegt der Juli-Wert zwar leicht unter dem bisherigen Rekordmonat Juni (84.057), bewegt sich aber weiterhin deutlich über dem Vorjahresniveau (Juli 2025: 48.614 BEV). Plug-in-Hybride (PHEV) legen im gleichen Zeitraum um 17,0 % auf 194.402 Fahrzeuge zu und wachsen damit spürbar langsamer als rein batterieelektrische Pkw.
Hierzu Studienleiter Stefan Bratzel: „Die deutschen Konzernmarken dominieren den heimischen BEV-Markt zwar nach wie vor, ihr gemeinsamer Marktanteil ist im ersten Halbjahr 2026 im Vergleich zum Vorjahreszeitraum jedoch von 63,5 % auf 54,2 % spürbar zurückgegangen. Insbesondere Tesla, die Stellantis-Marken und die chinesischen Hersteller können ihre Marktanteile bei den batterieelektrischen Neuzulassungen merklich erhöhen, wobei vor allem der Marktführer Volkswagen verliert. Aber auch unter Berücksichtigung aller Antriebe zählen in den ersten sieben Monaten die chinesischen Hersteller zu den großen Marktgewinnern, während deutsche und japanische Hersteller Marktanteile verlieren: BYD hat in Deutschland etwa erstmals Volvo bei den Neuzulassungen überholt. Die Elektromobilität und chinesische Newcomer verändern künftig die Kräfteverhältnisse im deutschen Markt nachhaltig. Förderrichtlinien und Regulation sind entsprechend anzupassen, so dass die Wertschöpfung vorwiegend in Europa stattfindet und unfaire Geschäftspraktiken vermieden werden.“
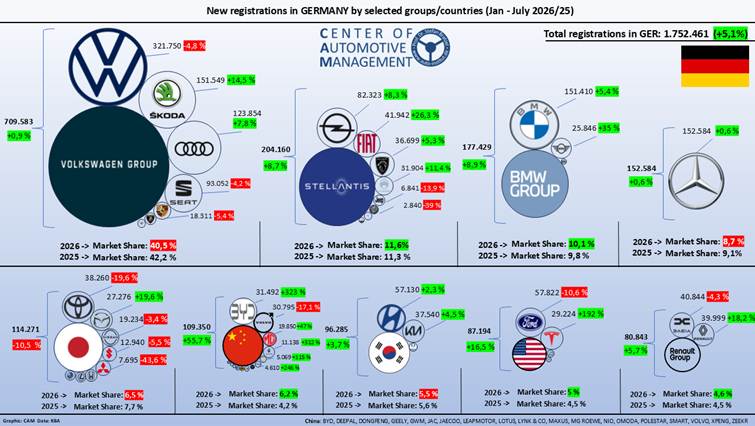
Im Gesamtmarkt wurden in Deutschland in den ersten 7 Monaten (Jan bis Juli) 2026 1.752.461 Neuwagen zugelassen, ein Anstieg von 5,1 % gegenüber dem Vorjahr (vgl. Abb. 2). Der Gesamtmarktanteil aller deutschen Konzernmarken sinkt auf ihrem Heimatmarkt um 1,8 Prozentpunkte auf nur noch 59,3 %. Dagegen steigt der Anteil aller chinesischen Hersteller um 2 Prozentpunkte auf einen historischen Höchststand von 6,2 %. Der Volkswagen-Konzern bleibt mit weitem Abstand der volumenstärkste Akteur. Der Konzern hält in den ersten 7 Monaten einen Anteil von 40,5 %, im Vorjahreszeitraum lag dieser noch bei 42,2 %. Der Marktanteil von Mercedes-Benz ging ebenfalls leicht zurück auf 8,7 %, während die BMW Group ihren Marktanteil von 9,8 % auf 10,1 % leicht ausbauen konnte. Die japanische Hersteller, allen voran Toyota, verlieren rund 1,8 % Marktanteil in Deutschland, wobei lediglich Mazda überdurchschnittliche Zugewinne verzeichnet. Die koreanischen Marken Hyundai und Kia sowie die Renault-Gruppe können ihre Marktanteile ungefähr halten.
Abbildung 2: Neuzulassungen von Pkw (alle Antriebe) nach Herstellern/Gruppen (Jan bis Juli 2026)
Quelle: KBA, CAM
Über den Elektromobilität Report:
Der CAM Elektromobilität Report analysiert regelmäßig die aktuellen Markt-, Absatz- und Innovationstrends der Elektromobilität in wichtigen Kernmärkten (z.B. China, USA, Europa und Deutschland). Gleichzeitig werden die wesentlichen Einflussfaktoren auf den Markthochlauf der Elektromobilität empirisch beleuchtet. Die Untersuchung konzentriert sich auf reine Batteriefahrzeuge (BEV) und Plug-In-Hybride (PHEV).
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Seine Kunden unterstützt das Auto-Institut auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und intimer Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
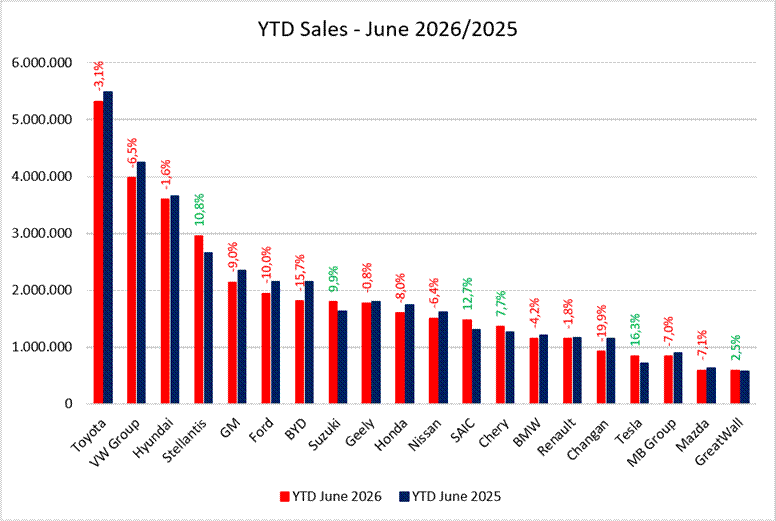
Absatzrückgang auf breiter Front: Die 20 untersuchten Automobilhersteller liefern im ersten Halbjahr 2026 zusammen rund 37,3 Mio. Fahrzeuge aus – etwa 1,1 Mio. bzw. 2,8% weniger als im Vorjahreszeitraum. 14 der 20 Konzerne verzeichnen rückläufige Volumina.
Die Halbjahresbilanz der deutschen Automobilhersteller ist vor allem aufgrund stark rückläufiger Verkaufszahlen in China deutlich negativ. Für das Gesamtjahr ist keine Besserung in Sicht.
Toyota bleibt mit hochgerechnet rund 5,3 Mio. Fahrzeugen der absatzstärkste Hersteller vor Volkswagen und Hyundai-Kia. Stellantis, die SAIC-Eigenmarken und Chery zählen zu den Wachstumsgewinnern, während die China-Schwäche vor allem etablierte internationale Hersteller belastet.
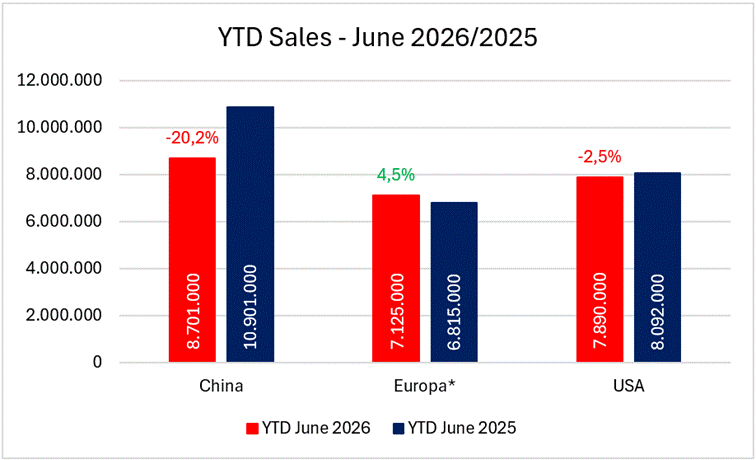
Die Pkw-Kernmärkte China und USA sind zum Teil stark rückläufig, während in Europa leichte Zugewinne verzeichnet werden.
Globale Absatztrends der Automobilhersteller
Für die deutschen Automobilhersteller entwickelt sich das Gesamtjahr 2026 zu einer Belastungsprobe mit überdurchschnittlichen globalen Absatzverlusten in der ersten Jahreshälfte, vor allem infolge von stark rückläufigen Verkäufen in China. Bei erhöhter Wettbewerbsintensität sind negative Folgen für die finanzielle Performance zu erwarten, wenn nicht durch Effizienzverbesserungen gegengesteuert wird. Die 20 betrachteten Automobilhersteller kommen im ersten Halbjahr 2026 auf zusammen rund 37,3 Mio. Fahrzeuge, was einen Rückgang zum Vorjahreszeitraum von rund 1,1 Mio. Fahrzeugen bzw. einem Minus von 2,8 % entspricht. Bei den deutschen Automobilherstellern liegt der Absatzverlust zwischen 4,2 und 7 %. 14 der 20 analysierten Konzerne bleiben bei den globalen Absatzzahlen unter dem Vorjahreswert. Toyota behauptet mit hochgerechnet 5,3 Mio. Fahrzeugen die Spitzenposition vor Volkswagen mit 3,97 Mio. und Hyundai-Kia mit 3,60 Mio. Fahrzeugen. Dahinter folgen Stellantis mit 2,95 Mio. und GM mit rund 2,14 Mio. Fahrzeugen (vgl. Abb. 1). Das sind die zentralen Ergebnisse des AutomotivePerformance Report 2026 des Center of Automotive Management (CAM), der regelmäßig die Markt- und Absatztrends der Automobilbranche bilanziert.
Zu den Gewinnern des ersten Halbjahres 2026 zählen vor allem Tesla, Stellantis, Suzuki und die chinesischen OEM SAIC und Chery, wofür unterschiedliche Ursachen verantwortlich sind. Tesla (+16,3 %) profitiert von einer Erholung der Nachfrage nach Elektromobilität sowie einer verbesserten Modellverfügbarkeit und einer günstigen Vergleichsbasis im Vorjahr. Stellantis punktet mit einem Zuwachs von 10,8%, wobei der Anstieg neben neuen Modellen auch Ergebnis einer Erholung von schwachen Ergebnissen der Vorjahre, insbesondere in Nordamerika, ist. Die SAIC-Eigenmarken (+12,7%) und Chery (+7,7%) profitieren vor allem von der Expansion ins Ausland und der Nachfrage nach elektrifizierten Modellen. Suzuki (+9,9%) wird demgegenüber durch die starke Stellung im robusten Indiengeschäft gestützt.
Stark überdurchschnittliche Absatzverluste weisen die chinesischen Hersteller BYD und Changan sowie die US-Hersteller Ford und GM auf. BYD verliert überdurchschnittlich im rückläufigen chinesischen Markt (-39 %), was durch Zugewinne in internationalen Regionen nicht kompensiert werden kann. GM und Ford verlieren überdurchschnittlich im Heimatmarkt USA, was zum Teil an Portfoliobereinigungen und Lieferproblemen lag. Die deutschen Hersteller verlieren überdurchschnittlich aufgrund der hohen Verluste im chinesischen Markt. Volkswagen verliert 6,5%, Mercedes-Benz 7%, während BMW 4,2% unter dem Vorjahr liegt. Toyota büßt im ersten Halbjahr ebenfalls rund 3 Prozent seiner globalen Verkäufe im Vergleich zum Vorjahreszeitraum ein, wobei die Absatzrückgänge in China teilweise durch höhere Verkäufe in den USA kompensiert werden konnten. Relativ stabil bleiben die Absatzzahlen bei Hyundai, die dank Zuwächsen in den USA nur 1,6 Prozent ihrer Verkäufe abgeben müssen.
Abbildung 1: Pkw-Absatz globaler Automobilhersteller im Jan-Juni 2026 (H1 2025)*
Quelle: CAM; * Anmerkungen: Halbjahreswerte wurden teilweise auf Basis der Absätze der ersten fünf Monate sowie des Vorjahresvolumens für Juni hochgerechnet. Volkswagen exklusive TRATON, Hyundai einschließlich Kia, Geely einschließlich Volvo Cars und Polestar; SAIC nur Eigenmarken. Stellantis konsolidierte Auslieferungen, inkl. Leapmotor.
Studienleiter Stefan Bratzel: „Die globale Automobilindustrie tritt in eine neue Phase der Marktbereinigung ein, die in einem darwin’schen Ausleseprozess mündet. Wem es nicht gelingt, sich schnell den neuen Markt- und Technologiebedingungen anzupassen, droht längerfristig auszuscheiden bzw. die Unabhängigkeit zu verlieren. Der Absatzrückgang ist dabei Ausdruck einer Kombination aus konjunktureller Schwäche, geopolitischen Unsicherheiten, hohen Finanzierungskosten und einem immer schärferen technologischen Verdrängungswettbewerb. Für die finanzielle Performance der Hersteller sind die Aussichten entsprechend herausfordernd. Sinkende Volumina, Preisdruck und hohe Investitionen in Elektromobilität, Software und neue Fahrzeugarchitekturen belasten gleichzeitig. Hersteller, die den Absatzrückgang nicht durch Produktivitätsfortschritte, geringere Komplexität und konsequente Kostensenkungen kompensieren können, müssen mit deutlich rückläufigen Margen rechnen. Das Jahr 2026 dürfte deshalb zu einem weiteren Beschleuniger der Konsolidierung und Restrukturierung in der globalen Automobilindustrie werden.“
Entwicklung der Pkw-Kernmärkte USA, Europa und China
Die drei betrachteten Kernmärkte entwickeln sich im ersten Halbjahr 2026 deutlich unterschiedlich (vgl. Abb. 2). Während China um 20 % und die USA um 3 % unter dem Vorjahresniveau liegen, wächst Europa um rund 4,5 %. In Europa stützen insbesondere die steigende Nachfrage nach elektrifizierten Fahrzeugen und neue Modellangebote den Markt. In den USA belasten dagegen ein schwächeres Marktumfeld sowie handelspolitische und regulatorische Unsicherheiten die Entwicklung. Der starke Einbruch in China prägt jedoch die globale Absatzbilanz und beschleunigt zugleich die internationale Expansion chinesischer Hersteller.
Abbildung 2: Gegenüberstellung der Fahrzeugverkäufe nach Region im H1 2025 zu H1 2026*
Quelle: CAM; *Anmerkungen: Halbjahreswerte wurden teilweise auf Basis der ersten fünf Monate sowie des Vorjahresvolumens für Juni hochgerechnet.
Der chinesische Pkw-Neuwagenmarkt geht im ersten Halbjahr 2026 um 20,2 % zurück. Ausschlaggebend sind vor allem die schwächere wirtschaftliche Gesamtsituation. CAM rechnet in China für das Gesamtjahr mit mit nur noch 19,5 Mio. Pkw, was einem Rückgang von über 4 Mio. Pkw entspricht. Dadurch verschärft sich der Verdrängungswettbewerb weiter und dürfte in den kommenden Jahren zu einer stärkeren Konsolidierung des Marktes führen.
Einstweilen dürften die einheimischen chinesischen Anbieter ihre Marktanteile weiter erhöhen, aufgrund ihrer zunehmend nachgefragten preisgünstigen elektrifizierten Modelle. Für die deutschen Hersteller wird das Jahr 2026 zu einer zusätzlichen Belastungsprobe mit überdurchschnittlichen Marktanteilverlusten: Einerseits ist mit Volumenrückgängen durch den stark rückläufigen Markt zu rechnen, andererseits drohen Marktanteilsverluste, aufgrund ihrer überdurchschnittlichen Verkaufsstärke bei Verbrennern, die jedoch in China an Bedeutung verlieren. Bereits im 1. Halbjahr sinken die China-Verkäufe von Volkswagen um 25,9%, von BMW um 20,4% und von Mercedes-Benz um 28,3%.
Anhang: Methodik
Die Auswertung beruht auf den bis zum 13. Juli 2026 veröffentlichten Konzernangaben. Für Toyota, Suzuki, Honda, Nissan, Renault und Mazda liegen noch keine vollständigen Juni-Zahlen vor; deren Halbjahreswerte wurden von CAM auf Basis der Veränderungsrate von Januar bis Mai und des Vorjahresvolumens für Juni hochgerechnet. Die Konzernabgrenzungen folgen der CAM-Systematik: Volkswagen exklusive TRATON, Hyundai einschließlich Kia und Geely einschließlich Volvo Cars und Polestar; bei SAIC berücksichtigt die Vergleichsreihe die Eigenmarken. Bei Stellantis handelt es sich um konsolidierte Auslieferungen an Handel, Distributoren sowie End- und Flottenkunden.
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
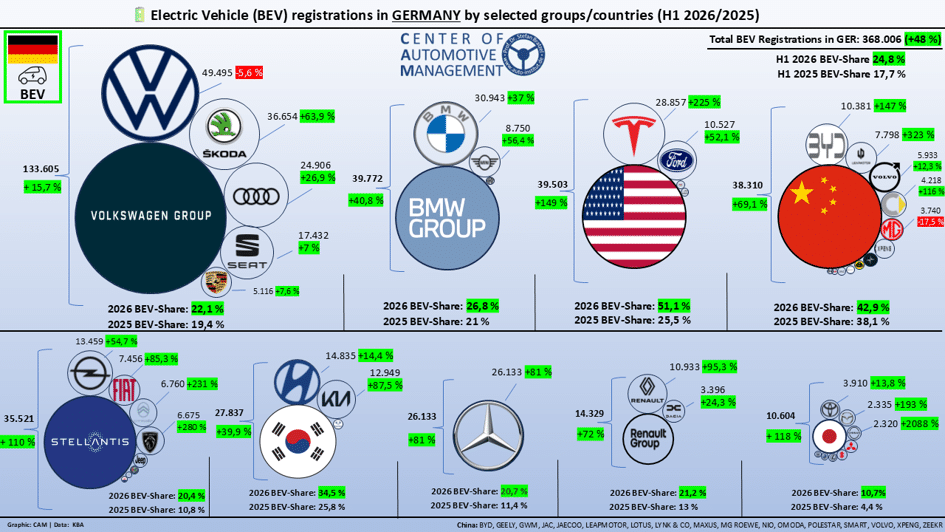
Elektrofahrzeuge setzen im ersten Halbjahr 2026 in Deutschland ihr starkes Wachstum fort. Batterieelektrische Pkw (BEV) kommen mit einem Plus von 48 % gegenüber dem Vorjahreszeitraum auf 368.000 Neuzulassungen; der BEV-Anteil steigt damit auf 24,8 % (Vorjahr: 17,7 %). Nach Herstellern dominiert der Volkswagen-Konzern den deutschen BEV-Markt mit 133.605 Neuzulassungen im ersten Halbjahr 2026. Allerdings sinkt der Anteil von Volkswagen an den gesamten BEV-Neuzulassungen auf 36,3 % nach rund 46 % im Vorjahreszeitraum. Zu den Gewinnern zählen im ersten Halbjahr 2026 vor allem Tesla, der Stellantis-Konzern sowie die chinesischen Hersteller, die mit überdurchschnittlichem Wachstum ihren Marktanteil an den Elektro-Neuzulassungen deutlich erhöhen können (vgl. Abb. 1). Das sind die zentralen Ergebnisse des Electromobility Report 2026 des Center of Automotive Management (CAM), der regelmäßig die Entwicklungen auf den wichtigsten Elektromärkten bilanziert.
Abbildung 1: BEV-Neuzulassungen nach Herstellern/Gruppen im 1. HJ 2026
Quelle: CAM
Die chinesischen Automobilhersteller kommen in der ersten Jahreshälfte 2026 auf über 38.000 BEV-Neuzulassungen (+68 %) und liegen damit nur noch knapp hinter BMW (39.772), der Gruppe der US-amerikanischen Hersteller mit Tesla und Ford (39.503) und bereits vor der Stellantis-Gruppe (35.521). Besonders stark entwickeln sich die BEV-Neuzulassungen bei BYD und vor allem bei Leapmotor; Leapmotor ist in Europa über ein Joint Venture mit Stellantis verbunden. Insgesamt fokussieren sich die chinesischen Hersteller immer stärker auf Elektromobilität; BEV machen bereits 42,9 % ihrer Gesamtzulassungen in Deutschland aus. Demgegenüber liegen die BEV-Anteile von Volkswagen, Stellantis, Mercedes und Renault noch unter dem BEV-Marktanteil von 24,8 %. Besonders gering sind die BEV-Neuzulassungsanteile der japanischen Hersteller (10,7 %).
Volkswagen profitiert bei der Elektromobilität vor allem vom starken Wachstum von Škoda (+63,9 %) sowie von Audi (+26,9 %), während die Kernmarke VW ein Minus von 5,6 % meldet. BMW wächst mit einem Plus von 40,8 % leicht unterhalb des Marktdurchschnitts, während Mercedes ein überdurchschnittliches Wachstum (+81 %) vorweisen kann. Die deutschen Hersteller kommen in Deutschland zusammen auf einen BEV-Marktanteil von 54,2 %.
Besonders stark fallen nach dem Einbruch im vergangenen Jahr die BEV-Neuzulassungen von Tesla aus (+225 %), getragen vor allem vom überarbeiteten Model Y. Stellantis steigerte seine BEV-Neuzulassungen im Jahresvergleich um rund 110 %, wobei die meistverkauften Modelle von Opel und Fiat stammen. Leicht unter dem Gesamtmarkt liegt das Wachstum der koreanischen Hersteller (+39,9 %); hier legt vor allem Kia stark zu.
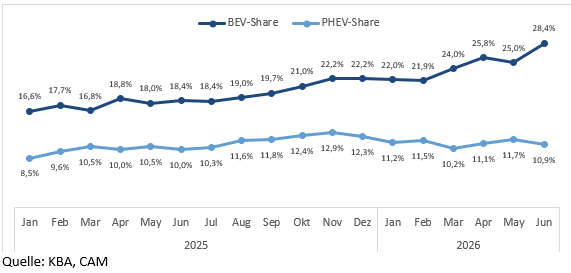
Insgesamt nehmen die monatlichen BEV-Neuzulassungen seit 2025 fast kontinuierlich zu und erreichen im Juni einen Anteil von 28,4 %. Plug-in-Hybride (PHEV) legen im gesamten ersten Halbjahr 2026 um 18 % auf 164.000 Fahrzeuge zu; ihr Anteil an den Neuzulassungen liegt im Juni bei 10,9 % (vgl. Abb. 2).
Für das Gesamtjahr 2026 rechnet das CAM mit einem BEV-Markt von 750.000 bis 800.000 Pkw in Deutschland, was einem BEV-Anteil von 25,0 bis 26,7 % entspricht.
Abbildung 2: Neuzulassungsanteile von reinen Elektrofahrzeugen (BEV) und Plug-in-Hybriden (PHEV) in Deutschland (Jan. 2025 bis Jun. 2026)
Hierzu Studienleiter Stefan Bratzel: „Die Elektromobilität wird bei den Neuzulassungen in Deutschland immer mehr zum ‚neuen Normal‘ und erreicht zunehmend breitere Käufergruppen. Die Dynamik wird neben den gestiegenen Kraftstoffpreisen und der staatlichen Kaufprämie vor allem durch eine zunehmende Zahl attraktiver BEV-Modelle getrieben. Durch die hohe Wettbewerbsintensität werden die Marktanteile zwischen den Automobilherstellern in Deutschland neu verteilt. Chinesische Automobilhersteller werden versuchen, mit einem starken Preis-Leistungs-Verhältnis weitere Marktanteile zu gewinnen. Wer hier nicht gegenhalten kann, wird mittelfristig zu den Verlierern zählen und könnte langfristig aus dem Markt ausscheiden.“
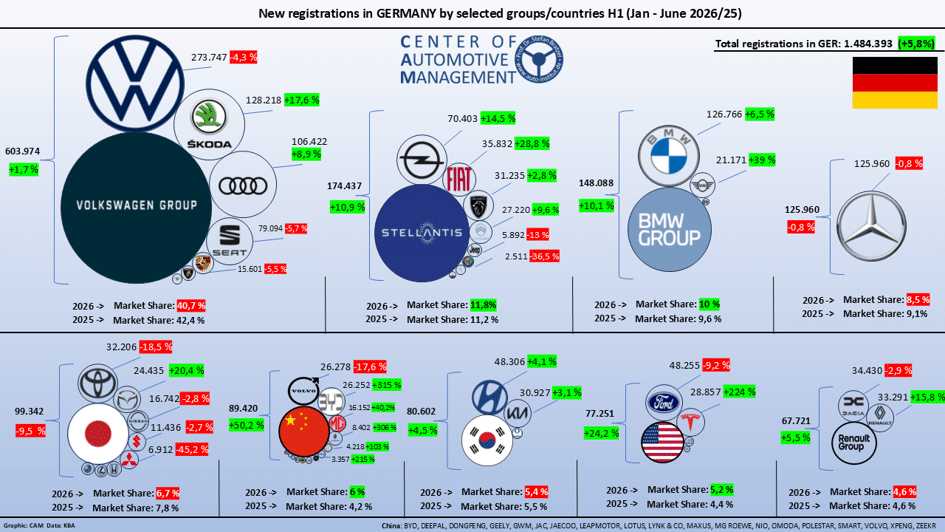
Im Gesamtmarkt wurden in Deutschland im ersten Halbjahr 2026 1.484.393 Neuwagen zugelassen; das entspricht einem Anstieg von 5,8 % gegenüber dem Vorjahr. Der Gesamtmarktanteil aller deutschen Marken sank auf ihrem Heimatmarkt um 2,3 Prozentpunkte auf nur noch 49 %. Dagegen stieg der Anteil aller chinesischen Hersteller um 1,8 Prozentpunkte auf einen historischen Höchststand von 6,0 %. Der Volkswagen-Konzern bleibt der größte Akteur: Er hielt im ersten Halbjahr einen Anteil von 40,7 %; im Vorjahreszeitraum lag dieser noch bei 42,4 %. Der Marktanteil von Mercedes-Benz ging ebenfalls leicht auf 8,5 % zurück. Die BMW Group konnte ihren Marktanteil leicht von 9,6 % auf 10,0 % ausbauen.
Abbildung 3: Pkw-Neuzulassungen (alle Antriebe) nach Herstellern/Gruppen im 1. HJ 2026
Quelle: CAM
Über den Electromobility Report:
Der CAM Electromobility Report analysiert regelmäßig die aktuellen Markt-, Absatz- und Innovationstrends der Elektromobilität in wichtigen Kernmärkten (z. B. China, USA, Europa und Deutschland). Gleichzeitig werden die wesentlichen Einflussfaktoren auf den Markthochlauf der Elektromobilität empirisch beleuchtet. Die Untersuchung konzentriert sich auf reine Batteriefahrzeuge (BEV) und Plug-in-Hybride (PHEV).
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Auto-Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mit fundiertem Branchen-Know-how und umfassender Marktkenntnis erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für Kunden aus der Automobil- und Mobilitätswirtschaft.
Geely ist der innovationsstärkste Konzern im Bereich Elektromobilität gefolgt von der Volkswagen Group und BYD. Die Top-Aufsteiger gegenüber dem Vergleichszeitraum sind neben Geely vor allem BYD, die deutschen Konzerne BMW und Mercedes-Benz sowie Renault.
Deutschland holt bei der Elektro-Innovationsstärke im Ländervergleich im zurückliegenden Jahr massiv auf und liegt jetzt fast gleichauf zu den chinesischen Automobilherstellern.
Hohe Korrelation zwischen Innovationsstärke und Elektroabsatz: Eine hohe Innovationskraft im Elektrobereich wirkt sich positiv auf die Elektroverkäufe aus. Die Top-6 der innovationsstärksten Elektro-Autobauer bilden gleichzeitig die Top-6 nach Elektroabsätzen im Gesamtjahr 2025 und in Q1 2026.
Der chinesische Hersteller BYD muss im ersten Quartal 2026 seine im letzten Jahr erlangte Führungsposition als global absatzstärkster E-Auto-Bauer wieder an den US-Hersteller Tesla abgeben. Auf den weiteren Plätzen drei und vier folgen Geely und Volkswagen.
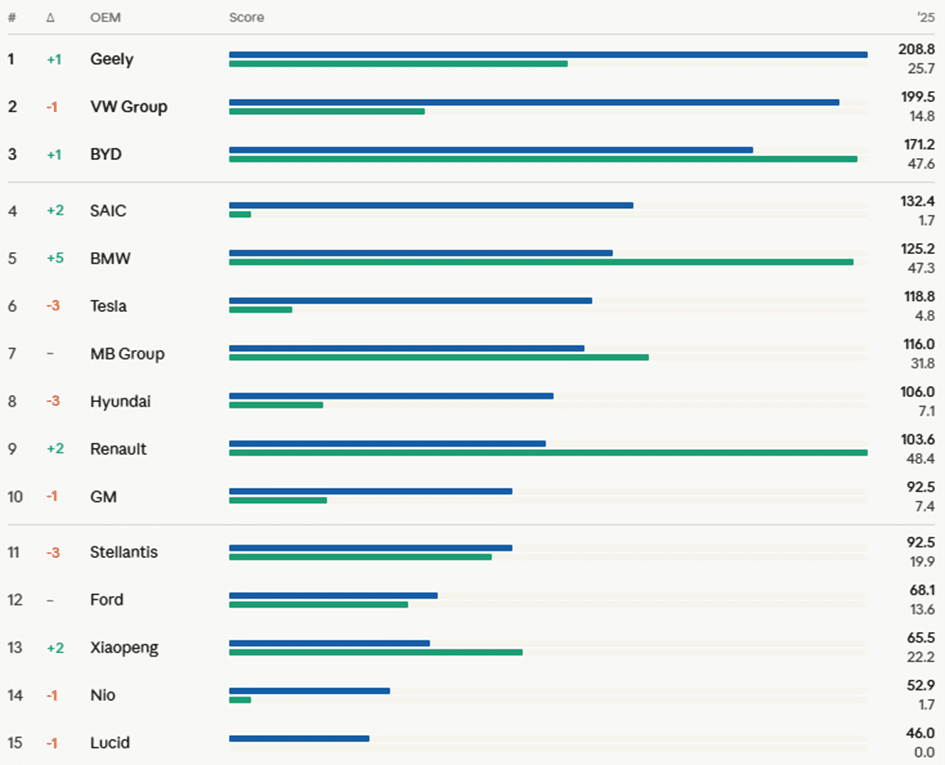
Das Ranking der innovationsstärksten Elektroautobauer wird immer stärker von chinesischen und deutschen OEMs geprägt. Angeführt wird das Ranking erstmals von der Geely-Gruppe mit einem Gesamtwert von 209 Indexpunkten (IP), die sich im jährlichen Periodenvergleich um einen Rang verbessert und sich vor die VW Group (200 IP) und BYD (171 IP) setzt. Auf den weiteren Plätzen folgen die SAIC-Gruppe, BMW, Tesla, Mercedes-Benz, Hyundai und Renault sowie General Motors noch innerhalb der Top-10 (vgl. Abbildung 1).
Das sind die Ergebnisse des Electromobility Report 2026, das Markt- und Innovationstrends der globalen Automobilhersteller bilanziert. Das CAM-Ranking bewertet die 35 wichtigsten Automobilgruppen von reinen E-Autos (BEV) nach ihrer Innovationsstärke auf Basis von 874 einzeln bewerteten Serien-Innovationen im Zeitraum 2020 bis 2025. Allein im Jahr 2025 konnten 162 Neuerungen identifiziert und insbesondere in den Kategorien „Reichweite“, „Ladeleistung“ und „Verbrauch“ sowie „E-Auto-Ökosystem“ nach dem M.O.B.IL-Ansatz mit Indexpunkten bewertet werden.
Geely punktet nicht allein durch schiere Modellvielfalt, sondern auch durch technische Spitzenwerte einzelner Baureihen: So erreicht der Lotus Emeya eine Rekord-Ladeleistung von 450 kW im Segment, während der Zeekr Mix mit 450 kW und einem Ladevorgang von 10 auf 80 % in nur 10,5 Minuten ebenfalls Bestwerte setzt. Die VW Group präsentiert mit dem Porsche Cayenne Electric ein strukturell integriertes 113-kWh-Batteriesystem, das die Karosseriesteifigkeit erhöht, den Schwerpunkt absenkt und weniger Energie benötigt – zudem liefert die Turbo-Variante mit 850 kW (1.156 PS) und 2,5 Sekunden von 0 auf 100 km/h den stärksten Großserien-SUV im Segment. BYD überzeugt durch ein besonders breites Innovationsportfolio: Der Han L kombiniert 1.000-kW-Dual-Gun-Laden, eine weiterentwickelte Blade-Batterie 2.0 mit Tieftemperaturladen bei –30 °C sowie einen Hochleistungsmotor mit 30.511 U/min – und auch der Tang L sowie der Yangwang U7 setzen mit bis zu 1.000 kW bzw. 500 kW Ladeleistung Maßstäbe in ihren Segmenten.
Abbildung 1: Kumulative BEV-Innovationsstärke* von globalen Automobilherstellern | 2020-2025
Quelle: CAM. Chart AI26-028. Note: * Cumulated innovation strength of regarded OEMs (series only, A-EL & A-EVE, years: 2020-2025, previous: 2019-2024). Stellantis: Estimations for 2019 and 2020.
Zu den Aufsteigern des Jahres zählen neben Geely vor allem BYD, BMW, Renault und Mercedes-Benz. Während sich BYD um einen Platz auf Rang 3 steigern kann, zählt BMW zu den größten Aufsteigern im Ranking, die einen Sprung von Rang 10 auf Rang 5 machen. Technisch sticht dabei besonders der neue BMW iX3 der Neuen Klasse hervor, der eine elektrische Reichweite von bis zu 805 km bietet; ergänzt wird dies durch eine KI-gestützte, automatisch öffnende Ladeklappe sowie Plug & Charge Multi Contract mit bis zu zehn gleichzeitig verwaltbaren Ladeverträgen. Renault klettert von Rang 11 auf Rang 9 und erreicht einen Performance-Wert von 104 Indexpunkten. Entscheidend dafür ist die konsequente Einführung von Vehicle-to-Grid-Technologie (V2G) gleich in mehreren Modellen – sowohl der Renault 4 als auch der Twingo E-Tech electric verfügen über eine bidirektionale 11-kW-AC-Ladeeinheit, die das Fahrzeug als aktiven Energiespeicher für Haushalt und Stromnetz nutzbar macht. Mercedes-Benz steigert ebenfalls die Elektro-Innovationsstärke um 32 IP und kann sich dadurch auf Rang 7 stabilisieren, vor allem durch den CLA mit Top-Werten bei Verbrauch, Ladeleistung und Reichweite.
Zu den Absteigern des Jahres zählen vor allem Tesla, Hyundai und Stellantis, die zum Vergleichszeitraum jeweils um drei Plätze nach unten rutschen. Besonders auffällig ist der Absturz des Elektroauto-Pioniers Tesla, der über viele Jahre das Innovations-Ranking der Elektromobilität angeführt hat und erstmals auch aus den Top-3 herausfällt. Während Tesla in den letzten Jahren nur wenige Elektro-Innovationen hervorgebracht hat, konnten die Wettbewerber aus China und Deutschland massiv zulegen und in verschiedenen Fahrzeugsegmenten viele Neuerungen vorlegen. Eine hohe Innovationsstärke zeigt sich – teils mit Zeitverzug – häufig auch in Absatzerfolgen.
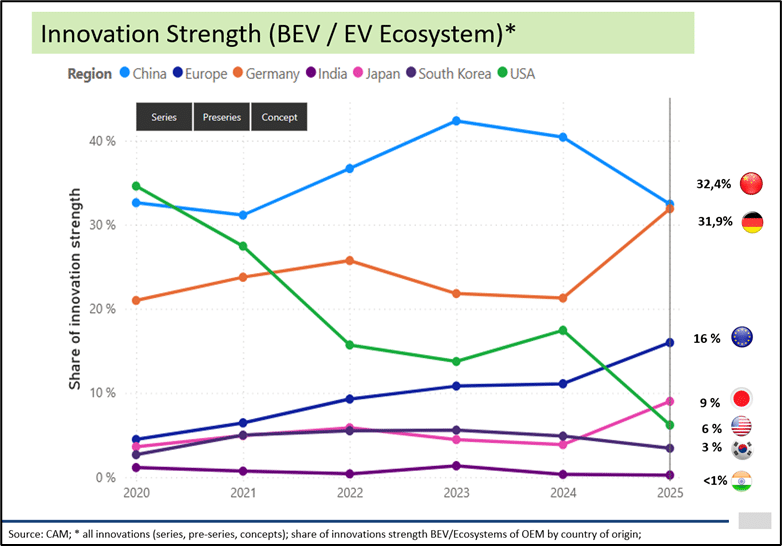
Für die deutschen Automobilhersteller stellt sich der Ausblick sehr vielversprechend dar, da sie ihre Innovationsanstrengungen im Jahr 2025 massiv erhöht haben: Im Ländervergleich machen die deutschen OEMs bei der Elektro-Innovationsstärke einen Sprung nach vorn und liegen nunmehr fast gleichauf mit den chinesischen Automobilherstellern. Auf Basis einer Gesamtinnovationsstärke aller globalen Automobilhersteller von 371 Elektro-Indexpunkten (Serie, Vorserie, Studien) liegt der Anteil der chinesischen OEMs aktuell bei 32,4% gefolgt von Deutschland mit 31,9%. In den Vorjahren konnten die deutschen OEMs nur gut 20% der Elektroinnovationsstärke für sich reklamieren, während China bei über 40% lag. Die deutschen Hersteller Volkswagen, BMW und Mercedes weisen aktuell die höchste Innovationsstärke bei den Vorserien-Neuerungen auf, die im Laufe des Jahres 2026 in den Markt kommen (vgl. Abbildung 2).
Hierzu Studienleiter Stefan Bratzel: „Deutschland holt bei der Elektro-Innovationsstärke massiv auf: Mit einem Anteil von knapp 32 Prozent an der globalen Elektroinnovationsstärke liegen die deutschen OEMs inzwischen nahezu gleichauf mit chinesischen Herstellern – noch vor wenigen Jahren war der Abstand deutlich größer. BMW, Volkswagen und Mercedes-Benz weisen aktuell die höchste Innovationsstärke bei Vorserien-Neuerungen auf. Das stimmt mich für die künftige Wettbewerbsfähigkeit der deutschen Automobilindustrie im BEV-Segment optimistisch.“
Abbildung 2: Innovationsstärke der Elektromobilität nach OEM-Herkunftsländern
Neuzulassungen von Elektrofahrzeugen in 2026 – hohe Korrelation mit der Innovationsstärke
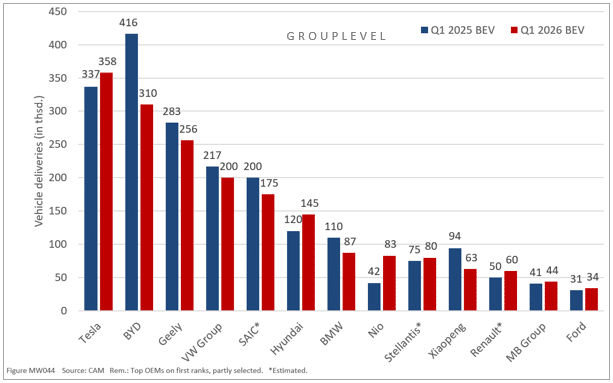
Eine hohe Innovationskraft im Elektrobereich wirkt sich meist positiv auf die Elektroverkäufe aus. Eine hohe Stärke von kundenrelevanten Elektro-Innovationen (Reichweite, Ladezeit etc.) ist neben dem Endkundenpreis ein wichtiger kaufrelevanter Faktor insbesondere in frühen Innovationsphasen. Die Top-6 der innovationsstärksten Elektro-Automobilhersteller sind gleichzeitig die Top-6 der absatzstärksten Elektroautobauer sowohl im Gesamtjahr 2025 und als auch im 1. Quartal 2026 (vgl. Abbildung 3). Die Innovationsstärke korreliert in den Untersuchungszeiträumen stark positiv mit den Elektro-Absatzzahlen der globalen Automobilhersteller (r = 0,73).
Während im Gesamtjahr 2025 noch der chinesische BYD-Konzern mit 2,255 Mio. Einheiten klar vor Tesla mit 1,636 Mio. Pkw der absatzstärkste Elektroautohersteller (BEV) war, hat sich die Rangfolge in den ersten Monaten des Jahres 2026 wieder gedreht. Im ersten Quartal 2026 setzt sich der US-Hersteller Tesla wieder an die Spitze deutlich vor BYD, Geely und dem Volkswagen-Konzern. In den ersten drei Monaten des Jahres verkauft Tesla knapp 360.000 BEV, gefolgt von BYD mit 310.000 und Geely mit 256.000 Einheiten. Die Volkswagen Group folgt mit 200.000 Auslieferungen vor SAIC mit etwa 175.000 und Hyundai (145.000), die damit deutlich hinter den Top-3 zurückbleiben (vgl. Abbildung 3).
Abbildung 3: BEV-Absatz (Pkw) von globalen Automobilherstellern im 1. Quartal 2026 (in Tsd., Vergleich zum Vorjahresquartal)
Nur wenige Automobilhersteller können im Vergleich zum Vorjahresquartal zulegen. Hierzu zählt in den Top-5 lediglich Tesla, die ihre Verkäufe um 6,2% steigern können, während die chinesischen Hersteller wie BYD, Geely und SAIC, u.a. bedingt durch das Auslaufen der Förderung in China, massiv verlieren. Besonders auffällig ist Rückgang um 25% bei BYD, Xpeng (-33%) sowie BMW (-21%). Demgegenüber können vor allem Hyundai (+21%) und Nio (+98%) ihre Auslieferungen deutlich steigern.
Hierzu Studienleiter Stefan Bratzel: „Die Daten des ersten Quartals 2026 zeigen eine klare Trendwende: Tesla hat sich mit rund 360.000 ausgelieferten BEV an die Spitze zurückgekämpft und den chinesischen Marktführer BYD deutlich distanziert. Während Tesla als einziger der Top-5-Hersteller mit einem Plus von 6,2 Prozent zulegen konnte, trifft das Auslaufen der staatlichen Förderung in China die dortigen Hersteller empfindlich – BYD verliert ein Viertel seiner Absätze, Xpeng sogar ein Drittel. Hinzu kommen ein zunehmend gesättigter Heimatmarkt sowie ein wachsender Margendruck durch den intensiven Preiswettbewerb in China. Tesla scheint derzeit noch von seinem hohen Innovationsniveau der Vergangenheit bei moderaten Preisen zu profitieren. Für den US-Hersteller zahlen sich zudem die Modellpflege sowie die vergleichsweise stabile Nachfrage in Nordamerika und Europa und eine schnelle Lieferfähigkeit aus. Insgesamt erwarten wir ab dem zweiten Quartal 2026 eine Belebung des globalen BEV-Marktes – getragen von neuen Modellen, sinkenden Batteriekosten und einer schrittweisen Erholung der Kaufbereitschaft. Der strukturelle Wachstumstrend bei Elektrofahrzeugen bleibt intakt.“
Über den CAM Electromobility Report
Der CAM Electromobility Report analysiert regelmäßig die aktuellen Markt-, Absatz- und Innovationstrends der Elektromobilität in wichtigen Kernmärkten (z.B. China, USA, Europa und Deutschland). Gleichzeitig werden die wesentlichen Einflussfaktoren auf den Markthochlauf der Elektromobilität empirisch beleuchtet. Die Untersuchung konzentriert sich auf reine Batteriefahrzeuge (BEV) und Plug-In-Hybride (PHEV).
ANHANG: Methodik zur Berechnung der Innovationsstärke
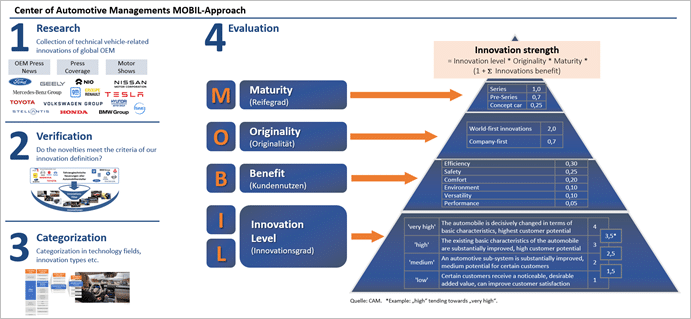
Die CAM-Innovationsstärke im Technologiefeld der Elektromobilität (BEV, bestehend aus Neuerungen von batterieelektrischen Fahrzeugen (BEV) und des Elektro-Ökosystems) basiert auf der systematischen Erfassung und Bewertung von Serien-Innovationen. Innovationen werden definiert als technische Neuerungen, die einen spürbaren, zusätzlichen Kundennutzen bieten. Die Innovationen werden systematisch nach dem M.O.B.IL-Ansatz bewertet. Jede Innovation erhält einen „Score“, d.h. einen kumulierten Indexwert (Innovationsstärke) entsprechend ihrer Reife (Serie vs. Konzept), Originalität (Weltneuheit vs. Unternehmensneuheit), ihrem Kundennutzen und ihrem Innovationsgrad (niedrig vs. hoch). Im Mittelpunkt der Bewertung von Innovationen im Bereich der Elektromobilität steht die CAM-Triade, bestehend aus Reichweite, Stromverbrauch und Ladeleistung, die als zentrale kundenrelevante Leistungsparameter der Elektromobilität gelten. Ergänzend werden die Segmentbesetzung (z. B. erstmalige Einführung elektrischer Antriebe in bestimmten Fahrzeugsegmenten) sowie weitere innovationsrelevante Entwicklungen im Bereich der Elektromobilität berücksichtigt. Dazu zählen unter anderem Fortschritte in der Batterietechnologie, der Ladesteuerung oder verwandten Systemkomponenten. Als Serien-Innovation gelten Neuerungen, die auf mindestens einem relevanten globalen Pkw-Markt (insbesondere Europa, USA, China oder Japan) für Endkunden bestellbar sind. Im Zeitraum 2020 bis 2025 wurden insgesamt 874 Serien-Innovationen im Bereich der Elektromobilität erfasst und ausgewertet.
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Seine Kunden unterstützt das Auto-Institut auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und intimer Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.