EBIT-Marge (umsatzgewichtet) von 25 Automobilherstellern sinkt im H1 2026 um 20,5% auf durchschnittlich 3,5%
Chinesische Exportführer erreichen zunehmend wettbewerbsfähige EBIT-Margen. Chery führt die chinesischen Hersteller mit 7,8 Prozent EBIT-Marge an
Absatzanteil chinesischer Automobilhersteller in Europa steigt weiter rasant
Die Ertragslage der globalen Automobilindustrie bleibt im ersten Halbjahr 2026 angespannt, wobei große chinesische Automobilhersteller ihre finanzielle Performance durch einen stark steigenden Exportanteil verbessern. Der aktuelle AutomotivePERFORMANCE Report des Center of Automotive Management (CAM) untersucht die Finanzperformance von 25 globalen führenden Automobilherstellern anhand von Umsatz, Konzern-EBIT, EBIT-Marge und EBIT je ausgeliefertem Pkw. In der aktuellen Auswertung werden dabei auch wichtige chinesische Hersteller wie Chery, BYD, Geely, SAIC, Great Wall Motor, Changan, Nio, XPeng und Li Auto berücksichtigt.
Über alle untersuchten Hersteller hinweg sinkt das gemeinsame EBIT gegenüber dem Vorjahreszeitraum um 16,3 Prozent, während der Umsatz lediglich um 1,0 Prozent zurückgeht. Die umsatzgewichtete EBIT-Marge liegt bei 3,5 Prozent, nach 4,4 Prozent im Vorjahreszeitraum. Auch das durchschnittliche Konzern-EBIT je ausgeliefertem Pkw bleibt unter Druck. Es fällt von 1.199 Euro auf 1.027 Euro, ein Rückgang um 14,3 Prozent.
Auffällig ist insbesondere die Position der chinesischen Hersteller: Mehrere der exportstärksten chinesischen Automobilkonzerne weisen vergleichsweise hohe EBIT-Margen auf. Chery erreicht mit 7,8 Prozent sogar die zweithöchste EBIT-Marge im gesamten Herstellervergleich, während auch BYD, SAIC, Great Wall Motor und Geely profitabel arbeiten. Damit zeigt sich eine sichtbare Überschneidung zwischen internationaler Exportstärke und operativer Profitabilität.[1]
Studienleiter Stefan Bratzel:„Die neue Auswertung der Finanzergebnisse bestätigt die grundlegende Diagnose der vorigen Studie. Die Umsätze der Automobilhersteller bleiben vergleichsweise stabil, während die operative Ertragskraft deutlich stärker zurückgeht. Gleichzeitig zeigt sich, dass einige chinesische Hersteller inzwischen nicht nur bei Volumen und Wachstum, sondern auch bei der Profitabilität wettbewerbsfähig sind.“
Chinesische Exportführer mit positiven Margen
Die chinesischen Hersteller haben bei Umsatz und absolutem EBIT bislang überwiegend noch nicht die Größenordnung der führenden etablierten Automobilkonzerne erreicht. Eine Ausnahme bildet BYD, das mit umgerechnet rund 43,3 Mrd. Euro Umsatz bereits auf dem Niveau von Tesla liegt und mit rund 1,85 Mrd. Euro EBIT zu den ertragsstärkeren chinesischen Herstellern zählt. Chery erreicht bei deutlich geringerer Umsatzgröße von rund 18 Mrd. Euro ein EBIT von 1,41 Mrd. Euro und damit eine überdurchschnittlich hohe Profitabilität. Auch beim EBIT je Pkw liegen Chery mit rund 1.040 Euro und BYD mit rund 1.025 Euro nahe am Durchschnitt der untersuchten Hersteller von 1.027 Euro, während SAIC, Geely und Great Wall darunter liegen und jüngere EV-Hersteller wie Nio, XPeng und Li Auto weiterhin negative Werte aufweisen.
Abbildung 1: EBIT-Marge der Top 25 Automobilhersteller (Konzernebene) in H1 2026*
Quelle: CAM; *Anmerkung: Chinesische OEM sind rot markiert
Interessant ist vor allem die Position einiger stark internationalisierter chinesischer Hersteller wie Chery, BYD und Geely. Chery erzielt mit 7,8 Prozent die höchste EBIT-Marge unter den untersuchten chinesischen Herstellern und liegt im Gesamtvergleich der betrachteten Automobilhersteller lediglich hinter Suzuki mit 10,1 Prozent. Es folgen BYD mit 4,3 Prozent, SAIC mit 3,4 Prozent, Great Wall Motor mit 3,2 Prozent und Geely Auto mit 2,7 Prozent. Demgegenüber weisen insbesondere EV-Hersteller wie Nio, XPeng und LiAuto, welche stärker auf den Heimatmarkt fokussiert sind, weiterhin negative operative Margen auf.
Die Profitabilitätsstruktur weist dabei eine auffällige Überschneidung mit der Exportstärke auf. Nach den aktuellen CPCA-Zahlen für Januar bis Juni 2026 ist Chery mit 931.557 exportierten Pkw der größte chinesische Pkw-Exporteur (21,9 %), gefolgt von BYD mit 769.330 Fahrzeugen (18,1 %), Geely mit 472.456 (11,1 %), SAIC Passenger Vehicle mit 404.205 (9,5 %) und Great Wall Motor mit 256.000 Fahrzeugen (6,0 %). Die fünf größten Exporteure stehen damit zusammen für rund 66,6 Prozent der erfassten chinesischen Pkw-Exporte (vgl. Abb. 2).
Bei Chery zeigt sich die starke Internationalisierung auch im Umsatz: Von insgesamt 1.357.500 weltweiten Absätzen machten Exporte rund 68,8% aus, im ersten Halbjahr 2025 belief sich dieser Anteil auf ca. 43,3%. Auch BYD beschleunigt seine internationale Expansion deutlich. BYD strebt für 2026 noch rund 1,9 bis 2,0 Mio. Fahrzeugexporte an, die aktuell bereits rund 42,5% des Absatzes betragen (1. Halbjahr 2025 ca. 20,7%). Für das Jahr 2027 plant der Konzern nach noch unbestätigten Angaben sogar mehr als 2,5 Mio. Einheiten.
Abbildung 2: Fahrzeugabsatz und Export von ausgewählten chinesischen Herstellern im 1. Halbjahr 2026*
Quelle: CAM, *Anmerkung: Geely Konzern betrachtet nur den Exportanteil der Kernmarke Geely ohne Volvo und Polestar; Absätze und Exportanteil von SAIC ohne SAIC-GM-Wuling.
Diese Entwicklung gewinnt vor dem Hintergrund des schwächeren chinesischen Heimatmarktes an Bedeutung, der nach CAM-Schätzungen im Jahr 2026 um ca. 4 Mio. Pkw auf 19,5 Mio. sinkt. Bereits im im ersten Halbjahr 2026 gingen die Pkw-Retail-Sales in China um rund 20,4 Prozent auf 8,8 Mio. Pkw zurück, während die Pkw-Exporte um rund 70,6 Prozent auf 4,28 Mio. Fahrzeuge zulegten. Die Auslandsmärkte werden damit für chinesische Hersteller zunehmend zu einem zentralen Wachstums- und Ergebnisfaktor.
Studienleiter Stefan Bratzel:„Die Daten zeigen einen bemerkenswerten Zusammenhang: Einige der größten chinesischen Exporteure gehören gleichzeitig zu den profitableren Herstellern. Gerade Chery ist hierfür ein wichtiges Beispiel. Ein hoher Exportanteil garantiert zwar keine hohe Marge, aber die Internationalisierung gewinnt angesichts des schwierigen chinesischen Heimatmarktes erheblich an strategischer Bedeutung.“
Wettbewerbsdruck verlagert sich zunehmend nach Europa
Die internationale Expansion dürfte den Wettbewerbsdruck auf dem europäischen Automobilmarkt weiter erhöhen. Chinesische OEMs haben im 1. Halbjahr 2026 den Neuwagenabsatz in Europa um über 65% steigern können, wodurch sich der kumulierte Marktanteil von 7 Prozent auf 11 Prozent erhöhte (vgl. Abb. 3). Auch in Deutschland gewinnen chinesische Marken an Bedeutung. Eine KBA-basierte Auswertung kommt für H1 2026 auf rund 6 Prozent Marktanteil chinesischer Marken. Bei den BEV Zulassungen machten die chinesischen Hersteller rund 10% aus. Weitere Hersteller stehen vor einer Ausweitung ihrer europäischen Aktivitäten. Chery will seine Kernmarke Anfang 2027 mit zunächst vier Tiggo-SUVs in Deutschland einführen und ergänzt damit die bereits vertretenen Konzernmarken Omoda und Jaecoo. Gleichzeitig erweitert Geely sein europäisches Angebot: Der vollelektrische Geely E2 erreicht im September die ersten Händler in Belgien und startet dort zu Preisen ab 19.490 Euro.
Studienleiter Stefan Bratzel:„Für die europäischen Hersteller beginnt damit eine neue Wettbewerbsphase. Chinesische Anbieter kommen zunehmend mit Skalenvorteilen, wettbewerbsfähigen Kostenstrukturen und einer breiteren Modellpalette nach Europa. Entscheidend wird sein, ob die etablierten Hersteller ihre Kostenbasis schneller verbessern und gleichzeitig bei Technologie, Software und Produktattraktivität ihre Differenzierung sichern können. Zugleich sollte die Europäische Kommission darauf achten, dass der zunehmende Markteintritt chinesischer Hersteller unter fairen und regelkonformen Wettbewerbsbedingungen erfolgt.“
Abbildung 3: Neuzulassungen von Herstellergruppen in Europa im 1. Halbjahr 2026*
Die Auswertung beruht auf den bis zum 9. September 2026 veröffentlichten Geschäfts- und Quartalsanben der betrachteten Automobilkonzerne sowie auf CAM-Berechnungen für Januar bis Juni 2026. Verglichen werden Konzernumsatz, operatives Ergebnis (EBIT), EBIT-Marge und EBIT je ausgeliefertem Pkw. Bei Unternehmen mit vom Kalenderjahr abweichendem Geschäftsjahr wurden die relevanten Quartalswerte zum Kalenderhalbjahr zusammengeführt. Die Werte werden in Euro dargestellt; Rundungs-, Währungs- und Abgrenzungsdifferenzen sind möglich. Aufgrund unterschiedlicher Rechnungslegungs- und Berichtsstrukturen sind die Kennzahlen nur eingeschränkt unmittelbar vergleichbar.
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Center of Automotive Management (CAM)
Prof. Dr. Stefan Bratzel
An der Gohrsmühle 25
51465 Bergisch Gladbach
Tel.: +49 (0) 22 02 / 28577-0
Mobil: +49 (0) 174 / 9 73 17 78
Fax: +49 (0) 22 02 / 28577-28
E-Mail: stefan.bratzel@auto-institut.de
Web: www.auto-institut.de
[1] Die Einbeziehung der chinesischen Hersteller verändert das Gesamtbild leicht. Eine frühere CAM-Zwischenauswertung, die zunächst 15 etablierte globale Automobilhersteller umfasste, hatte noch einen EBIT-Rückgang von 17,5 Prozent, ein Umsatzminus von 1,4 Prozent sowie einen Rückgang des EBIT je Pkw um 16 Prozent ergeben. Die breitere Datenbasis zeigt damit einen etwas geringeren Ergebnisrückgang, bestätigt jedoch den grundsätzlichen Befund einer deutlich stärker sinkenden Ertragskraft gegenüber der Umsatzentwicklung.
Prof. Dr. Stefan Bratzel Bergisch Gladbach, den 14.08.2026
Der seit 2019 anhaltende Beschäftigungsrückgang in der deutschen Automobilindustrie war absehbar – fällt aber inzwischen deutlich stärker aus, als es die Transformation zur Elektromobilität allein erklären würde. Das zeigt eine aktuelle Auswertung des Center of Automotive Management (CAM).
Aktuelle Daten des Statistischen Bundesamts belegen: Zum Ende des ersten Halbjahres 2026 waren in der Branche nur noch rund 691.500 Menschen beschäftigt – der niedrigste Stand seit Beginn der Erhebung im Jahr 2005. Gegenüber dem Beschäftigungshöchststand von 834.000 im Jahr 2018 sind das rund 142.500 Arbeitsplätze bzw. ein Rückgang von 17 Prozent (vgl. Abb. 1).
Abbildung 1: Entwicklung der Beschäftigung in der deutschen Automobilindustrie
Quelle: Destatis, CAM
„Dass der Wandel zur Elektromobilität Beschäftigung kosten würde, haben wir bereits 2017 in unserer CAM-Studie zu den „Beschäftigungstrends der Elektromobilität in Deutschland“ belegt – dieser Effekt war erwartet worden und ist eingetreten“, so Studienleiter Stefan Bratzel. Die damalige Untersuchung über die u.a. auch ARD Plusminus berichtete, bezifferte den Beschäftigungseffekt bei einem Marktan teil von 50 Prozent batterie- und plug-in-elektrischer Fahrzeuge auf minus 135.000 Stellen bzw. -17 Prozent gegenüber 2016 (vgl. Abb. 2).
Genau diese Größenordnung ist inzwischen erreicht – obwohl der tatsächliche Anteil rein batterie elektrischer Neuzulassungen in Deutschland im ersten Halbjahr 2026 erst bei rund 25 Prozent und der von Plug-in-Hybriden (PHEV) bei 11 Prozent lag und damit deutlich unter der 2017 unterstellten Marke von 50 Prozent.
„Der Stellenabbau, den wir heute sehen, geht damit klar über das hinaus, was der reine Antriebswechsel erklären würde“, so Stefan Bratzel weiter. „Wir beobachten bereits jetzt einen Beschäftigungsrückgang, den unsere damalige Studie erst bei einem sehr viel höheren Elektrifizierungsgrad erwartet hatte. Das zeigt: Ein erheblicher Teil des Rückgangs ist nicht der Transformation selbst, sondern der sich verschlechternden Wettbewerbsposition des Standorts Deutschland zuzuschreiben – hohe Ener gie- und Arbeitskosten, regulatorische Lasten und zunehmender Konkurrenzdruck durch chinesische Hersteller, auch auf traditionellen Exportmärkten.“
Besonders betroffen sind die Zulieferer: Ihre Beschäftigung sank zum Ende des ersten Halbjahres 2026 um 7,6 Prozent, bei den Fahrzeugherstellern lag der Rückgang bei 6,1 Prozent – beides deutlich über dem Durchschnitt des Verarbeitenden Gewerbes insgesamt (-2,7 Prozent).
„Die Transformation an sich hätte diesen Aderlass so früh und in diesem Tempo nicht erfordert“, so Bratzel. „Umso wichtiger ist es, jetzt an den Standortbedingungen anzusetzen, statt den Stellenabbau pauschal der E-Mobilität zuzuschreiben. Gleichzeitig gilt es für die Automobilindustrie Abhängigkeiten in den Transformationsfeldern der Elektromobilität und Software / KI zu reduzieren und kritische bzw. differenzierende Teile beschäftigungsrelevanter Wertschöpfung nach Deutschland zu holen. Gleichzei tig müssen mittel- und langfristig neue Wachstumsfelder, wie etwa automotisiertes Fahren und Robotik, mutig erschlossen werden.“
Abbildung 2: Ergebnisse der Studie zur Beschäftigungswirkung der Elektromobilität des CAM (2017)
Über das CAM: Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, ins besondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Center of Automotive Management (CAM) Prof. Dr. Stefan Bratzel An der Gohrsmühle 25 51465 Bergisch Gladbach Tel.: +49 (0) 22 02 / 28577-0 Mobil: +49 (0) 174 / 9 73 17 78 Fax: +49 (0) 22 02 / 28577-28 E-Mail: stefan.bratzel@auto-institut.de Web: www.auto-institut.de
Insgesamt sinkt das EBIT der 15 Automobilhersteller des Samples um 17,5 %, während der Umsatz lediglich um 1,4 % zurückgeht. Die durchschnittliche EBIT-Marge liegt bei 3,3 %.
EBIT pro PKW unter Druck: Das durchschnittliche Konzern-EBIT je ausgeliefertem Pkw sinkt im ersten Halbjahr 2026 von 1.409 auf 1.187 Euro. Mercedes-Benz erzielt mit 4.122 Euro den höchsten Wert, BMW fällt ab auf 3.142 Euro pro Pkw.
Da in wichtigen Kernmärkten der Wettbewerbsdruck weiter steigt, ist auch für das Gesamtjahr 2026 weiterhin mit Kosteneinsparprogrammen in der Automobilindustrie zu rechnen.
Im ersten Halbjahr 2026 verschlechtert sich die operative Ertragskraft der untersuchten Automobilhersteller spürbar. Das durchschnittliche Konzern-EBIT je ausgeliefertem Pkw sinkt von 1.409 auf 1.187 Euro (-16%). Zugleich nimmt die Spannweite deutlich zu: Acht der 15 untersuchten Hersteller liegen oberhalb des Durchschnitts, sieben darunter. Damit treten die Unterschiede zwischen der Spitzengruppe, dem breiten Mittelfeld und den Herstellern mit geringer oder negativer Ergebnisleistung je Fahrzeug noch deutlicher hervor. Bei mehreren großen Konzernen fällt die Kennzahl gegenüber dem Vorjahr deutlich, während Stellantis, Nissan und Mazda ihre Ertragslage nach schlechten Vorjahreszahlen wieder verbessern können. Die positiven Turnarounds einzelner Hersteller reichen jedoch nicht aus, um den Rückgang des Durchschnittswerts auszugleichen. Auch die Gesamtergebnisse stehen unter Druck: Das EBIT der untersuchten globalen Hersteller sinkt gesamthaft um 17,5 % auf 35,6 Mrd. Euro, obwohl der Umsatz nur um 1,4 % zurückgeht; die durchschnittliche EBIT-Marge fällt von 3,5 auf 3,3 %. Damit verschlechtern sich bei vielen Herstellern sowohl die operative Ergebnisleistung je Fahrzeug als auch die Profitabilität im Verhältnis zum Umsatz. Das sind die zentralen Ergebnisse des AutomotivePERFORMANCE Report des Center of Automotive Management, das regelmäßig die Absatz- und Finanzkennzahlen der globalen Automobilhersteller bilanziert.
Hierzu Studienleiter Stefan Bratzel: „Die Schere zwischen Umsatz- und Ergebnisentwicklung ist das eigentliche Alarmsignal des ersten Halbjahres: Wenn das EBIT zwölfmal so stark einbricht wie der Umsatz, verliert die Branche nicht Marktanteile, sondern Ertragskraft — und das ist strategisch gefährlicher.“
EBIT je Pkw: Sinkender Durchschnitt und wachsende Spreizung
Im Herstellervergleich zeigt sich eine deutlich auseinandergezogene Ergebnisstruktur: Mercedes-Benz und BMW bilden mit 4.122 beziehungsweise 3.142 Euro eine klar abgesetzte Spitzengruppe und können ihre Position als Premiumhersteller halten. GM, Toyota, Hyundai-Kia, Volkswagen, Tesla und Ford bewegen sich dagegen in einer wesentlich engeren Bandbreite von 1.315 bis 1.694 Euro. Der Durchschnittswert von 1.187 Euro pro Pkw steht damit weniger für ein einheitliches Branchenniveau als für ein Mittelfeld, das deutlich hinter den beiden führenden Premiumherstellern zurückbleibt.
Abbildung 1: EBIT/PKW von 15 globalen Automobilherstellern (HJ1 25/26) in Euro*
Unterhalb des Durchschnitts folgen Suzuki mit 1.059 Euro, Renault mit 966 Euro, Mazda mit 960 Euro, Mitsubishi mit 755 Euro, Nissan mit 525 Euro und Stellantis mit 471 Euro. Bei Mazda, Nissan und Stellantis ist der positive Wert gegenüber dem verlustreichen Vorjahr vor allem auf Kostensenkungen, Restrukturierungen und eine Erholung von schwacher Basis zurückzuführen. Die Turnarounds von Nissan, Mazda und Stellantis sind daher operative Zwischenerfolge, aber noch keine strukturelle Trendwende. Ein Ergebnis nahe der Nulllinie ist keine tragfähige Basis für die Investitionslasten, die in den kommenden Jahren auf die gesamte Branche zukommen. Der Abstand zu den ertragsstärkeren Herstellern bleibt groß.
Gleichzeitig erzielen BMW, Toyota, Hyundai-Kia, GM, Tesla und Volkswagen je Pkw deutlich weniger Gewinn als im Vorjahr. Bei BMW, Toyota und Volkswagen wirken insbesondere die schwächere Entwicklung und der hohe Wettbewerbsdruck in China belastend. Für mehrere westliche und japanische Hersteller ist die Ertragsschwäche im chinesischen Markt inzwischen der wichtigste einzelne Belastungsfaktor — und dieser Druck wird durch die Exportoffensive chinesischer Hersteller nun auch in die Heimatmärkte getragen.
Hyundai-Kia wird durch höhere Zoll- und Incentive-Kosten beeinträchtigt, während bei GM und Tesla Transformationsaufwendungen und ein schwierigeres Marktumfeld das Ergebnis drücken. Diese Rückgänge bei den größeren und bislang profitableren Herstellern verschlechtern den Branchendurchschnitt stärker, als die Turnarounds am unteren Ende ihn verbessern. Honda nimmt mit -3.418 Euro eine Sonderstellung ein; hier belasten vor allem hohe Abschreibungen im Zuge der Neuausrichtung der Elektroauto-Strategie aus dem letzten Quartal.
Studienleiter Stefan Bratzel: „Der Rückgang des EBIT je Pkw ist ein Warnsignal dafür, dass viele Hersteller ihre hohen Transformationskosten derzeit nicht ausreichend über Preise, Produktmix und Effizienz kompensieren können. Besonders unter Druck stehen Unternehmen, die zugleich stark vom chinesischen Markt abhängig sind und hohe Investitionen in Elektromobilität, Software und neue Produktionsstrukturen stemmen müssen. Entscheidend wird künftig weniger die reine Absatzgröße sein als die Fähigkeit, Komplexität zu reduzieren, Kosten zu kontrollieren und technologisch attraktive Fahrzeuge mit ausreichender Preisdurchsetzung anzubieten.“
EBIT- und Margenentwicklung: Ergebnisdruck trotz einzelner Turnarounds
Auf Konzernebene verringert sich das gemeinsame EBIT der 15 Hersteller um 7,6 Mrd. Euro auf 35,6 Mrd. Euro. Der Rückgang von 17,5 % fällt wesentlich stärker aus als das Umsatzminus von 1,4 %. Dies zeigt, dass nicht in erster Linie die Umsatzgröße, sondern die Fähigkeit zur Umwandlung der Erlöse in operatives Ergebnis unter Druck steht. Toyota erzielt mit 8,8 Mrd. Euro weiterhin das höchste absolute EBIT. Der Rückgang um mehr als 5 Mrd. Euro bedeutet jedoch, dass der Konzern seinen Größenvorteil deutlich weniger profitabel nutzt als im Vorjahr. Auch Hyundai-Kia, BMW, GM und Volkswagen bleiben ergebnisstarke Konzerne, verlieren aber einen erheblichen Teil ihrer operativen Ergebnisbasis.
Abbildung 2: EBIT (Konzern) von 15 ausgewählten globalen Automobilherstellern (HJ1 2025/2026)* (in Mrd. Euro)
Quelle: CAM; * Anmerkungen: Hyundai einschließlich Kia, Stellantis inkl. Leapmotor International; VW = VW Group; Toyota, Nissan, Honda jeweils Q4+Q1 der verschiedenen Geschäftsjahre; für Renault wurde aufgrund einer Neubewertung von Nissan das adjustierte EBIT verwendet, um die EBIT-Entwicklung nicht zu verzerren; Honda: nur Automobilsegment – negative Werte durch einmaligen, überwiegend nicht-zahlungswirksamen Abschreibungseffekt aus dem gestoppten US-EV-Programm, während das bereinigte Honda-Automobilergebnis in beiden Quartalen wieder nahe der Nulllinie liegt.
Auch bei den EBIT-Margen vergrößern sich die Unterschiede zwischen den Herstellern. Suzuki erreicht mit 10,1 % die höchste Marge, während Toyota, Hyundai-Kia und BMW trotz weiterhin überdurchschnittlicher Werte deutlich gegenüber dem Vorjahr zurückfallen. Mercedes-Benz hält seine Marge mit 5,4 % weitgehend stabil und entwickelt sich damit robuster als BMW und Volkswagen. Ford verbessert sich von einer Marge von 0,9 % auf 3,2 %, während Mazda, Nissan und Stellantis in den positiven Bereich zurückkehren. Diese Turnarounds markieren eine operative Erholung, bleiben mit Margen zwischen 1,7 und 4,0 % jedoch klar unter dem Niveau der profitabelsten Hersteller. Honda fällt mit -13,8 % aus den oben genannten Gründen deutlich aus dem Vergleich heraus.
Bei den deutschen Herstellern zeigen sich unterschiedliche Entwicklungen. Mercedes-Benz kann Belastungen aus dem schwächeren China-Geschäft, niedrigeren Netto-Preisen und Modellwechseln weitgehend durch bereits wirksame Kostensenkungen sowie höhere Beiträge von Financial Services und Vans ausgleichen. BMW wird vor allem durch die China-Schwäche, Preis- und Mixeffekte, Währungen und Zölle belastet. Bei Volkswagen drücken insbesondere Aufwendungen aus der Einstellung der US-Produktion des ID.4 und ein ungünstigerer Produktmix auf das Ergebnis.
Bei den besonders starken Veränderungen liegen ebenfalls klar erkennbare Hauptgründe vor. Toyota und Hyundai-Kia werden vor allem durch China- beziehungsweise US-Zölle sowie höhere Material-, Logistik- und Incentive-Kosten belastet. Bei GM und Honda drücken EV-bezogene Wertminderungen und Anpassungen der Elektrostrategie auf das Ergebnis. Fords Verbesserung ist vor allem auf eine einmalige Zollerstattung von ca. 1,3 Mrd. USD zurückzuführen. Stellantis, Nissan und Mazda profitieren vor allem von Preis-, Mix- und Kosteneffekten. Bereinigt man die Sondereffekte liegt der operative Ergebnisrückgang der Branche näher an einem strukturellen als an einem einmaligen Niveau. Das unterstreicht, dass der Druck auf die Ertragskraft nicht mit dem Auslaufen von Einmaleffekten verschwindet.
Studienleiter Stefan Bratzel: „Entscheidend ist nicht allein, wer heute den höchsten Gewinn ausweist, sondern welches Geschäftsmodell unter anhaltendem Preis-, Investitions- und Transformationsdruck dauerhaft tragfähig bleibt. Größe schützt nicht automatisch vor sinkender Ergebnisqualität. Hersteller müssen Kostenstrukturen verschlanken, ihre Preisdurchsetzung sichern und Investitionen stärker fokussieren. Wer diese Balance nicht erreicht, kann trotz hoher Umsätze und weiterhin positiver Ergebnisse strategisch an Boden verlieren.“
Chinesische Hersteller noch nicht vollständig berücksichtigt
Bedeutende chinesische Hersteller wie BYD, Geely, SAIC oder Chery sind im Report nicht enthalten, da zum Auswertungsstichtag noch keine vollständig vergleichbaren Angaben zu Konzernumsatz und EBIT für Januar bis Juni 2026 vorlagen. Die Rangfolge ist daher keine vollständige globale Profitabilitätsrangliste. Nach Einschätzung des CAM dürften führende chinesische Hersteller ihre Umsätze und ihre internationale Marktpräsenz weiter gesteigert haben. Das starke Wachstum dürfte sich jedoch nicht bei allen Anbietern gleichermaßen in höheren Margen oder einem steigenden EBIT je Fahrzeug niederschlagen: Skalenvorteile vertikal integrierter Hersteller stehen dem intensiven Preiswettbewerb und hohen Aufwendungen für Modelle, Software, Werke und Expansion gegenüber.
Hierzu Stefan Bratzel: „Dass die großen chinesischen Hersteller in dieser Auswertung noch fehlen, verzerrt das Bild zugunsten der etablierten Konzerne. Rechnet man BYD und die anderen Volumenhersteller ein, verschiebt sich der Maßstab für wettbewerbsfähige Kostenstrukturen erheblich nach unten. Die eigentliche Benchmark für Profitabilität je Fahrzeug wird künftig nicht in Toyota City oder Wolfsburg gesetzt, sondern in Shenzhen.“
Ausblick: Ergebnisdruck und Spreizung dürften anhalten
Für die zweite Jahreshälfte ist keine breite Entspannung zu erwarten. US-Zölle, der intensive Preiswettbewerb in China, volatile Währungen und weitere Anpassungen der EV-Portfolios dürften EBIT und Margen weiter belasten. Bleiben diese Belastungen bestehen, dürfte auch die rechnerische Ergebnisleistung je Fahrzeug bei vielen Herstellern unter Druck bleiben. Kostensenkungen, geringere Komplexität und ein profitablerer Produktmix können die Entwicklung stabilisieren, die Belastungen aber nicht bei allen Herstellern vollständig kompensieren.
Für das Gesamtjahr 2026 zeichnet sich weniger eine zyklische Delle als eine strukturelle Neuordnung der Ertragsrangfolge ab. Die entscheidende Frage ist nicht, ob die Ergebnisse sinken, sondern welche Hersteller ihre Kostenbasis schnell genug an ein dauerhaft niedrigeres Margenniveau anpassen. Hersteller mit hoher Kostendisziplin, robuster Preis- und Mixqualität sowie begrenzten Restrukturierungsbelastungen können ihre Margen und ihre Ertragskraft je Fahrzeug besser verteidigen. Bei Unternehmen mit hohem China-, Zoll- oder EV-Anpassungsdruck drohen weitere Ergebnisrückgänge. Zugleich erhöht die internationale Expansion chinesischer Anbieter den Wettbewerbs- und Anpassungsdruck auf die etablierten Hersteller.
Anhang
Abbildung 3: Umsatz (Konzern) von 15 ausgewählten globalen Automobilherstellern (HJ1 2025/2026)* (in Mrd. Euro)
Die Auswertung beruht auf den bis zum 6. August 2026 veröffentlichten Geschäfts- und Quartalsangaben der betrachteten Automobilkonzerne sowie auf CAM-Berechnungen für Januar bis Juni 2026. Verglichen werden Konzernumsatz, operatives Ergebnis (EBIT), EBIT-Marge und EBIT je ausgeliefertem Pkw. Bei Unternehmen mit vom Kalenderjahr abweichendem Geschäftsjahr wurden die relevanten Quartalswerte zum Kalenderhalbjahr zusammengeführt. Die Werte werden in Euro dargestellt; Rundungs-, Währungs- und Abgrenzungsdifferenzen können auftreten. Für die Umrechnung wurde der durchschnittliche Wechselkurs des jeweiligen Berichtszeitraums zugrunde gelegt. Aufgrund unterschiedlicher Rechnungslegungs- und Berichtsstrukturen sind die Kennzahlen nur eingeschränkt unmittelbar vergleichbar. Große chinesische Hersteller wurden aufgrund fehlender vollständig vergleichbarer Halbjahresangaben in einheitlicher Konzernabgrenzung nicht berücksichtigt.
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Rekordwerte an Elektroneuzulassungen in Deutschland; CAM erhöht die Prognose für Elektro-Neuzulassungen in Deutschland für das Gesamtjahr auf bis zu 850.000 BEV.
Chinesische Automobilhersteller steigern ihre Neuzulassungen auf einen Rekordwert von 6,2% am Gesamtmarkt in Deutschland.
Die Elektromobilität gewinnt in Deutschland weiter spürbar an Fahrt: Zusammen kommen batterieelektrische Pkw (BEV) und Plug-in-Hybride (PHEV) im Juli 2026 auf einen Anteil von 40,7 % an den Neuzulassungen – was ein neuer Rekordwert in Deutschland darstellt (vgl. Abb. 1). BEV-Anteil steigt im Juli auf 29,3 % und markiert den zweithöchsten je erreichten Monatswert. Der PHEV-Anteil bleibt mit 11,4 % dagegen nahezu stabil und bewegt sich weiterhin im Korridor von rund 10 bis 12 %, der seit Mitte 2025 zu beobachten ist.
Insgesamt hat die Zunahme an attraktiven Elektromodellen der Hersteller, die neuen Förderkulissen sowie die hohen Kraftstoffpreise infolge des Irankrieges für eine weitere Belebung der Elektronachfrage gesorgt. Für das Gesamtjahr 2026 erhöht das CAM die Prognose daher leicht: CAM rechnet nunmehr mit einem Neuzulassungsvolumen von 825.000 bis 850.000 BEV-Pkw in Deutschland, was einem BEV-Anteil von rund 28 % an den Neuzulassungen entspricht.
Abbildung 1: Anteil von reinen Elektrofahrzeugen (BEV) und PHEV in Deutschland in den ersten 7 Monaten (Jan bis Juli 2026)
Quelle: KBA, CAM
Im Juli 2026 setzt sich das starke Wachstum der Elektromobilität in Deutschland weiter fort. In den ersten sieben Monaten des Jahres kommen BEV mit einem Plus von 50,2 % gegenüber dem Vorjahreszeitraum auf 446.615 Neuzulassungen; allein im Juli wurden 78.609 BEV neu zugelassen. Damit liegt der Juli-Wert zwar leicht unter dem bisherigen Rekordmonat Juni (84.057), bewegt sich aber weiterhin deutlich über dem Vorjahresniveau (Juli 2025: 48.614 BEV). Plug-in-Hybride (PHEV) legen im gleichen Zeitraum um 17,0 % auf 194.402 Fahrzeuge zu und wachsen damit spürbar langsamer als rein batterieelektrische Pkw.
Hierzu Studienleiter Stefan Bratzel: „Die deutschen Konzernmarken dominieren den heimischen BEV-Markt zwar nach wie vor, ihr gemeinsamer Marktanteil ist im ersten Halbjahr 2026 im Vergleich zum Vorjahreszeitraum jedoch von 63,5 % auf 54,2 % spürbar zurückgegangen. Insbesondere Tesla, die Stellantis-Marken und die chinesischen Hersteller können ihre Marktanteile bei den batterieelektrischen Neuzulassungen merklich erhöhen, wobei vor allem der Marktführer Volkswagen verliert. Aber auch unter Berücksichtigung aller Antriebe zählen in den ersten sieben Monaten die chinesischen Hersteller zu den großen Marktgewinnern, während deutsche und japanische Hersteller Marktanteile verlieren: BYD hat in Deutschland etwa erstmals Volvo bei den Neuzulassungen überholt. Die Elektromobilität und chinesische Newcomer verändern künftig die Kräfteverhältnisse im deutschen Markt nachhaltig. Förderrichtlinien und Regulation sind entsprechend anzupassen, so dass die Wertschöpfung vorwiegend in Europa stattfindet und unfaire Geschäftspraktiken vermieden werden.“
Im Gesamtmarkt wurden in Deutschland in den ersten 7 Monaten (Jan bis Juli) 2026 1.752.461 Neuwagen zugelassen, ein Anstieg von 5,1 % gegenüber dem Vorjahr (vgl. Abb. 2). Der Gesamtmarktanteil aller deutschen Konzernmarken sinkt auf ihrem Heimatmarkt um 1,8 Prozentpunkte auf nur noch 59,3 %. Dagegen steigt der Anteil aller chinesischen Hersteller um 2 Prozentpunkte auf einen historischen Höchststand von 6,2 %. Der Volkswagen-Konzern bleibt mit weitem Abstand der volumenstärkste Akteur. Der Konzern hält in den ersten 7 Monaten einen Anteil von 40,5 %, im Vorjahreszeitraum lag dieser noch bei 42,2 %. Der Marktanteil von Mercedes-Benz ging ebenfalls leicht zurück auf 8,7 %, während die BMW Group ihren Marktanteil von 9,8 % auf 10,1 % leicht ausbauen konnte. Die japanische Hersteller, allen voran Toyota, verlieren rund 1,8 % Marktanteil in Deutschland, wobei lediglich Mazda überdurchschnittliche Zugewinne verzeichnet. Die koreanischen Marken Hyundai und Kia sowie die Renault-Gruppe können ihre Marktanteile ungefähr halten.
Abbildung 2: Neuzulassungen von Pkw (alle Antriebe) nach Herstellern/Gruppen (Jan bis Juli 2026)
Quelle: KBA, CAM
Über den Elektromobilität Report:
Der CAM Elektromobilität Report analysiert regelmäßig die aktuellen Markt-, Absatz- und Innovationstrends der Elektromobilität in wichtigen Kernmärkten (z.B. China, USA, Europa und Deutschland). Gleichzeitig werden die wesentlichen Einflussfaktoren auf den Markthochlauf der Elektromobilität empirisch beleuchtet. Die Untersuchung konzentriert sich auf reine Batteriefahrzeuge (BEV) und Plug-In-Hybride (PHEV).
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Seine Kunden unterstützt das Auto-Institut auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und intimer Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Absatzrückgang auf breiter Front: Die 20 untersuchten Automobilhersteller liefern im ersten Halbjahr 2026 zusammen rund 37,3 Mio. Fahrzeuge aus – etwa 1,1 Mio. bzw. 2,8% weniger als im Vorjahreszeitraum. 14 der 20 Konzerne verzeichnen rückläufige Volumina.
Die Halbjahresbilanz der deutschen Automobilhersteller ist vor allem aufgrund stark rückläufiger Verkaufszahlen in China deutlich negativ. Für das Gesamtjahr ist keine Besserung in Sicht.
Toyota bleibt mit hochgerechnet rund 5,3 Mio. Fahrzeugen der absatzstärkste Hersteller vor Volkswagen und Hyundai-Kia. Stellantis, die SAIC-Eigenmarken und Chery zählen zu den Wachstumsgewinnern, während die China-Schwäche vor allem etablierte internationale Hersteller belastet.
Die Pkw-Kernmärkte China und USA sind zum Teil stark rückläufig, während in Europa leichte Zugewinne verzeichnet werden.
Globale Absatztrends der Automobilhersteller
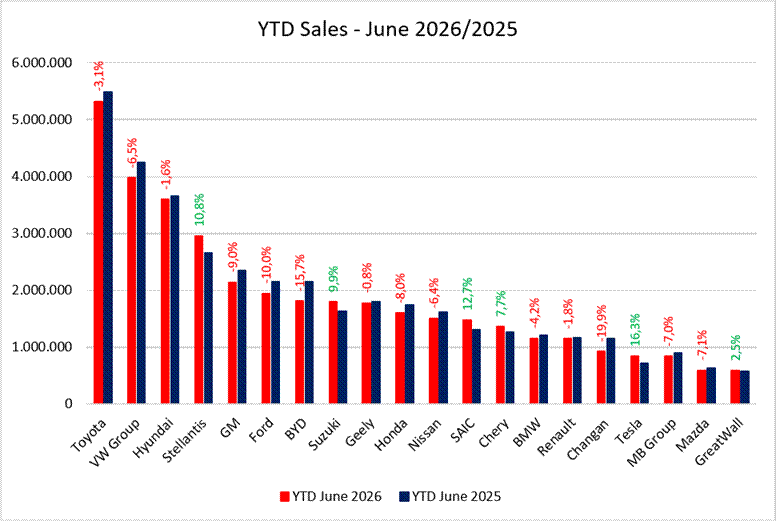
Für die deutschen Automobilhersteller entwickelt sich das Gesamtjahr 2026 zu einer Belastungsprobe mit überdurchschnittlichen globalen Absatzverlusten in der ersten Jahreshälfte, vor allem infolge von stark rückläufigen Verkäufen in China. Bei erhöhter Wettbewerbsintensität sind negative Folgen für die finanzielle Performance zu erwarten, wenn nicht durch Effizienzverbesserungen gegengesteuert wird. Die 20 betrachteten Automobilhersteller kommen im ersten Halbjahr 2026 auf zusammen rund 37,3 Mio. Fahrzeuge, was einen Rückgang zum Vorjahreszeitraum von rund 1,1 Mio. Fahrzeugen bzw. einem Minus von 2,8 % entspricht. Bei den deutschen Automobilherstellern liegt der Absatzverlust zwischen 4,2 und 7 %. 14 der 20 analysierten Konzerne bleiben bei den globalen Absatzzahlen unter dem Vorjahreswert. Toyota behauptet mit hochgerechnet 5,3 Mio. Fahrzeugen die Spitzenposition vor Volkswagen mit 3,97 Mio. und Hyundai-Kia mit 3,60 Mio. Fahrzeugen. Dahinter folgen Stellantis mit 2,95 Mio. und GM mit rund 2,14 Mio. Fahrzeugen (vgl. Abb. 1). Das sind die zentralen Ergebnisse des AutomotivePerformance Report 2026 des Center of Automotive Management (CAM), der regelmäßig die Markt- und Absatztrends der Automobilbranche bilanziert.
Zu den Gewinnern des ersten Halbjahres 2026 zählen vor allem Tesla, Stellantis, Suzuki und die chinesischen OEM SAIC und Chery, wofür unterschiedliche Ursachen verantwortlich sind. Tesla (+16,3 %) profitiert von einer Erholung der Nachfrage nach Elektromobilität sowie einer verbesserten Modellverfügbarkeit und einer günstigen Vergleichsbasis im Vorjahr. Stellantis punktet mit einem Zuwachs von 10,8%, wobei der Anstieg neben neuen Modellen auch Ergebnis einer Erholung von schwachen Ergebnissen der Vorjahre, insbesondere in Nordamerika, ist. Die SAIC-Eigenmarken (+12,7%) und Chery (+7,7%) profitieren vor allem von der Expansion ins Ausland und der Nachfrage nach elektrifizierten Modellen. Suzuki (+9,9%) wird demgegenüber durch die starke Stellung im robusten Indiengeschäft gestützt.
Stark überdurchschnittliche Absatzverluste weisen die chinesischen Hersteller BYD und Changan sowie die US-Hersteller Ford und GM auf. BYD verliert überdurchschnittlich im rückläufigen chinesischen Markt (-39 %), was durch Zugewinne in internationalen Regionen nicht kompensiert werden kann. GM und Ford verlieren überdurchschnittlich im Heimatmarkt USA, was zum Teil an Portfoliobereinigungen und Lieferproblemen lag. Die deutschen Hersteller verlieren überdurchschnittlich aufgrund der hohen Verluste im chinesischen Markt. Volkswagen verliert 6,5%, Mercedes-Benz 7%, während BMW 4,2% unter dem Vorjahr liegt. Toyota büßt im ersten Halbjahr ebenfalls rund 3 Prozent seiner globalen Verkäufe im Vergleich zum Vorjahreszeitraum ein, wobei die Absatzrückgänge in China teilweise durch höhere Verkäufe in den USA kompensiert werden konnten. Relativ stabil bleiben die Absatzzahlen bei Hyundai, die dank Zuwächsen in den USA nur 1,6 Prozent ihrer Verkäufe abgeben müssen.
Abbildung 1: Pkw-Absatz globaler Automobilhersteller im Jan-Juni 2026 (H1 2025)*
Quelle: CAM; * Anmerkungen: Halbjahreswerte wurden teilweise auf Basis der Absätze der ersten fünf Monate sowie des Vorjahresvolumens für Juni hochgerechnet. Volkswagen exklusive TRATON, Hyundai einschließlich Kia, Geely einschließlich Volvo Cars und Polestar; SAIC nur Eigenmarken. Stellantis konsolidierte Auslieferungen, inkl. Leapmotor.
Studienleiter Stefan Bratzel: „Die globale Automobilindustrie tritt in eine neue Phase der Marktbereinigung ein, die in einem darwin’schen Ausleseprozess mündet. Wem es nicht gelingt, sich schnell den neuen Markt- und Technologiebedingungen anzupassen, droht längerfristig auszuscheiden bzw. die Unabhängigkeit zu verlieren. Der Absatzrückgang ist dabei Ausdruck einer Kombination aus konjunktureller Schwäche, geopolitischen Unsicherheiten, hohen Finanzierungskosten und einem immer schärferen technologischen Verdrängungswettbewerb. Für die finanzielle Performance der Hersteller sind die Aussichten entsprechend herausfordernd. Sinkende Volumina, Preisdruck und hohe Investitionen in Elektromobilität, Software und neue Fahrzeugarchitekturen belasten gleichzeitig. Hersteller, die den Absatzrückgang nicht durch Produktivitätsfortschritte, geringere Komplexität und konsequente Kostensenkungen kompensieren können, müssen mit deutlich rückläufigen Margen rechnen. Das Jahr 2026 dürfte deshalb zu einem weiteren Beschleuniger der Konsolidierung und Restrukturierung in der globalen Automobilindustrie werden.“
Entwicklung der Pkw-Kernmärkte USA, Europa und China
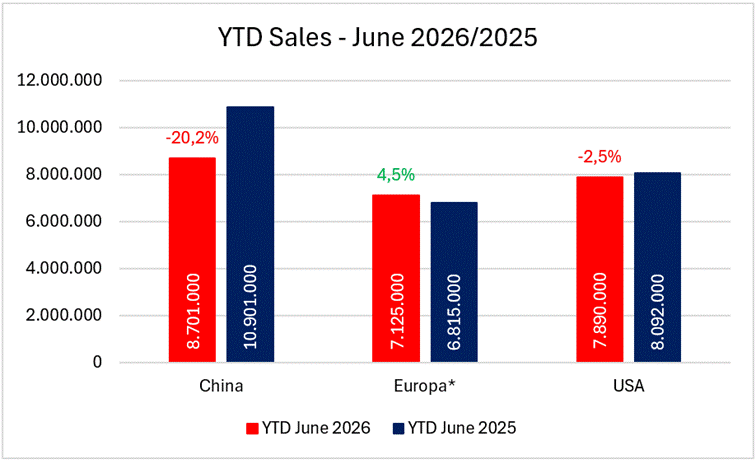
Die drei betrachteten Kernmärkte entwickeln sich im ersten Halbjahr 2026 deutlich unterschiedlich (vgl. Abb. 2). Während China um 20 % und die USA um 3 % unter dem Vorjahresniveau liegen, wächst Europa um rund 4,5 %. In Europa stützen insbesondere die steigende Nachfrage nach elektrifizierten Fahrzeugen und neue Modellangebote den Markt. In den USA belasten dagegen ein schwächeres Marktumfeld sowie handelspolitische und regulatorische Unsicherheiten die Entwicklung. Der starke Einbruch in China prägt jedoch die globale Absatzbilanz und beschleunigt zugleich die internationale Expansion chinesischer Hersteller.
Abbildung 2: Gegenüberstellung der Fahrzeugverkäufe nach Region im H1 2025 zu H1 2026*
Quelle: CAM; *Anmerkungen: Halbjahreswerte wurden teilweise auf Basis der ersten fünf Monate sowie des Vorjahresvolumens für Juni hochgerechnet.
Der chinesische Pkw-Neuwagenmarkt geht im ersten Halbjahr 2026 um 20,2 % zurück. Ausschlaggebend sind vor allem die schwächere wirtschaftliche Gesamtsituation. CAM rechnet in China für das Gesamtjahr mit mit nur noch 19,5 Mio. Pkw, was einem Rückgang von über 4 Mio. Pkw entspricht. Dadurch verschärft sich der Verdrängungswettbewerb weiter und dürfte in den kommenden Jahren zu einer stärkeren Konsolidierung des Marktes führen.
Einstweilen dürften die einheimischen chinesischen Anbieter ihre Marktanteile weiter erhöhen, aufgrund ihrer zunehmend nachgefragten preisgünstigen elektrifizierten Modelle. Für die deutschen Hersteller wird das Jahr 2026 zu einer zusätzlichen Belastungsprobe mit überdurchschnittlichen Marktanteilverlusten: Einerseits ist mit Volumenrückgängen durch den stark rückläufigen Markt zu rechnen, andererseits drohen Marktanteilsverluste, aufgrund ihrer überdurchschnittlichen Verkaufsstärke bei Verbrennern, die jedoch in China an Bedeutung verlieren. Bereits im 1. Halbjahr sinken die China-Verkäufe von Volkswagen um 25,9%, von BMW um 20,4% und von Mercedes-Benz um 28,3%.
Anhang: Methodik
Die Auswertung beruht auf den bis zum 13. Juli 2026 veröffentlichten Konzernangaben. Für Toyota, Suzuki, Honda, Nissan, Renault und Mazda liegen noch keine vollständigen Juni-Zahlen vor; deren Halbjahreswerte wurden von CAM auf Basis der Veränderungsrate von Januar bis Mai und des Vorjahresvolumens für Juni hochgerechnet. Die Konzernabgrenzungen folgen der CAM-Systematik: Volkswagen exklusive TRATON, Hyundai einschließlich Kia und Geely einschließlich Volvo Cars und Polestar; bei SAIC berücksichtigt die Vergleichsreihe die Eigenmarken. Bei Stellantis handelt es sich um konsolidierte Auslieferungen an Handel, Distributoren sowie End- und Flottenkunden.
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
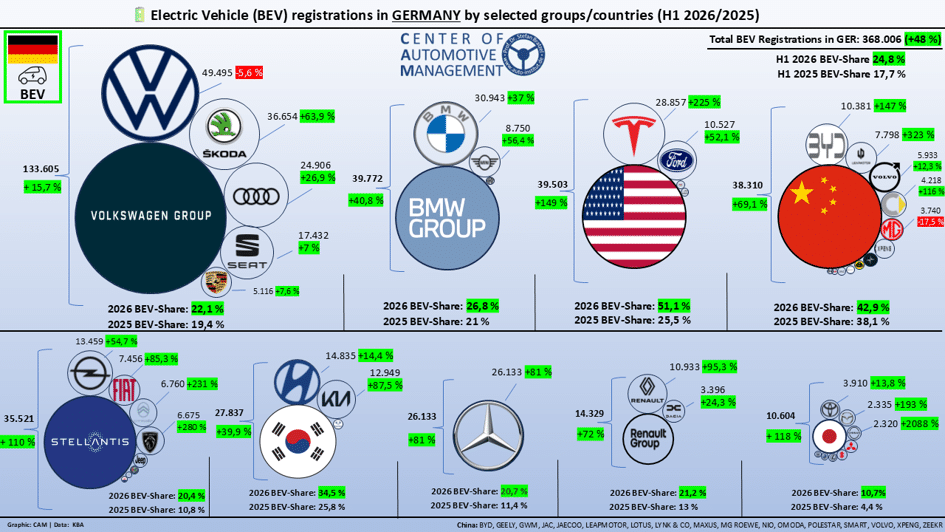
Elektrofahrzeuge setzen im ersten Halbjahr 2026 in Deutschland ihr starkes Wachstum fort. Batterieelektrische Pkw (BEV) kommen mit einem Plus von 48 % gegenüber dem Vorjahreszeitraum auf 368.000 Neuzulassungen; der BEV-Anteil steigt damit auf 24,8 % (Vorjahr: 17,7 %). Nach Herstellern dominiert der Volkswagen-Konzern den deutschen BEV-Markt mit 133.605 Neuzulassungen im ersten Halbjahr 2026. Allerdings sinkt der Anteil von Volkswagen an den gesamten BEV-Neuzulassungen auf 36,3 % nach rund 46 % im Vorjahreszeitraum. Zu den Gewinnern zählen im ersten Halbjahr 2026 vor allem Tesla, der Stellantis-Konzern sowie die chinesischen Hersteller, die mit überdurchschnittlichem Wachstum ihren Marktanteil an den Elektro-Neuzulassungen deutlich erhöhen können (vgl. Abb. 1). Das sind die zentralen Ergebnisse des Electromobility Report 2026 des Center of Automotive Management (CAM), der regelmäßig die Entwicklungen auf den wichtigsten Elektromärkten bilanziert.
Abbildung 1: BEV-Neuzulassungen nach Herstellern/Gruppen im 1. HJ 2026
Quelle: CAM
Die chinesischen Automobilhersteller kommen in der ersten Jahreshälfte 2026 auf über 38.000 BEV-Neuzulassungen (+68 %) und liegen damit nur noch knapp hinter BMW (39.772), der Gruppe der US-amerikanischen Hersteller mit Tesla und Ford (39.503) und bereits vor der Stellantis-Gruppe (35.521). Besonders stark entwickeln sich die BEV-Neuzulassungen bei BYD und vor allem bei Leapmotor; Leapmotor ist in Europa über ein Joint Venture mit Stellantis verbunden. Insgesamt fokussieren sich die chinesischen Hersteller immer stärker auf Elektromobilität; BEV machen bereits 42,9 % ihrer Gesamtzulassungen in Deutschland aus. Demgegenüber liegen die BEV-Anteile von Volkswagen, Stellantis, Mercedes und Renault noch unter dem BEV-Marktanteil von 24,8 %. Besonders gering sind die BEV-Neuzulassungsanteile der japanischen Hersteller (10,7 %).
Volkswagen profitiert bei der Elektromobilität vor allem vom starken Wachstum von Škoda (+63,9 %) sowie von Audi (+26,9 %), während die Kernmarke VW ein Minus von 5,6 % meldet. BMW wächst mit einem Plus von 40,8 % leicht unterhalb des Marktdurchschnitts, während Mercedes ein überdurchschnittliches Wachstum (+81 %) vorweisen kann. Die deutschen Hersteller kommen in Deutschland zusammen auf einen BEV-Marktanteil von 54,2 %.
Besonders stark fallen nach dem Einbruch im vergangenen Jahr die BEV-Neuzulassungen von Tesla aus (+225 %), getragen vor allem vom überarbeiteten Model Y. Stellantis steigerte seine BEV-Neuzulassungen im Jahresvergleich um rund 110 %, wobei die meistverkauften Modelle von Opel und Fiat stammen. Leicht unter dem Gesamtmarkt liegt das Wachstum der koreanischen Hersteller (+39,9 %); hier legt vor allem Kia stark zu.
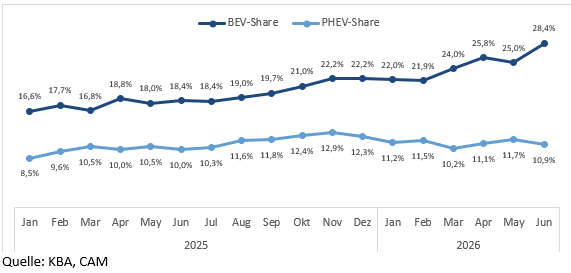
Insgesamt nehmen die monatlichen BEV-Neuzulassungen seit 2025 fast kontinuierlich zu und erreichen im Juni einen Anteil von 28,4 %. Plug-in-Hybride (PHEV) legen im gesamten ersten Halbjahr 2026 um 18 % auf 164.000 Fahrzeuge zu; ihr Anteil an den Neuzulassungen liegt im Juni bei 10,9 % (vgl. Abb. 2).
Für das Gesamtjahr 2026 rechnet das CAM mit einem BEV-Markt von 750.000 bis 800.000 Pkw in Deutschland, was einem BEV-Anteil von 25,0 bis 26,7 % entspricht.
Abbildung 2: Neuzulassungsanteile von reinen Elektrofahrzeugen (BEV) und Plug-in-Hybriden (PHEV) in Deutschland (Jan. 2025 bis Jun. 2026)
Hierzu Studienleiter Stefan Bratzel: „Die Elektromobilität wird bei den Neuzulassungen in Deutschland immer mehr zum ‚neuen Normal‘ und erreicht zunehmend breitere Käufergruppen. Die Dynamik wird neben den gestiegenen Kraftstoffpreisen und der staatlichen Kaufprämie vor allem durch eine zunehmende Zahl attraktiver BEV-Modelle getrieben. Durch die hohe Wettbewerbsintensität werden die Marktanteile zwischen den Automobilherstellern in Deutschland neu verteilt. Chinesische Automobilhersteller werden versuchen, mit einem starken Preis-Leistungs-Verhältnis weitere Marktanteile zu gewinnen. Wer hier nicht gegenhalten kann, wird mittelfristig zu den Verlierern zählen und könnte langfristig aus dem Markt ausscheiden.“
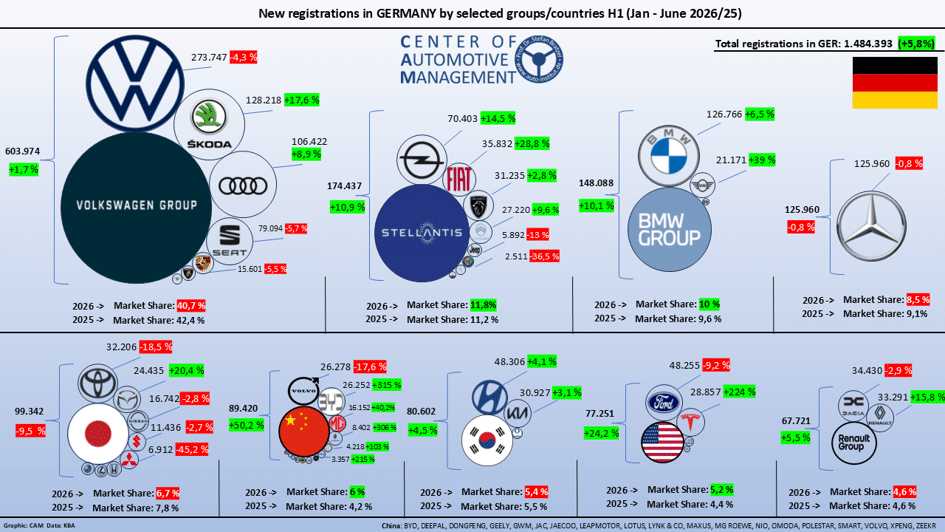
Im Gesamtmarkt wurden in Deutschland im ersten Halbjahr 2026 1.484.393 Neuwagen zugelassen; das entspricht einem Anstieg von 5,8 % gegenüber dem Vorjahr. Der Gesamtmarktanteil aller deutschen Marken sank auf ihrem Heimatmarkt um 2,3 Prozentpunkte auf nur noch 49 %. Dagegen stieg der Anteil aller chinesischen Hersteller um 1,8 Prozentpunkte auf einen historischen Höchststand von 6,0 %. Der Volkswagen-Konzern bleibt der größte Akteur: Er hielt im ersten Halbjahr einen Anteil von 40,7 %; im Vorjahreszeitraum lag dieser noch bei 42,4 %. Der Marktanteil von Mercedes-Benz ging ebenfalls leicht auf 8,5 % zurück. Die BMW Group konnte ihren Marktanteil leicht von 9,6 % auf 10,0 % ausbauen.
Abbildung 3: Pkw-Neuzulassungen (alle Antriebe) nach Herstellern/Gruppen im 1. HJ 2026
Quelle: CAM
Über den Electromobility Report:
Der CAM Electromobility Report analysiert regelmäßig die aktuellen Markt-, Absatz- und Innovationstrends der Elektromobilität in wichtigen Kernmärkten (z. B. China, USA, Europa und Deutschland). Gleichzeitig werden die wesentlichen Einflussfaktoren auf den Markthochlauf der Elektromobilität empirisch beleuchtet. Die Untersuchung konzentriert sich auf reine Batteriefahrzeuge (BEV) und Plug-in-Hybride (PHEV).
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Auto-Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mit fundiertem Branchen-Know-how und umfassender Marktkenntnis erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für Kunden aus der Automobil- und Mobilitätswirtschaft.