Deutsche Autoindustrie bestimmt das Tempo beim „Connected Car“ – aber eine neue Studie zeigt, dass sie für die Zukunft weniger gut gerüstet sind
Volkswagen ist heute der innovationsstärkste Konzern bei vernetzten Autos, fällt bei der Zukunftsfähigkeit aber auf Rang 14 zurück. Große Volumenhersteller werden durch etablierte Strukturen gebremst.
Die Studie des Center of Automotive Management (CAM) zeigt auf, welche Automobilhersteller am besten für softwaredefinierte Fahrzeuge (Software-Defined Vehicle / SDV) vorbereitet sind.
Innovationen entstehen zunehmend im nahtlosen Zusammenspiel aus Fahrzeug, Cloud- und KI-Infrastruktur sowie digitalen Ökosystemen, kommentiert ein Cisco-Experte.
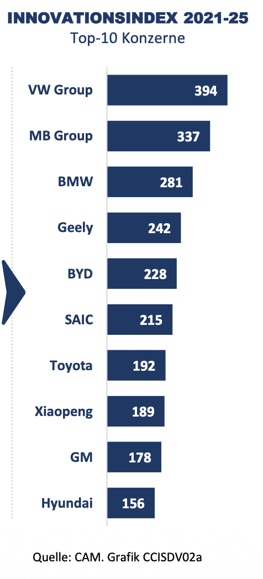
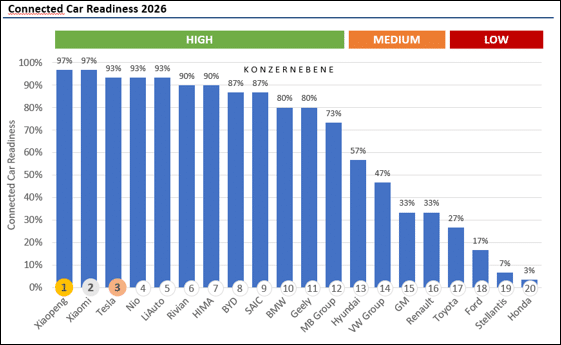
Die globale Automotive-Industrie steht an einem kritischen Wendepunkt bei der Frage, wer die Führung beim Thema „Connected Car“ übernimmt. Während bisher deutsche Automobilkonzerne führend waren, werden sie in Zukunft wahrscheinlich stärker zurückfallen, als erwartet. Als Beleg für diese Entwicklung dienen zwei Indizes, die die heute marktreifen Connected-Car-Innovationen (CCI) mit der zukünftigen Fähigkeit für derartige Innovationen im softwaredefinierten Fahrzeug (Connected Car Readiness – CCR) vergleicht. Im CCI-Ranking belegen Volkswagen, Mercedes-Benz und BMW für 2021 bis 2025 die ersten drei Plätze. Bei der Connected Car Readiness (CCR) zeigt sich jedoch ein anderes Bild. Die Spitzengruppe wird von Software-nativen Herstellern angeführt, sieben der zehn bestplatzierten OEMs (Original Equipment Manufacturer) stammen aus China. BMW ist mit 80 Prozent der beste deutsche Konzern auf Rang zehn, Mercedes-Benz erreicht mit 73 Prozent Rang zwölf, Volkswagen mit 47 Prozent Rang 14. Zu diesen Ergebnissen kommt die Studie „Connected Car Innovation 2026“ des Center of Automotive Management (CAM) in Kooperation mit dem IT-Infrastrukturausrüster Cisco.
Heutige Innovationsstärke ist kein Garant für die Zukunft
Deutsche Hersteller sind beim heutigen Innovationsoutput stark – doch diese Position garantiert nicht, dass sie auch bei der nächsten Entwicklungsstufe vorn bleiben. Wie weit heutige Innovationsstärke und künftige Wettbewerbsfähigkeit auseinanderliegen, zeigt ein genauerer Blick auf die Ergebnisse. Bei der Connected-Car-Innovationsstärke von 2021 bis 2025 führt Volkswagen das Ranking vor Mercedes-Benz und BMW an. Grund dafür ist eine ausgewogene Auffächerung der Innovationen über die Technologiefelder, insbesondere bei Interfaces, Connectivity und Fahrerassistenz, sowie eine Vielzahl hoch bewerteter Weltneuheiten. Dieser Erfolg basiert jedoch überwiegend auf der bisherigen Hardware-Zentrierung mit hohen Kosten, relativ geringer Flexibilität und langen Entwicklungszyklen. Bei der Connected Car Readiness kehrt sich die Reihenfolge um: BMW liegt vor Mercedes-Benz, Volkswagen folgt mit 47 Prozent und deutlichem Abstand auf Rang 14. Der heutige Vorsprung beim Output ist damit das Ergebnis früherer Weichenstellungen und kein Garant für die Zukunft. Eine sehr hohe Relevanz für den mittel- und langfristigen Erfolg ist die Fähigkeit der OEMs, Innovationen dauerhaft, kostengünstig sowie flexibel und skalierbar hervorzubringen.
Abbildung 1: Connected Car Innovationsindex 2021-25
Im Ländervergleich hat sich China seit Ende der 2010er Jahre zur führenden Innovationsregion im Connected-Car-Bereich entwickelt. Insbesondere in den Bereichen KI, digitale Cockpits, ADAS und EV-Ökosysteme erzielen chinesische OEMs die höchste Innovationsdynamik. Doch Deutschland bleibt ein zentraler Innovationstreiber und hat nach einem Rückgang bis 2023 wieder aufgeholt. Im Jahr 2025 stieg die kumulierte Innovationsstärke deutscher OEMs erneut deutlich an, so dass sich der Abstand zu China weiter verringert. Die Innovationsschwerpunkte verschieben sich dabei von Hardware zu Software und digitalen Diensten. So prägen Connected-Car-Funktionen, OTA (Over-the-Air)-Updates, KI-basierte Assistenten und intelligente Fahrzeugplattformen zunehmend die Wettbewerbsfähigkeit.
„Innovationen entstehen gerade jetzt im KI-Zeitalter zunehmend im Zusammenspiel von Fahrzeug, Cloud und digitalen Ökosystemen“, analysiert Peter Laxy, Automotive-Experte bei Cisco Deutschland. „Der Kundennutzen wird immer stärker durch kontinuierliche Software-Weiterentwicklungen geschaffen. Das geht nur noch mit voll-vernetzten Fahrzeugen.“
Software-native Hersteller am stärksten zukunftsfähig
An der Spitze der zukunftsweisenden Connected Car Readiness stehen somit Hersteller, die das Fahrzeug konsequent um die Software herum entwickeln. Xiaopeng und Xiaomi erreichen einen CCR-Indexwert von jeweils 97 Prozent. Dahinter folgen Tesla, Nio und Li Auto mit je 93 Prozent sowie Rivian und die HIMA-Allianz um Huawei mit je 90 Prozent. Diese Hersteller verbinden moderne SDV (Software Defined Vehicle)-Architekturen mit hoher KI-Integration, ausgeprägter OTA-Kompetenz und einer softwarezentrierten Organisation.
Abbildung 2: Connected Car Readiness – CCR-Ranking 2026
Quelle: CAM
Sieben der zehn bestplatzierten Hersteller stammen aus China. Die CCR spiegelt damit eine Entwicklung wider, die sich auch beim Innovations-Output zeigt: Im Ländervergleich hat China die über Jahre führende deutsche Automobilindustrie als Innovationsführer beim Connected Car abgelöst. Chinesische Hersteller vereinen aktuell knapp 41 Prozent der globalen Innovationsstärke auf sich, deutsche Hersteller 35 Prozent. Bemerkenswert ist Tesla: Die Innovationsdynamik des US-Herstellers ist zuletzt deutlich abgeflacht, bei den strukturellen Voraussetzungen gehört er aber weiterhin zur Spitzengruppe.
Cybersicherheit wird zur Standortfrage
Je stärker Fahrzeuge vernetzt sind und per Software gesteuert werden, desto wichtiger wird die Cybersicherheit. Moderne Fahrzeuge erfassen über Kameras, Sensoren und Ortungsdaten fortlaufend ihre Umgebung. Über Over-the-Air-Updates können Hersteller zudem jederzeit aus der Ferne auf zentrale Fahrzeugfunktionen zugreifen. Ein aktueller Fall aus Norwegen zeigt, was das in der Praxis bedeuten kann: Bei der Militärübung „Hovedstad“ im September zeichneten Mietwagen der Heimwehr, darunter mindestens zwei Fahrzeuge der Changan-Marke Deepal, laut Dagens Næringsliv Bewegungen von Soldaten und an Kasernentoren eingegebene Sicherheitscodes auf. Hinweise auf eine gezielte Datenabschöpfung gibt es nicht. Der Fall zeigt aber, dass das Fahrzeug selbst zum Sicherheitsrisiko werden kann. Besonders bei Herstellern aus Staaten, deren Gesetze Unternehmen zur Zusammenarbeit mit staatlichen Stellen verpflichten können, stellt sich die Frage, wer Zugriff auf Fahrzeugdaten und Software hat. Das gilt umso mehr, als Fahrzeuge zunehmend mit kritischer Infrastruktur verbunden sind: mit Ladenetzen, dem Stromnetz, mit Verkehrssteuerung und Mobilfunknetzen. Die USA haben bereits reagiert und verbieten ab Modelljahr 2027 schrittweise Software und Hardware für vernetzte Fahrzeuge aus China und Russland.
„Das vernetzte Auto ist ein rollendes Rechenzentrum mit Kameras, Sensoren und permanenter Verbindung zu den Servern des Herstellers. Wer Zugriff auf Daten und Software hat, kann im Zweifel auch auf Fahrzeugfunktionen und angebundene Infrastruktur zugreifen“, warnt Prof. Dr. Stefan Bratzel. „Die Politik muss deshalb klare und überprüfbare Regeln schaffen, unabhängig vom Herkunftsland des Herstellers. Datensicherheit, Fahrzeugsicherheit und der Schutz kritischer Infrastrukturen dürfen nicht dem Zufall überlassen werden. Dazu gehören transparente Datenflüsse, Datenspeicherung in Europa, unabhängige Prüfungen von Software und Updates sowie klare Vorgaben für den Einsatz von Fahrzeugen in sicherheitsrelevanten Bereichen. Technologische Offenheit und Wettbewerb sind wichtig, aber nicht um den Preis der Sicherheit.“ Dass eine rein softwarezentrierte Fahrzeugentwicklung auch aus Sicht der Kunden auch Risiken bringen kann, hat eine weitere Studie von CAM und Cisco bereits 2024 gezeigt. 77 Prozent der befragten Deutschen sahen damals Cybersicherheit im Fahrzeug als ein wichtiges Thema, um das sich die Fahrzeughersteller kümmern sollten. 40 Prozent sahen damals vernetzte Fahrzeuge mit Software-Updates als Bedrohung an Mercedes, BMW und VW bekamen bei Qualität der Cybersicherheit und Datenschutz das größte Vertrauen, chinesische Hersteller lagen ganz hinten.
Deutsche Premiumhersteller in Schlagdistanz
Die Verfolgergruppe mit einem CCR-Indexwert von mindestens 70 Prozent liegt noch in Schlagdistanz zur Spitze. Dazu zählen BYD und SAIC (je 87 Prozent), BMW und Geely (je 80 Prozent) sowie Mercedes-Benz (73 Prozent). BMW ist damit auf Rang zehn der beste deutsche Konzern, Mercedes-Benz folgt auf Rang zwölf. Die etablierten Premiumhersteller profitieren von neuen SDV-Plattformen und ihrer organisatorischen Transformation, etwa mit der Neuen Klasse bei BMW und dem Betriebssystem MB.OS bei Mercedes-Benz.
„BMW und Mercedes-Benz haben mit ihren neuen Software Defined Vehicle-Plattformen wichtige Weichen gestellt und den Anschluss an die Spitze gehalten. Entscheidend wird nun sein, wie schnell sie diese Architekturen in die Breite ihrer Modellpalette bringen und ihre Organisation konsequent auf Software ausrichten“, erklärt Prof. Dr. Stefan Bratzel, Direktor des CAM und Leiter der Studie.
„Die heutige Innovationsstärke allein genügt den deutschen Autobauern nicht mehr. Nachhaltig wettbewerbsfähig ist nur, wer eine hohe Innovationsleistung mit einer KI-fähigen Infrastruktur und leistungsfähiger „Software Defined Vehicle“-Strategie verbindet – also mit moderner Softwarearchitektur, KI-fähigen Netzwerken und starken Partnerschaften. Hier haben viele etablierte Hersteller, gerade im Volumensegment, noch deutlichen Nachholbedarf. Insbesondere muss der gesamte Lebenszyklus des Fahrzeugs in den Fokus gerückt werden, denn genau dort entstehen heute neue Wertschöpfungsketten und zusätzliche Einnahmequellen für die Automobilhersteller“, so Peter Laxy
Die großen Volumenkonzerne werden bei den Input-Faktoren gebremst: Komplexe Legacy-Strukturen und mehrere parallele Plattformen erschweren den Umstieg auf eine einheitliche SDV-Architektur, organisatorische Silos verlangsamen die Transformation. Wer mehrere Fahrzeugplattformen parallel betreibt und Software in getrennten Einheiten entwickelt, kann neue Funktionen nur mit hohem Aufwand über die gesamte Flotte ausrollen.
Entscheidende Faktoren für die Zukunft
Über die künftige Wettbewerbsfähigkeit beim softwaredefinierten Fahrzeug entscheiden die richtigen Kompetenzen für übergreifende SDV-Plattformen und KI sowie Partnerschaften, Kultur und Organisation. Hier sind software-native Hersteller wie Xiaopeng und Xiaomi am besten aufgestellt. Funktionen, die früher fest mit der Hardware verbunden waren, werden heute per Software gesteuert, über Over-the-Air-Updates erweitert und immer häufiger mit Künstlicher Intelligenz verknüpft. Für die Hersteller bedeutet das einen tiefgreifenden Umbau: Entwicklungszyklen werden kürzer, Kompetenzen verschieben sich von der Mechanik zur Software, und die Zusammenarbeit mit Technologiepartnern gewinnt an Bedeutung.
Methodik der Studie
Die Studie betrachtet den Wandel in der weltweiten Automobilindustrie aus zwei Perspektiven. Der Innovations-Output, gemessen an über 2.500 marktreifen Connected-Car-Innovationen von 30 Konzernen aus den Jahren 2021 bis 2025, erklärt die heutige Marktposition der Hersteller. Die Connected Car Readiness setzt dagegen bei den Input-Faktoren an, also bei Kompetenzen, Ressourcen und Organisation. Sie zeigt, wer die Voraussetzungen für die Innovationen von morgen geschaffen hat, und bestimmt damit die künftige Wettbewerbsposition.
Grundlage der CCR ist das KoKoKO-Modell des CAM (Kompetenzen – Kooperationen – Kultur/Organisation). Für 20 ausgewählte Hersteller wurden 57 Einzelfaktoren empirisch erhoben und zu vier gewichteten Kriterien verdichtet:
SDV Hard- und Software (40 Prozent): moderne Softwarearchitektur, SDV-Plattformen und OTA-Kompetenz
AI-Integration (20 Prozent): Einsatz von Künstlicher Intelligenz in Fahrzeug und Entwicklung
Partner-Netzwerk (20 Prozent): Kooperationen mit Technologie-, Software- und Infrastrukturpartnern
Kultur und Organisation (20 Prozent): softwareorientierte Organisation und Transformationsfähigkeit
Mit 40 Prozent fließt die SDV Hard- und Software am stärksten in die Bewertung ein. Sie bildet die technologische Basis, auf der KI-Anwendungen, Partnerlösungen und neue digitale Dienste aufsetzen. Die übrigen drei Kriterien sind gleich gewichtet.
Über die Studie
Die Studie Connected Car Innovation (CCI) erscheint jährlich. Sie analysiert, wie sich vernetzte und softwaredefinierte Fahrzeuge entwickeln und wie leistungs- und zukunftsfähig die Automobilhersteller in diesem Feld sind. Datenbasis ist die AutomotiveINNOVATIONS-Datenbank des CAM, in der Neuerungen von rund 100 Automobilmarken laufend erfasst und bewertet werden. Für die Ausgabe 2026 wurden mehr als 2.500 Connected-Car-Innovationen ausgewertet, die 30 Automobilkonzerne zwischen 2021 und 2025 in Serie gebracht haben. Die Connected Car Readiness ergänzt diese Output-Betrachtung um die Input-Seite: Auf Grundlage des KoKoKO-Modells bewertet sie 20 ausgewählte Hersteller anhand von 57 Einzelfaktoren, die zu vier gewichteten Kriterien zusammengefasst werden.
Über das Center of Automotive Management (CAM)
Das Center of Automotive Management (CAM) an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach ist ein unabhängiges Forschungsinstitut. Es forscht empirisch zu Automobilindustrie und Mobilität und berät Unternehmen in strategischen Fragen. Im Mittelpunkt stehen Innovationstrends und Erfolgsfaktoren rund um Elektromobilität, softwaredefiniertes Fahrzeug, autonomes Fahren und Mobilitätsdienstleistungen. Grundlage der Arbeit sind langjährige Branchenexpertise und eigene Datenbanken, etwa zu fahrzeugtechnischen Innovationen der weltweiten Automobilhersteller und zu Mobility Services. Darauf aufbauend entwickelt das Institut Marktforschungskonzepte und praxisnahe Lösungen für Unternehmen der Automobil- und Mobilitätsbranche.
Mercedes-Benz größter Aufsteiger im Elektro-Innovationsranking: Geely bleibt Spitzenreiter, Tesla fällt erstmals aus den Top-10.
Im 1. Halbjahr 2026 liegen Mercedes-Benz und BYD mit je rund 40 Indexpunkten knapp vor der Volkswagen Group (39 IP) an der Spitze der Innovationsstärke.
Globaler BEV-Absatz im 1. Halbjahr 2026: BYD bleibt trotz eines Rückgangs von 15 Prozent knapp vor Tesla die Nummer eins. Mit Geely und SAIC stellen chinesische Konzerne drei der fünf größten E-Auto-Hersteller.
Deutschland: BEV-Neuzulassungen steigen von Januar bis September um 58 Prozent. Chinesische Hersteller verdoppeln ihren Absatz, die VW Group verliert deutlich Marktanteile
Das Ranking der innovationsstärksten Elektroautobauer wird weiterhin von chinesischen und deutschen Unternehmen dominiert. Im aktuellen Untersuchungszeitraum 2021 bis 1.HJ 2026 wurden insgesamt 910 Serien-Innovationen von 38 Automobilhersteller-Gruppen im Bereich der Elektromobilität erfasst und bewertet. Innovationsführer im Bereich der Elektromobilität ist die Geely-Gruppe mit 207 Indexpunkten (IP), die knapp vor der VW Group (204 IP) und BYD (192 IP) liegt. Mit Mercedes-Benz Group (147 IP) und BMW (135 IP) landen zwei weitere deutsche Hersteller in den Top-5 (vgl. Abbildung 1). Das sind die Ergebnisse des Electromobility Report 2026, der regelmäßig die Markt- und Innovationstrends der globalen Automobilhersteller bilanziert. Das CAM-Ranking bewertet die Innovationsstärke der wichtigsten globalen Automobilgruppen im Bereich reiner E-Autos (BEV) auf Basis ihrer Serien-Innovationen nach dem M.O.B.IL-Ansatz (weitere Informationen im Anhang). Größter Aufsteiger gegenüber dem vorherigen Ranking ist die Mercedes-Benz Group, die sich von Rang 7 auf Rang 4 verbessert. SAIC verschlechtert sich mit 124 IP von Rang 4 auf Rang 6. Hyundai (122 IP), Renault (107 IP), General Motors (86 IP) und Stellantis (83 IP) komplettieren die Top-10 der innovationsstärksten Elektroautobauer und können sich jeweils um einen Rangplatz verbessern. Tesla rutscht dagegen von Rang 6 auf Rang 11 ab und gelangt damit erstmals seit Beginn des Elektro Rankings im Jahr 2016 (Tesla: Rang 1) nicht mehr unter die zehn innovationsstärksten Elektroautobauer. Schwach bleiben im Bereich der Elektromobilität weiterhin auch die japanischen Automobilhersteller: Toyota verbessert sich nunmehr immerhin auf Rang 15 (17) im Vergleich von 38 Herstellen, während Nissan lediglich Rang 18 bzw. Honda nur Rang 22 belegen. Die deutschen Automobilhersteller setzen damit im ersten Halbjahr 2026 im Bereich Elektromobilität ihren technologischen Aufholprozess zu den chinesischen Elektroautobauern fort. Mit Mercedes-Benz, Volkswagen und BMW zählen drei deutsche Konzerne zu den sechs innovationsstärksten Herstellern des Halbjahres. Auf Basis von 120 bewerteten Serien Innovationen erreichen die Mercedes-Benz Group und BYD jeweils rund 40 Indexpunkte. Die Volkswagen Group folgt mit 39 IP knapp dahinter und bringt mit 24 Serien-Innovationen mit Abstand die meisten Neuerungen auf den Markt. Mercedes Benz erzielt die hohe Innovationsstärke mit nur 14 Neuerungen, BYD sogar mit nur 10. Beide punkten also mit besonders hochwertigen Einzelinnovationen. Geely folgt mit 27 IP vor Hyundai (24 IP), BMW (16 IP) und General Motors (12 IP).
Abbildung 1: Top-15 der Elektro-Innovationsstärke (2021 – 1. Halbjahr 2026) und Zuwachs im 1. Halb jahr 2026
Quelle: CAM Electromobility Report 2026
Die Serien-Innovationen des ersten Halbjahres 2026 setzen vor allem bei den zentralen Kundenkriterien Reichweite, Ladeleistung und Verbrauch sowie beim Elektro-Ökosystem (V2H, V2G) an. Mercedes punktet u.a. mit hohen Reichweiten seiner Modelle in verschiedenen Segmenten (EQS, VLE) und ermöglicht bidirektionale Ladefunktionen (Vehicle-to-Grid, Vehicle-to-Home), ähnlich wie BMW. BYD ist mit Flash-Charging Vorreiter beim Schnellladen und erreicht mit dem Denza Z9 GT eine Ladeleistung von bis zu 1.500 kW über einen einzigen Ladeanschluss. Die europäische Version lädt in rund neun Minuten von 10 auf 97 Prozent, selbst bei minus 30 Grad Celsius. Auch Geely erreicht mit dem Lynk & Co 10+ dank optimiertem Ultra-Schnellladen bis zu zwei Kilometer Reichweite pro Sekunde und lädt in weniger als neun Minuten von 10 auf 97 Prozent. Beim Verbrauch punktet hingegen der VW ID.3 Neo. Ein neuer APP350-Elektromotor, ein effizienterer Antriebsstrang und ein intelligentes Thermomanagement steigern die Reichweite der 79-kWh-Batterie auf segmentbeste 629 Kilometer (WLTP) bei einem Verbrauch ab 14,3 kWh/100 km.
Hierzu Studienleiter Stefan Bratzel: „Die Innovationsführerschaft in der Elektromobilität wird weiterhin maßgeblich von chinesischen und deutschen Herstellern geprägt. Besonders bemerkenswert ist die Aufholbewegung von Mercedes-Benz, während Geely und BYD über einen längeren Zeitraum eine hohe Innovationsstärke zeigen. Tesla dagegen verliert im Innovationswettbewerb deutlich an Boden. Entscheidend ist inzwischen nicht mehr allein, wer Elektroautos anbietet, sondern wer bei Reichweite, Ladeleistung, Effizienz und Kosten die überzeugendsten Gesamtpakete auf den Markt bringt. Die chinesischen Hersteller zeigen dabei zunehmend, dass sie ihre technologische Stärke auch in Marktanteile übersetzen können, inzwischen auch in Deutschland. Eine Verdopplung ihrer E-Auto-Neuzulassungen ist ein deutliches Warnsignal für die etablierten Hersteller.“
Globaler BEV-Absatz im Vergleich der Automobilhersteller
Zwischen der Elektro-Innovationsstärke und dem weltweiten Absatz ist ein Zusammenhang erkennbar, wenn auch nicht durchgängig. Die chinesischen Hersteller BYD, Geely und SAIC sowie Tesla und die Volkswagen Group zählen zu den absatzstärksten Elektroautobauern weltweit.
BYD bleibt mit 867.000 verkauften E-Autos der weltweit absatzstärkste Hersteller, verliert gegenüber dem Vorjahreszeitraum jedoch rund 15 Prozent. Gründe sind unter anderem das Auslaufen staatlicher Förderungen und der intensive Preiswettbewerb in China. Tesla rückt mit 838.000 Einheiten (+16 Prozent) dicht an BYD heran. Mit Geely (571.000) und SAIC (540.000) stellen chinesische Konzerne dennoch drei der fünf größten BEV-Hersteller weltweit. Die Volkswagen Group komplettiert mit 438.000 Einheiten (−6 Prozent) die Top-5.
Abbildung 2: Globaler BEV-Absatz ausgewählter Automobilhersteller im 1. Halbjahr 2026 (im Vergleich zum 1. Halbjahr 2025)
Kräftig zulegen können vor allem Toyota (+135 Prozent), Nio (+68 Prozent), Hyundai (+60 Prozent) und die Mercedes-Benz Group (+49 Prozent). Bei Mercedes-Benz, dem Spitzenreiter der Halbjahres-Innovationsstärke, geht der Innovationsschub damit auch mit deutlich steigenden Verkäufen einher. Deutliche Rückgänge verzeichnen dagegen Xiaopeng (−23 Prozent), Ford (−32 Prozent) und Honda (−38 Prozent) (vgl. Abbildung 2).
Deutschland: E-Auto-Markt wächst kräftig, Mercedes-Benz und chinesische Hersteller legen deutlich zu
Auch in Deutschland gewinnt die Elektromobilität deutlich an Fahrt. Von Januar bis September 2026 wurden 604.144 batterieelektrische Pkw neu zugelassen, ein Plus von 58,1 Prozent gegenüber dem Vorjahreszeitraum. Der BEV-Anteil an allen Neuzulassungen steigt damit von 18,1 auf 27,2 Prozent. Die Volkswagen Group bleibt mit 207.586 E-Autos (+22,5 Prozent) klarer Marktführer, wächst jedoch deutlich langsamer als der Gesamtmarkt. Ihr Anteil am deutschen BEV-Markt sinkt von rund 44 auf 34,4 Prozent. Die Kernmarke Volkswagen stagniert mit 76.024 Einheiten auf Vorjahresniveau, das Wachstum kommt vor allem von Škoda (+62 Prozent) und Audi (+40,7 Prozent).
Deutlich dynamischer entwickeln sich die Wettbewerber. Die chinesischen Hersteller verdoppeln ihre BEV-Neuzulassungen auf 69.327 Einheiten (+100,1 Prozent) und steigern ihren Marktanteil von rund 9 auf 11,5 Prozent. Bemerkenswert ist vor allem Leapmotor, das mit 15.128 Einheiten (+295 Prozent) inzwischen fast so viele E-Autos absetzt wie BYD (16.355 Einheiten). Auch Stellantis (+103 Prozent auf 56.407 Einheiten) und die Mercedes-Benz Group (+91 Prozent auf 44.081 Einheiten) wachsen weit überdurchschnittlich. Mercedes-Benz, Spitzenreiter der Innovationsstärke im ersten Halbjahr, steigert seinen Anteil am BEV-Markt von 6,0 auf 7,3 Prozent. BMW legt mit 63.819 Einheiten (+41,6 Prozent) ebenfalls zu, verliert aber leicht an Marktanteil (10,6 nach 11,8 Prozent). Den stärksten Zuwachs verzeichnen die US-Marken mit 64.819 Einheiten (+129,5 Prozent), getragen vor allem von Tesla (+202 Prozent) (vgl. Abbildung 3).
Abbildung 3: Elektro-Neuzulassungen in Deutschland (BEV) nach ausgewählten Konzernen/Ländern, Januar–Sept 2026
ANHANG: Methodik zur Berechnung der InnovationsstärkeDie CAM-Innovationsstärke im Technologiefeld der Elektromobilität (BEV, bestehend aus Neuerungen von batterieelektrischen Fahrzeugen (BEV) und des Elektro-Ökosystems) basiert auf der systematischen Erfassung und Bewertung von Serien-Innovationen. Innovationen werden definiert als technische Neuerungen, die einen spürbaren, zusätzlichen Kundennutzen bieten. Die Innovationen werden systematisch nach dem M.O.B.IL-Ansatz bewertet. Jede Innovation erhält einen „Score“, d.h. einen kumulierten Indexwert (Innovationsstärke) entsprechend ihrer Reife (Serie vs. Konzept), Originalität (Weltneuheit vs. Unternehmensneuheit), ihrem Kundennutzen und ihrem Innovationsgrad (niedrig vs. hoch). Im Mittelpunkt der Bewertung von Innovationen im Bereich der Elektromobilität steht die CAM-Triade, bestehend aus Reichweite, Stromverbrauch und Ladeleistung, die als zentrale kundenrelevante Leistungsparameter der Elektromobilität gelten. Ergänzend werden die Segmentbesetzung (z. B. erstmalige Einführung elektrischer Antriebe in bestimmten Fahrzeugsegmenten) sowie weitere innovationsrelevante Entwicklungen im Bereich der Elektromobilität berücksichtigt. Dazu zählen unter anderem Fortschritte in der Batterietechnologie, der Ladesteuerung oder verwandten Systemkomponenten. Als Serien-Innovation gelten Neuerungen, die auf mindestens einem relevanten globalen Pkw-Markt (insbesondere Europa, USA, China oder Japan) für Endkunden bestellbar sind. Im Zeitraum 2021 bis 1.HJ 2026 wurden insgesamt 910 Serien-Innovationen im Bereich der Elektromobilität erfasst und ausgewertet
Über den CAM Electromobility Report
Der CAM Electromobility Report analysiert regelmäßig die aktuellen Markt-, Absatz- und Innovationstrends der Elektromobilität in wichtigen Kernmärkten (z.B. China, USA, Europa und Deutschland). Gleichzeitig werden die wesentlichen Einflussfaktoren auf den Markthochlauf der Elektromobilität empirisch beleuchtet. Die Untersuchung konzentriert sich auf reine Batteriefahrzeuge (BEV) und Plug-In-Hybride (PHEV).
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Seine Kunden unterstützt das Auto-Institut auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und intimer Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Mit dem Übergang zur Elektromobilität verschieben sich die Kräfteverhältnisse im deut schen Automarkt. Chinesische Hersteller ziehen mit den japanischen gleich (je 6,7 % Markt anteil), Tesla verdreifacht seine Neuzulassungen; viele etablierte Hersteller verlieren Marktanteile.
Elektromobilität im Massenmarkt angekommen: Rekord-Marktanteil von 34,5 % im Sep tember 2026 (88.599 BEV); nach neun Monaten bereits 604.144 BEV-Neuzulassungen (+58 %) – mehr als im gesamten Jahr 2025.
CAM bestätigt für 2026 die Prognose von 825.000 bis 850.000 BEV-Neuzulassungen; das obere Ende der Spanne wird wahrscheinlicher.
Bergisch Gladbach, den 06.10.2026,
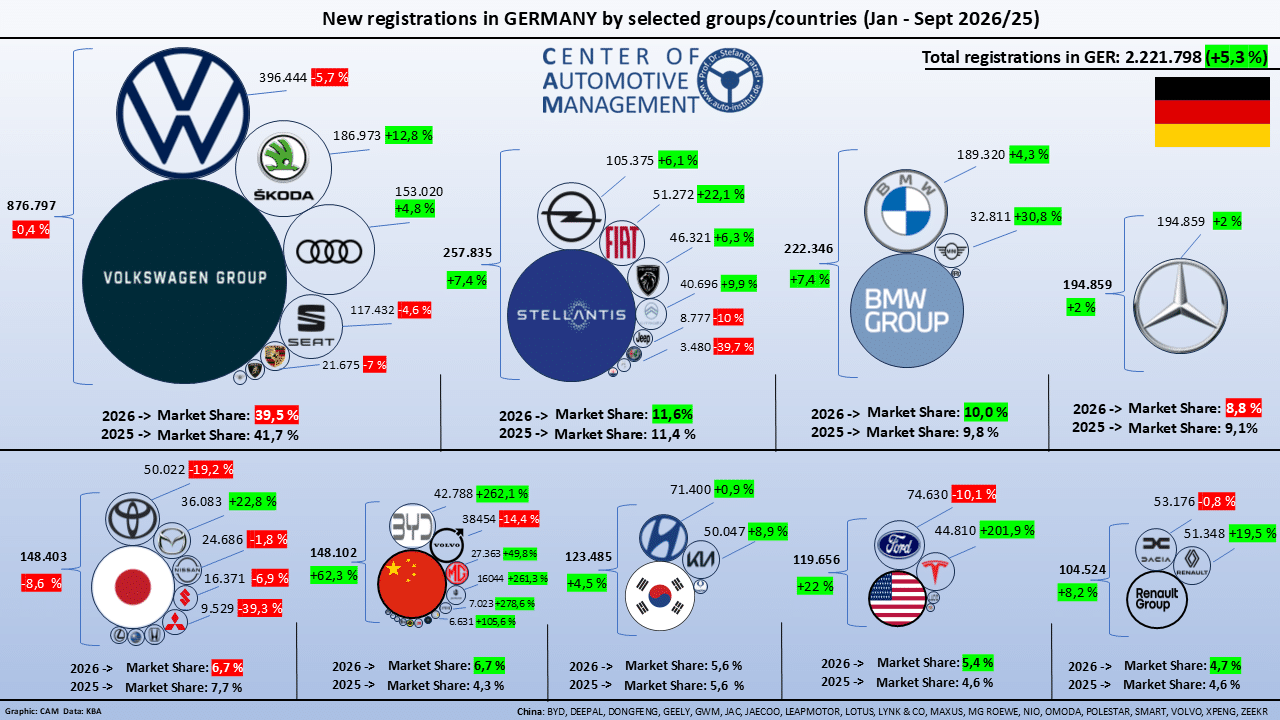
In Deutschland verschieben sich mit dem Übergang der Elektromobilität von der Nische zum Massen markt zunehmend die Kräfteverhältnisse zwischen den Automobilherstellern. Von Januar bis September 2026 konnten insbesondere chinesische Automobilhersteller und Tesla erheblich an Marktanteilen gewinnen, während viele etablierte Automobilhersteller aus Deutschland oder Japan im wachsen den Gesamtmarkt Marktanteile verlieren. Insgesamt wurden in den ersten neun Monaten 2.221.798 Pkw neu zugelassen, ein Plus von 5,3 % gegenüber dem Vorjahreszeitraum.
Der Volkswagen-Konzern bleibt mit weitem Abstand Marktführer. Allerdings sinken sowohl der Marktanteil (von 41,7 auf 39,5 %) als auch das Absatzvolumen (-0,4 %). Deutlich verliert die Kern marke VW (-5,7%), während vor allem Skoda (+12,8%) zulegen kann. Besonders stark gewinnen dagegen die chinesischen Hersteller, deren gemeinsamer Marktanteil nach drei Quartalen des Jahres 2026 um 2,4 Prozentpunkte auf jetzt 6,7 % steigt. Mit 148.102 Neuzulassungen liegen sie inzwischen nahezu gleichauf mit der Gruppe der japanischen Hersteller (148.403). Zu den Absatzgewinnern aus China zählt vor allem BYD, das mit 42.788 Pkw (+262%) bereits Volvo mit 38.454 Neuzulassungen (14,4%) überholt hat. Auch MG, Leapmotor und Xpeng legen deutlich zu. Zu den Gewinnern zählt auch der amerikanische Elektrofahrzeuganbieter Tesla, der mit 44.810 Pkw (+202%) insgesamt noch vor BYD rangiert.
Der Stellantis-Konzern kann als zweitgrößter Anbieter seinen Marktanteil in Deutschland leicht auf 11,6% (+0,2 Prozentpunkte) erhöhen, wozu vor allem Opel als absatzstärkste Marke (+6,1 %) und Fiat (+22,1 %) beitragen. Leichte Zugewinne des Marktanteils erzielt auch BMW mit einem Plus von 0,2 Prozentpunkten auf nunmehr 10,0 %, während Mercedes trotz eines Absatzplus von 2 % leicht Marktanteile verliert (8,8 %; -0,3 Prozentpunkte). Die japanischen Hersteller verlieren deutlich: Ihr Marktanteil sinkt von 7,7 auf 6,7 %, das Absatzvolumen um 8,6 %. Der Rückgang umfasst fast alle Marken; Toyota muss als volumenstärkster Anbieter ein Minus von 19,2 % verkraften. Mazda ist mit einem Plus von 22,8 % die positive Ausnahme im japanischen Lager.
Die koreanischen Hersteller Hyundai und Kia können ihren Marktanteil bei 5,6 % stabilisieren. Die Renault-Gruppe steigert ihren Marktanteil leicht auf 4,7 % (+0,1 Prozentpunkte), getragen von der Kernmarke Renault (+19,5 %). Dagegen verliert Ford im wachsenden deutschen Markt nach neun Monaten 10,1 % an Absatzvolumen.
Abbildung 1: Neuzulassungen von Pkw (alle Antriebe) nach Herstellern/Gruppen, Jan bis Sept 2026
Quelle: CAM | KBA
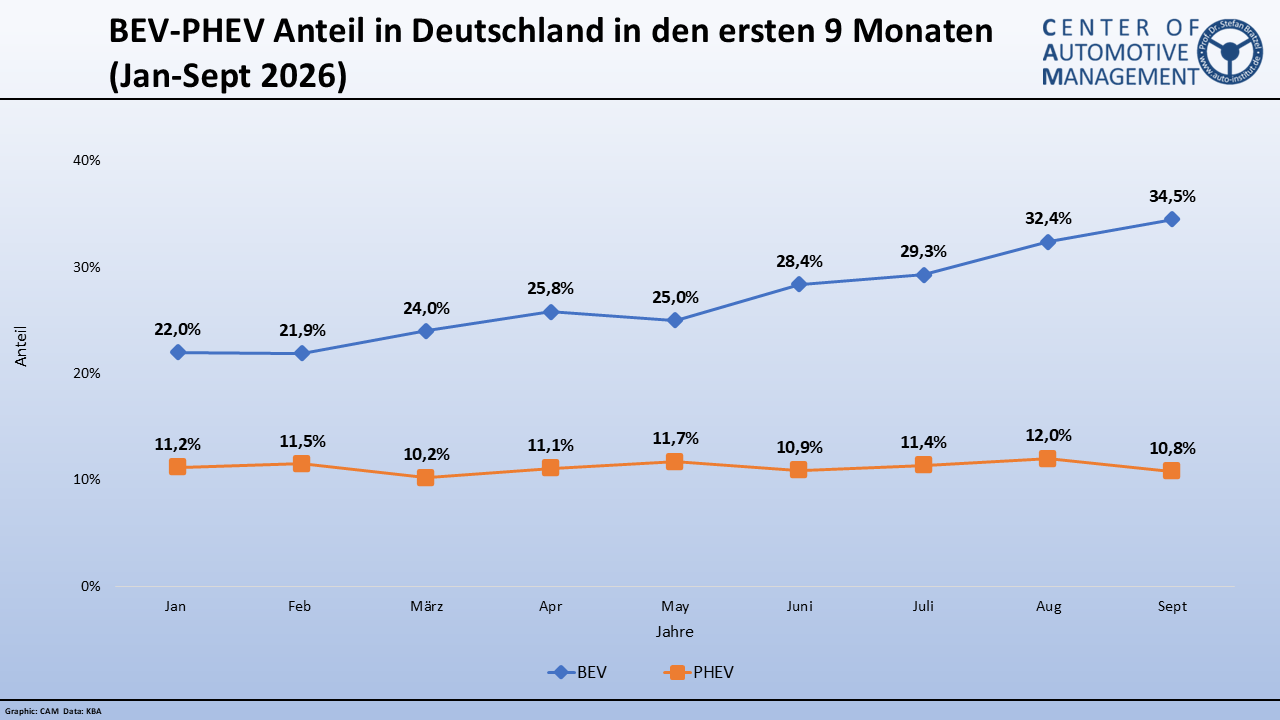
Besonders dynamisch entwickelt sich der Markt für batterieelektrische Pkw (BEV). Von Januar bis September 2026 wurden 604.144 BEV neu zugelassen – 58 % mehr als im Vorjahreszeitraum und bereits mehr als im gesamten Jahr 2025 (545.142). Ihr Anteil an den Neuzulassungen stieg von 18,1 % auf 27,2 %. Im Jahresverlauf kletterte der monatliche BEV-Anteil von 22,0 % im Januar auf den Rekordwert von 34,5 % im September. Mit 88.599 Einheiten (+94,7 %) war der September zugleich der zweitstärkste BEV-Monat überhaupt; mehr waren es nur im Dezember 2022 (104.325), als Käufer vor der Kürzung des Umweltbonus Zulassungen vorzogen. Dagegen stagniert der Marktanteil von Plug-in-Hybriden bei rund 11%(Jan–Sept:11,1 %). Im September wurden 27.861 PHEV neu zugelassen, was einem Marktanteil von 10,8 % entspricht. Gemeinsam kommen BEV und PHEV damit auf 45,4 % der Pkw-Neuzulassungen. Gleichzeitig verlieren klassische Verbrennungsmotoren erheblich an Bedeutung. Die Neuzulassungen von Benzinern gingen im September um 29,2 % auf 44.632 Fahrzeuge zurück, Diesel um 20,1 % auf 23.058 Einheiten im Vergleich zum Vorjahresmonat. Zusammen erreichten Benzin und Diesel nur noch einen Marktanteil von 26,4 % – deutlich weniger als die BEV allein.
Abbildung 2: Anteil von Elektrofahrzeugen (BEV) und Plug-in-Hybriden (PHEV) an den Pkw-Neuzulassungen in Deutschland, Jan–Sept 2026
Quelle: CAM | KBA
Hierzu Studienleiter Prof. Dr. Stefan Bratzel: „Das Elektroauto ist in Deutschland im Massenmarkt angekommen: Im September war mehr als jeder dritte Neuwagen ein reines E-Auto, und nach neun Monaten sind bereits mehr BEV neu zugelassen als im gesamten Jahr 2025. Getragen wird der Hochlauf vor allem vom deutlich breiteren Angebot attraktiver E-Modelle, aber auch von der staatlichen Förderung und den hohen Kraftstoffpreisen. Zugleich verschieben sich die Kräfteverhältnisse nachhaltig: Tesla und die chinesischen Hersteller gewinnen mit starkem Preis-Leistungs-Verhältnis Marktanteile, viele etablierte Hersteller verlieren. Der Elektromarkt wächst – aber nicht automatisch für die deutschen Hersteller. Sie müssen den Hochlauf jetzt mit wettbewerbsfähigen Kosten und bezahlbaren Modellen in eigene Marktanteile und Skaleneffekte übersetzen. Wer hier nicht mithalten kann, gehört mittelfristig zu den Verlierern. Die Politik sollte den Markthochlauf mit verlässlichen Rahmenbedingungen absichern, vor allem bei Ladeinfrastruktur und Ladepreisen. Für das Gesamtjahr erwarten wir 825.000 bis 850.000 neue Elektroautos – das obere Ende der Spanne wird immer wahrscheinlicher.“
Über den Electromobility Report:
Der CAM Electromobility Report analysiert regelmäßig die aktuellen Markt-, Absatz- und Innovationstrends der Elektromobilität in wichtigen Kernmärkten (z.B. China, USA, Europa und Deutschland). Gleichzeitig werden die wesentlichen Einflussfaktoren auf den Markthochlauf der Elektromobilität empirisch beleuchtet. Die Untersuchung konzentriert sich auf reine Batteriefahrzeuge (BEV) und Plug-In-Hybride (PHEV).
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Seine Kunden unterstützt das Auto-Institut auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und intimer Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Prof. Dr. Stefan Bratzel Bergisch Gladbach, den 14.08.2026
Der seit 2019 anhaltende Beschäftigungsrückgang in der deutschen Automobilindustrie war absehbar – fällt aber inzwischen deutlich stärker aus, als es die Transformation zur Elektromobilität allein erklären würde. Das zeigt eine aktuelle Auswertung des Center of Automotive Management (CAM).
Aktuelle Daten des Statistischen Bundesamts belegen: Zum Ende des ersten Halbjahres 2026 waren in der Branche nur noch rund 691.500 Menschen beschäftigt – der niedrigste Stand seit Beginn der Erhebung im Jahr 2005. Gegenüber dem Beschäftigungshöchststand von 834.000 im Jahr 2018 sind das rund 142.500 Arbeitsplätze bzw. ein Rückgang von 17 Prozent (vgl. Abb. 1).
Abbildung 1: Entwicklung der Beschäftigung in der deutschen Automobilindustrie
Quelle: Destatis, CAM
„Dass der Wandel zur Elektromobilität Beschäftigung kosten würde, haben wir bereits 2017 in unserer CAM-Studie zu den „Beschäftigungstrends der Elektromobilität in Deutschland“ belegt – dieser Effekt war erwartet worden und ist eingetreten“, so Studienleiter Stefan Bratzel. Die damalige Untersuchung über die u.a. auch ARD Plusminus berichtete, bezifferte den Beschäftigungseffekt bei einem Marktan teil von 50 Prozent batterie- und plug-in-elektrischer Fahrzeuge auf minus 135.000 Stellen bzw. -17 Prozent gegenüber 2016 (vgl. Abb. 2).
Genau diese Größenordnung ist inzwischen erreicht – obwohl der tatsächliche Anteil rein batterie elektrischer Neuzulassungen in Deutschland im ersten Halbjahr 2026 erst bei rund 25 Prozent und der von Plug-in-Hybriden (PHEV) bei 11 Prozent lag und damit deutlich unter der 2017 unterstellten Marke von 50 Prozent.
„Der Stellenabbau, den wir heute sehen, geht damit klar über das hinaus, was der reine Antriebswechsel erklären würde“, so Stefan Bratzel weiter. „Wir beobachten bereits jetzt einen Beschäftigungsrückgang, den unsere damalige Studie erst bei einem sehr viel höheren Elektrifizierungsgrad erwartet hatte. Das zeigt: Ein erheblicher Teil des Rückgangs ist nicht der Transformation selbst, sondern der sich verschlechternden Wettbewerbsposition des Standorts Deutschland zuzuschreiben – hohe Ener gie- und Arbeitskosten, regulatorische Lasten und zunehmender Konkurrenzdruck durch chinesische Hersteller, auch auf traditionellen Exportmärkten.“
Besonders betroffen sind die Zulieferer: Ihre Beschäftigung sank zum Ende des ersten Halbjahres 2026 um 7,6 Prozent, bei den Fahrzeugherstellern lag der Rückgang bei 6,1 Prozent – beides deutlich über dem Durchschnitt des Verarbeitenden Gewerbes insgesamt (-2,7 Prozent).
„Die Transformation an sich hätte diesen Aderlass so früh und in diesem Tempo nicht erfordert“, so Bratzel. „Umso wichtiger ist es, jetzt an den Standortbedingungen anzusetzen, statt den Stellenabbau pauschal der E-Mobilität zuzuschreiben. Gleichzeitig gilt es für die Automobilindustrie Abhängigkeiten in den Transformationsfeldern der Elektromobilität und Software / KI zu reduzieren und kritische bzw. differenzierende Teile beschäftigungsrelevanter Wertschöpfung nach Deutschland zu holen. Gleichzei tig müssen mittel- und langfristig neue Wachstumsfelder, wie etwa automotisiertes Fahren und Robotik, mutig erschlossen werden.“
Abbildung 2: Ergebnisse der Studie zur Beschäftigungswirkung der Elektromobilität des CAM (2017)
Über das CAM: Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, ins besondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Center of Automotive Management (CAM) Prof. Dr. Stefan Bratzel An der Gohrsmühle 25 51465 Bergisch Gladbach Tel.: +49 (0) 22 02 / 28577-0 Mobil: +49 (0) 174 / 9 73 17 78 Fax: +49 (0) 22 02 / 28577-28 E-Mail: stefan.bratzel@auto-institut.de Web: www.auto-institut.de
Rekordwerte an Elektroneuzulassungen in Deutschland; CAM erhöht die Prognose für Elektro-Neuzulassungen in Deutschland für das Gesamtjahr auf bis zu 850.000 BEV.
Chinesische Automobilhersteller steigern ihre Neuzulassungen auf einen Rekordwert von 6,2% am Gesamtmarkt in Deutschland.
Die Elektromobilität gewinnt in Deutschland weiter spürbar an Fahrt: Zusammen kommen batterieelektrische Pkw (BEV) und Plug-in-Hybride (PHEV) im Juli 2026 auf einen Anteil von 40,7 % an den Neuzulassungen – was ein neuer Rekordwert in Deutschland darstellt (vgl. Abb. 1). BEV-Anteil steigt im Juli auf 29,3 % und markiert den zweithöchsten je erreichten Monatswert. Der PHEV-Anteil bleibt mit 11,4 % dagegen nahezu stabil und bewegt sich weiterhin im Korridor von rund 10 bis 12 %, der seit Mitte 2025 zu beobachten ist.
Insgesamt hat die Zunahme an attraktiven Elektromodellen der Hersteller, die neuen Förderkulissen sowie die hohen Kraftstoffpreise infolge des Irankrieges für eine weitere Belebung der Elektronachfrage gesorgt. Für das Gesamtjahr 2026 erhöht das CAM die Prognose daher leicht: CAM rechnet nunmehr mit einem Neuzulassungsvolumen von 825.000 bis 850.000 BEV-Pkw in Deutschland, was einem BEV-Anteil von rund 28 % an den Neuzulassungen entspricht.
Abbildung 1: Anteil von reinen Elektrofahrzeugen (BEV) und PHEV in Deutschland in den ersten 7 Monaten (Jan bis Juli 2026)
Quelle: KBA, CAM
Im Juli 2026 setzt sich das starke Wachstum der Elektromobilität in Deutschland weiter fort. In den ersten sieben Monaten des Jahres kommen BEV mit einem Plus von 50,2 % gegenüber dem Vorjahreszeitraum auf 446.615 Neuzulassungen; allein im Juli wurden 78.609 BEV neu zugelassen. Damit liegt der Juli-Wert zwar leicht unter dem bisherigen Rekordmonat Juni (84.057), bewegt sich aber weiterhin deutlich über dem Vorjahresniveau (Juli 2025: 48.614 BEV). Plug-in-Hybride (PHEV) legen im gleichen Zeitraum um 17,0 % auf 194.402 Fahrzeuge zu und wachsen damit spürbar langsamer als rein batterieelektrische Pkw.
Hierzu Studienleiter Stefan Bratzel: „Die deutschen Konzernmarken dominieren den heimischen BEV-Markt zwar nach wie vor, ihr gemeinsamer Marktanteil ist im ersten Halbjahr 2026 im Vergleich zum Vorjahreszeitraum jedoch von 63,5 % auf 54,2 % spürbar zurückgegangen. Insbesondere Tesla, die Stellantis-Marken und die chinesischen Hersteller können ihre Marktanteile bei den batterieelektrischen Neuzulassungen merklich erhöhen, wobei vor allem der Marktführer Volkswagen verliert. Aber auch unter Berücksichtigung aller Antriebe zählen in den ersten sieben Monaten die chinesischen Hersteller zu den großen Marktgewinnern, während deutsche und japanische Hersteller Marktanteile verlieren: BYD hat in Deutschland etwa erstmals Volvo bei den Neuzulassungen überholt. Die Elektromobilität und chinesische Newcomer verändern künftig die Kräfteverhältnisse im deutschen Markt nachhaltig. Förderrichtlinien und Regulation sind entsprechend anzupassen, so dass die Wertschöpfung vorwiegend in Europa stattfindet und unfaire Geschäftspraktiken vermieden werden.“
Im Gesamtmarkt wurden in Deutschland in den ersten 7 Monaten (Jan bis Juli) 2026 1.752.461 Neuwagen zugelassen, ein Anstieg von 5,1 % gegenüber dem Vorjahr (vgl. Abb. 2). Der Gesamtmarktanteil aller deutschen Konzernmarken sinkt auf ihrem Heimatmarkt um 1,8 Prozentpunkte auf nur noch 59,3 %. Dagegen steigt der Anteil aller chinesischen Hersteller um 2 Prozentpunkte auf einen historischen Höchststand von 6,2 %. Der Volkswagen-Konzern bleibt mit weitem Abstand der volumenstärkste Akteur. Der Konzern hält in den ersten 7 Monaten einen Anteil von 40,5 %, im Vorjahreszeitraum lag dieser noch bei 42,2 %. Der Marktanteil von Mercedes-Benz ging ebenfalls leicht zurück auf 8,7 %, während die BMW Group ihren Marktanteil von 9,8 % auf 10,1 % leicht ausbauen konnte. Die japanische Hersteller, allen voran Toyota, verlieren rund 1,8 % Marktanteil in Deutschland, wobei lediglich Mazda überdurchschnittliche Zugewinne verzeichnet. Die koreanischen Marken Hyundai und Kia sowie die Renault-Gruppe können ihre Marktanteile ungefähr halten.
Abbildung 2: Neuzulassungen von Pkw (alle Antriebe) nach Herstellern/Gruppen (Jan bis Juli 2026)
Quelle: KBA, CAM
Über den Elektromobilität Report:
Der CAM Elektromobilität Report analysiert regelmäßig die aktuellen Markt-, Absatz- und Innovationstrends der Elektromobilität in wichtigen Kernmärkten (z.B. China, USA, Europa und Deutschland). Gleichzeitig werden die wesentlichen Einflussfaktoren auf den Markthochlauf der Elektromobilität empirisch beleuchtet. Die Untersuchung konzentriert sich auf reine Batteriefahrzeuge (BEV) und Plug-In-Hybride (PHEV).
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Seine Kunden unterstützt das Auto-Institut auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und intimer Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Absatzrückgang auf breiter Front: Die 20 untersuchten Automobilhersteller liefern im ersten Halbjahr 2026 zusammen rund 37,3 Mio. Fahrzeuge aus – etwa 1,1 Mio. bzw. 2,8% weniger als im Vorjahreszeitraum. 14 der 20 Konzerne verzeichnen rückläufige Volumina.
Die Halbjahresbilanz der deutschen Automobilhersteller ist vor allem aufgrund stark rückläufiger Verkaufszahlen in China deutlich negativ. Für das Gesamtjahr ist keine Besserung in Sicht.
Toyota bleibt mit hochgerechnet rund 5,3 Mio. Fahrzeugen der absatzstärkste Hersteller vor Volkswagen und Hyundai-Kia. Stellantis, die SAIC-Eigenmarken und Chery zählen zu den Wachstumsgewinnern, während die China-Schwäche vor allem etablierte internationale Hersteller belastet.
Die Pkw-Kernmärkte China und USA sind zum Teil stark rückläufig, während in Europa leichte Zugewinne verzeichnet werden.
Globale Absatztrends der Automobilhersteller
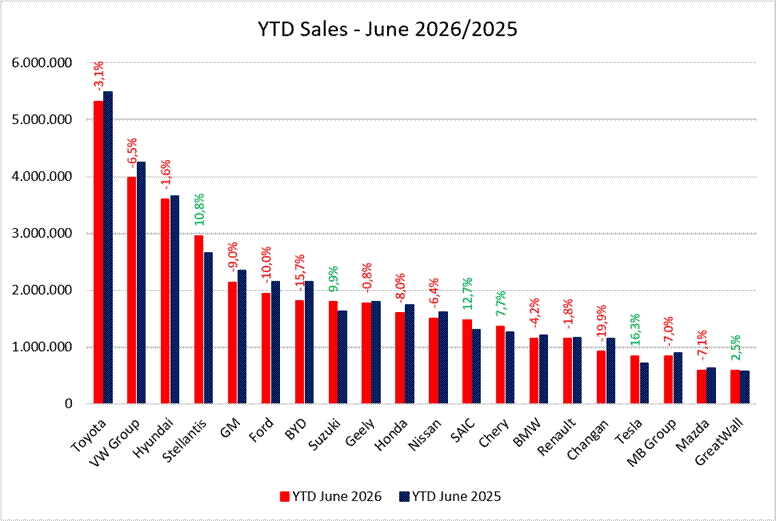
Für die deutschen Automobilhersteller entwickelt sich das Gesamtjahr 2026 zu einer Belastungsprobe mit überdurchschnittlichen globalen Absatzverlusten in der ersten Jahreshälfte, vor allem infolge von stark rückläufigen Verkäufen in China. Bei erhöhter Wettbewerbsintensität sind negative Folgen für die finanzielle Performance zu erwarten, wenn nicht durch Effizienzverbesserungen gegengesteuert wird. Die 20 betrachteten Automobilhersteller kommen im ersten Halbjahr 2026 auf zusammen rund 37,3 Mio. Fahrzeuge, was einen Rückgang zum Vorjahreszeitraum von rund 1,1 Mio. Fahrzeugen bzw. einem Minus von 2,8 % entspricht. Bei den deutschen Automobilherstellern liegt der Absatzverlust zwischen 4,2 und 7 %. 14 der 20 analysierten Konzerne bleiben bei den globalen Absatzzahlen unter dem Vorjahreswert. Toyota behauptet mit hochgerechnet 5,3 Mio. Fahrzeugen die Spitzenposition vor Volkswagen mit 3,97 Mio. und Hyundai-Kia mit 3,60 Mio. Fahrzeugen. Dahinter folgen Stellantis mit 2,95 Mio. und GM mit rund 2,14 Mio. Fahrzeugen (vgl. Abb. 1). Das sind die zentralen Ergebnisse des AutomotivePerformance Report 2026 des Center of Automotive Management (CAM), der regelmäßig die Markt- und Absatztrends der Automobilbranche bilanziert.
Zu den Gewinnern des ersten Halbjahres 2026 zählen vor allem Tesla, Stellantis, Suzuki und die chinesischen OEM SAIC und Chery, wofür unterschiedliche Ursachen verantwortlich sind. Tesla (+16,3 %) profitiert von einer Erholung der Nachfrage nach Elektromobilität sowie einer verbesserten Modellverfügbarkeit und einer günstigen Vergleichsbasis im Vorjahr. Stellantis punktet mit einem Zuwachs von 10,8%, wobei der Anstieg neben neuen Modellen auch Ergebnis einer Erholung von schwachen Ergebnissen der Vorjahre, insbesondere in Nordamerika, ist. Die SAIC-Eigenmarken (+12,7%) und Chery (+7,7%) profitieren vor allem von der Expansion ins Ausland und der Nachfrage nach elektrifizierten Modellen. Suzuki (+9,9%) wird demgegenüber durch die starke Stellung im robusten Indiengeschäft gestützt.
Stark überdurchschnittliche Absatzverluste weisen die chinesischen Hersteller BYD und Changan sowie die US-Hersteller Ford und GM auf. BYD verliert überdurchschnittlich im rückläufigen chinesischen Markt (-39 %), was durch Zugewinne in internationalen Regionen nicht kompensiert werden kann. GM und Ford verlieren überdurchschnittlich im Heimatmarkt USA, was zum Teil an Portfoliobereinigungen und Lieferproblemen lag. Die deutschen Hersteller verlieren überdurchschnittlich aufgrund der hohen Verluste im chinesischen Markt. Volkswagen verliert 6,5%, Mercedes-Benz 7%, während BMW 4,2% unter dem Vorjahr liegt. Toyota büßt im ersten Halbjahr ebenfalls rund 3 Prozent seiner globalen Verkäufe im Vergleich zum Vorjahreszeitraum ein, wobei die Absatzrückgänge in China teilweise durch höhere Verkäufe in den USA kompensiert werden konnten. Relativ stabil bleiben die Absatzzahlen bei Hyundai, die dank Zuwächsen in den USA nur 1,6 Prozent ihrer Verkäufe abgeben müssen.
Abbildung 1: Pkw-Absatz globaler Automobilhersteller im Jan-Juni 2026 (H1 2025)*
Quelle: CAM; * Anmerkungen: Halbjahreswerte wurden teilweise auf Basis der Absätze der ersten fünf Monate sowie des Vorjahresvolumens für Juni hochgerechnet. Volkswagen exklusive TRATON, Hyundai einschließlich Kia, Geely einschließlich Volvo Cars und Polestar; SAIC nur Eigenmarken. Stellantis konsolidierte Auslieferungen, inkl. Leapmotor.
Studienleiter Stefan Bratzel: „Die globale Automobilindustrie tritt in eine neue Phase der Marktbereinigung ein, die in einem darwin’schen Ausleseprozess mündet. Wem es nicht gelingt, sich schnell den neuen Markt- und Technologiebedingungen anzupassen, droht längerfristig auszuscheiden bzw. die Unabhängigkeit zu verlieren. Der Absatzrückgang ist dabei Ausdruck einer Kombination aus konjunktureller Schwäche, geopolitischen Unsicherheiten, hohen Finanzierungskosten und einem immer schärferen technologischen Verdrängungswettbewerb. Für die finanzielle Performance der Hersteller sind die Aussichten entsprechend herausfordernd. Sinkende Volumina, Preisdruck und hohe Investitionen in Elektromobilität, Software und neue Fahrzeugarchitekturen belasten gleichzeitig. Hersteller, die den Absatzrückgang nicht durch Produktivitätsfortschritte, geringere Komplexität und konsequente Kostensenkungen kompensieren können, müssen mit deutlich rückläufigen Margen rechnen. Das Jahr 2026 dürfte deshalb zu einem weiteren Beschleuniger der Konsolidierung und Restrukturierung in der globalen Automobilindustrie werden.“
Entwicklung der Pkw-Kernmärkte USA, Europa und China
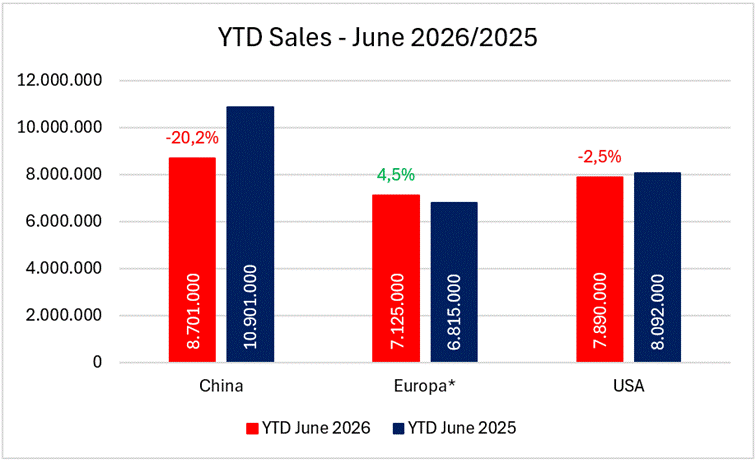
Die drei betrachteten Kernmärkte entwickeln sich im ersten Halbjahr 2026 deutlich unterschiedlich (vgl. Abb. 2). Während China um 20 % und die USA um 3 % unter dem Vorjahresniveau liegen, wächst Europa um rund 4,5 %. In Europa stützen insbesondere die steigende Nachfrage nach elektrifizierten Fahrzeugen und neue Modellangebote den Markt. In den USA belasten dagegen ein schwächeres Marktumfeld sowie handelspolitische und regulatorische Unsicherheiten die Entwicklung. Der starke Einbruch in China prägt jedoch die globale Absatzbilanz und beschleunigt zugleich die internationale Expansion chinesischer Hersteller.
Abbildung 2: Gegenüberstellung der Fahrzeugverkäufe nach Region im H1 2025 zu H1 2026*
Quelle: CAM; *Anmerkungen: Halbjahreswerte wurden teilweise auf Basis der ersten fünf Monate sowie des Vorjahresvolumens für Juni hochgerechnet.
Der chinesische Pkw-Neuwagenmarkt geht im ersten Halbjahr 2026 um 20,2 % zurück. Ausschlaggebend sind vor allem die schwächere wirtschaftliche Gesamtsituation. CAM rechnet in China für das Gesamtjahr mit mit nur noch 19,5 Mio. Pkw, was einem Rückgang von über 4 Mio. Pkw entspricht. Dadurch verschärft sich der Verdrängungswettbewerb weiter und dürfte in den kommenden Jahren zu einer stärkeren Konsolidierung des Marktes führen.
Einstweilen dürften die einheimischen chinesischen Anbieter ihre Marktanteile weiter erhöhen, aufgrund ihrer zunehmend nachgefragten preisgünstigen elektrifizierten Modelle. Für die deutschen Hersteller wird das Jahr 2026 zu einer zusätzlichen Belastungsprobe mit überdurchschnittlichen Marktanteilverlusten: Einerseits ist mit Volumenrückgängen durch den stark rückläufigen Markt zu rechnen, andererseits drohen Marktanteilsverluste, aufgrund ihrer überdurchschnittlichen Verkaufsstärke bei Verbrennern, die jedoch in China an Bedeutung verlieren. Bereits im 1. Halbjahr sinken die China-Verkäufe von Volkswagen um 25,9%, von BMW um 20,4% und von Mercedes-Benz um 28,3%.
Anhang: Methodik
Die Auswertung beruht auf den bis zum 13. Juli 2026 veröffentlichten Konzernangaben. Für Toyota, Suzuki, Honda, Nissan, Renault und Mazda liegen noch keine vollständigen Juni-Zahlen vor; deren Halbjahreswerte wurden von CAM auf Basis der Veränderungsrate von Januar bis Mai und des Vorjahresvolumens für Juni hochgerechnet. Die Konzernabgrenzungen folgen der CAM-Systematik: Volkswagen exklusive TRATON, Hyundai einschließlich Kia und Geely einschließlich Volvo Cars und Polestar; bei SAIC berücksichtigt die Vergleichsreihe die Eigenmarken. Bei Stellantis handelt es sich um konsolidierte Auslieferungen an Handel, Distributoren sowie End- und Flottenkunden.
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.