Deutsche Autoindustrie bestimmt das Tempo beim „Connected Car“ – aber eine neue Studie zeigt, dass sie für die Zukunft weniger gut gerüstet sind
Volkswagen ist heute der innovationsstärkste Konzern bei vernetzten Autos, fällt bei der Zukunftsfähigkeit aber auf Rang 14 zurück. Große Volumenhersteller werden durch etablierte Strukturen gebremst.
Die Studie des Center of Automotive Management (CAM) zeigt auf, welche Automobilhersteller am besten für softwaredefinierte Fahrzeuge (Software-Defined Vehicle / SDV) vorbereitet sind.
Innovationen entstehen zunehmend im nahtlosen Zusammenspiel aus Fahrzeug, Cloud- und KI-Infrastruktur sowie digitalen Ökosystemen, kommentiert ein Cisco-Experte.
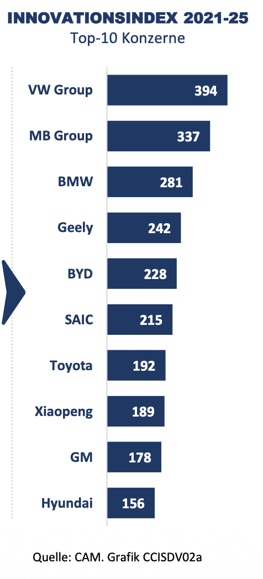
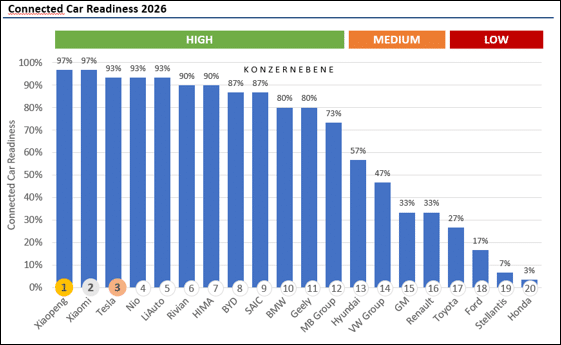
Die globale Automotive-Industrie steht an einem kritischen Wendepunkt bei der Frage, wer die Führung beim Thema „Connected Car“ übernimmt. Während bisher deutsche Automobilkonzerne führend waren, werden sie in Zukunft wahrscheinlich stärker zurückfallen, als erwartet. Als Beleg für diese Entwicklung dienen zwei Indizes, die die heute marktreifen Connected-Car-Innovationen (CCI) mit der zukünftigen Fähigkeit für derartige Innovationen im softwaredefinierten Fahrzeug (Connected Car Readiness – CCR) vergleicht. Im CCI-Ranking belegen Volkswagen, Mercedes-Benz und BMW für 2021 bis 2025 die ersten drei Plätze. Bei der Connected Car Readiness (CCR) zeigt sich jedoch ein anderes Bild. Die Spitzengruppe wird von Software-nativen Herstellern angeführt, sieben der zehn bestplatzierten OEMs (Original Equipment Manufacturer) stammen aus China. BMW ist mit 80 Prozent der beste deutsche Konzern auf Rang zehn, Mercedes-Benz erreicht mit 73 Prozent Rang zwölf, Volkswagen mit 47 Prozent Rang 14. Zu diesen Ergebnissen kommt die Studie „Connected Car Innovation 2026“ des Center of Automotive Management (CAM) in Kooperation mit dem IT-Infrastrukturausrüster Cisco.
Heutige Innovationsstärke ist kein Garant für die Zukunft
Deutsche Hersteller sind beim heutigen Innovationsoutput stark – doch diese Position garantiert nicht, dass sie auch bei der nächsten Entwicklungsstufe vorn bleiben. Wie weit heutige Innovationsstärke und künftige Wettbewerbsfähigkeit auseinanderliegen, zeigt ein genauerer Blick auf die Ergebnisse. Bei der Connected-Car-Innovationsstärke von 2021 bis 2025 führt Volkswagen das Ranking vor Mercedes-Benz und BMW an. Grund dafür ist eine ausgewogene Auffächerung der Innovationen über die Technologiefelder, insbesondere bei Interfaces, Connectivity und Fahrerassistenz, sowie eine Vielzahl hoch bewerteter Weltneuheiten. Dieser Erfolg basiert jedoch überwiegend auf der bisherigen Hardware-Zentrierung mit hohen Kosten, relativ geringer Flexibilität und langen Entwicklungszyklen. Bei der Connected Car Readiness kehrt sich die Reihenfolge um: BMW liegt vor Mercedes-Benz, Volkswagen folgt mit 47 Prozent und deutlichem Abstand auf Rang 14. Der heutige Vorsprung beim Output ist damit das Ergebnis früherer Weichenstellungen und kein Garant für die Zukunft. Eine sehr hohe Relevanz für den mittel- und langfristigen Erfolg ist die Fähigkeit der OEMs, Innovationen dauerhaft, kostengünstig sowie flexibel und skalierbar hervorzubringen.
Abbildung 1: Connected Car Innovationsindex 2021-25
Im Ländervergleich hat sich China seit Ende der 2010er Jahre zur führenden Innovationsregion im Connected-Car-Bereich entwickelt. Insbesondere in den Bereichen KI, digitale Cockpits, ADAS und EV-Ökosysteme erzielen chinesische OEMs die höchste Innovationsdynamik. Doch Deutschland bleibt ein zentraler Innovationstreiber und hat nach einem Rückgang bis 2023 wieder aufgeholt. Im Jahr 2025 stieg die kumulierte Innovationsstärke deutscher OEMs erneut deutlich an, so dass sich der Abstand zu China weiter verringert. Die Innovationsschwerpunkte verschieben sich dabei von Hardware zu Software und digitalen Diensten. So prägen Connected-Car-Funktionen, OTA (Over-the-Air)-Updates, KI-basierte Assistenten und intelligente Fahrzeugplattformen zunehmend die Wettbewerbsfähigkeit.
„Innovationen entstehen gerade jetzt im KI-Zeitalter zunehmend im Zusammenspiel von Fahrzeug, Cloud und digitalen Ökosystemen“, analysiert Peter Laxy, Automotive-Experte bei Cisco Deutschland. „Der Kundennutzen wird immer stärker durch kontinuierliche Software-Weiterentwicklungen geschaffen. Das geht nur noch mit voll-vernetzten Fahrzeugen.“
Software-native Hersteller am stärksten zukunftsfähig
An der Spitze der zukunftsweisenden Connected Car Readiness stehen somit Hersteller, die das Fahrzeug konsequent um die Software herum entwickeln. Xiaopeng und Xiaomi erreichen einen CCR-Indexwert von jeweils 97 Prozent. Dahinter folgen Tesla, Nio und Li Auto mit je 93 Prozent sowie Rivian und die HIMA-Allianz um Huawei mit je 90 Prozent. Diese Hersteller verbinden moderne SDV (Software Defined Vehicle)-Architekturen mit hoher KI-Integration, ausgeprägter OTA-Kompetenz und einer softwarezentrierten Organisation.
Abbildung 2: Connected Car Readiness – CCR-Ranking 2026
Quelle: CAM
Sieben der zehn bestplatzierten Hersteller stammen aus China. Die CCR spiegelt damit eine Entwicklung wider, die sich auch beim Innovations-Output zeigt: Im Ländervergleich hat China die über Jahre führende deutsche Automobilindustrie als Innovationsführer beim Connected Car abgelöst. Chinesische Hersteller vereinen aktuell knapp 41 Prozent der globalen Innovationsstärke auf sich, deutsche Hersteller 35 Prozent. Bemerkenswert ist Tesla: Die Innovationsdynamik des US-Herstellers ist zuletzt deutlich abgeflacht, bei den strukturellen Voraussetzungen gehört er aber weiterhin zur Spitzengruppe.
Cybersicherheit wird zur Standortfrage
Je stärker Fahrzeuge vernetzt sind und per Software gesteuert werden, desto wichtiger wird die Cybersicherheit. Moderne Fahrzeuge erfassen über Kameras, Sensoren und Ortungsdaten fortlaufend ihre Umgebung. Über Over-the-Air-Updates können Hersteller zudem jederzeit aus der Ferne auf zentrale Fahrzeugfunktionen zugreifen. Ein aktueller Fall aus Norwegen zeigt, was das in der Praxis bedeuten kann: Bei der Militärübung „Hovedstad“ im September zeichneten Mietwagen der Heimwehr, darunter mindestens zwei Fahrzeuge der Changan-Marke Deepal, laut Dagens Næringsliv Bewegungen von Soldaten und an Kasernentoren eingegebene Sicherheitscodes auf. Hinweise auf eine gezielte Datenabschöpfung gibt es nicht. Der Fall zeigt aber, dass das Fahrzeug selbst zum Sicherheitsrisiko werden kann. Besonders bei Herstellern aus Staaten, deren Gesetze Unternehmen zur Zusammenarbeit mit staatlichen Stellen verpflichten können, stellt sich die Frage, wer Zugriff auf Fahrzeugdaten und Software hat. Das gilt umso mehr, als Fahrzeuge zunehmend mit kritischer Infrastruktur verbunden sind: mit Ladenetzen, dem Stromnetz, mit Verkehrssteuerung und Mobilfunknetzen. Die USA haben bereits reagiert und verbieten ab Modelljahr 2027 schrittweise Software und Hardware für vernetzte Fahrzeuge aus China und Russland.
„Das vernetzte Auto ist ein rollendes Rechenzentrum mit Kameras, Sensoren und permanenter Verbindung zu den Servern des Herstellers. Wer Zugriff auf Daten und Software hat, kann im Zweifel auch auf Fahrzeugfunktionen und angebundene Infrastruktur zugreifen“, warnt Prof. Dr. Stefan Bratzel. „Die Politik muss deshalb klare und überprüfbare Regeln schaffen, unabhängig vom Herkunftsland des Herstellers. Datensicherheit, Fahrzeugsicherheit und der Schutz kritischer Infrastrukturen dürfen nicht dem Zufall überlassen werden. Dazu gehören transparente Datenflüsse, Datenspeicherung in Europa, unabhängige Prüfungen von Software und Updates sowie klare Vorgaben für den Einsatz von Fahrzeugen in sicherheitsrelevanten Bereichen. Technologische Offenheit und Wettbewerb sind wichtig, aber nicht um den Preis der Sicherheit.“ Dass eine rein softwarezentrierte Fahrzeugentwicklung auch aus Sicht der Kunden auch Risiken bringen kann, hat eine weitere Studie von CAM und Cisco bereits 2024 gezeigt. 77 Prozent der befragten Deutschen sahen damals Cybersicherheit im Fahrzeug als ein wichtiges Thema, um das sich die Fahrzeughersteller kümmern sollten. 40 Prozent sahen damals vernetzte Fahrzeuge mit Software-Updates als Bedrohung an Mercedes, BMW und VW bekamen bei Qualität der Cybersicherheit und Datenschutz das größte Vertrauen, chinesische Hersteller lagen ganz hinten.
Deutsche Premiumhersteller in Schlagdistanz
Die Verfolgergruppe mit einem CCR-Indexwert von mindestens 70 Prozent liegt noch in Schlagdistanz zur Spitze. Dazu zählen BYD und SAIC (je 87 Prozent), BMW und Geely (je 80 Prozent) sowie Mercedes-Benz (73 Prozent). BMW ist damit auf Rang zehn der beste deutsche Konzern, Mercedes-Benz folgt auf Rang zwölf. Die etablierten Premiumhersteller profitieren von neuen SDV-Plattformen und ihrer organisatorischen Transformation, etwa mit der Neuen Klasse bei BMW und dem Betriebssystem MB.OS bei Mercedes-Benz.
„BMW und Mercedes-Benz haben mit ihren neuen Software Defined Vehicle-Plattformen wichtige Weichen gestellt und den Anschluss an die Spitze gehalten. Entscheidend wird nun sein, wie schnell sie diese Architekturen in die Breite ihrer Modellpalette bringen und ihre Organisation konsequent auf Software ausrichten“, erklärt Prof. Dr. Stefan Bratzel, Direktor des CAM und Leiter der Studie.
„Die heutige Innovationsstärke allein genügt den deutschen Autobauern nicht mehr. Nachhaltig wettbewerbsfähig ist nur, wer eine hohe Innovationsleistung mit einer KI-fähigen Infrastruktur und leistungsfähiger „Software Defined Vehicle“-Strategie verbindet – also mit moderner Softwarearchitektur, KI-fähigen Netzwerken und starken Partnerschaften. Hier haben viele etablierte Hersteller, gerade im Volumensegment, noch deutlichen Nachholbedarf. Insbesondere muss der gesamte Lebenszyklus des Fahrzeugs in den Fokus gerückt werden, denn genau dort entstehen heute neue Wertschöpfungsketten und zusätzliche Einnahmequellen für die Automobilhersteller“, so Peter Laxy
Die großen Volumenkonzerne werden bei den Input-Faktoren gebremst: Komplexe Legacy-Strukturen und mehrere parallele Plattformen erschweren den Umstieg auf eine einheitliche SDV-Architektur, organisatorische Silos verlangsamen die Transformation. Wer mehrere Fahrzeugplattformen parallel betreibt und Software in getrennten Einheiten entwickelt, kann neue Funktionen nur mit hohem Aufwand über die gesamte Flotte ausrollen.
Entscheidende Faktoren für die Zukunft
Über die künftige Wettbewerbsfähigkeit beim softwaredefinierten Fahrzeug entscheiden die richtigen Kompetenzen für übergreifende SDV-Plattformen und KI sowie Partnerschaften, Kultur und Organisation. Hier sind software-native Hersteller wie Xiaopeng und Xiaomi am besten aufgestellt. Funktionen, die früher fest mit der Hardware verbunden waren, werden heute per Software gesteuert, über Over-the-Air-Updates erweitert und immer häufiger mit Künstlicher Intelligenz verknüpft. Für die Hersteller bedeutet das einen tiefgreifenden Umbau: Entwicklungszyklen werden kürzer, Kompetenzen verschieben sich von der Mechanik zur Software, und die Zusammenarbeit mit Technologiepartnern gewinnt an Bedeutung.
Methodik der Studie
Die Studie betrachtet den Wandel in der weltweiten Automobilindustrie aus zwei Perspektiven. Der Innovations-Output, gemessen an über 2.500 marktreifen Connected-Car-Innovationen von 30 Konzernen aus den Jahren 2021 bis 2025, erklärt die heutige Marktposition der Hersteller. Die Connected Car Readiness setzt dagegen bei den Input-Faktoren an, also bei Kompetenzen, Ressourcen und Organisation. Sie zeigt, wer die Voraussetzungen für die Innovationen von morgen geschaffen hat, und bestimmt damit die künftige Wettbewerbsposition.
Grundlage der CCR ist das KoKoKO-Modell des CAM (Kompetenzen – Kooperationen – Kultur/Organisation). Für 20 ausgewählte Hersteller wurden 57 Einzelfaktoren empirisch erhoben und zu vier gewichteten Kriterien verdichtet:
SDV Hard- und Software (40 Prozent): moderne Softwarearchitektur, SDV-Plattformen und OTA-Kompetenz
AI-Integration (20 Prozent): Einsatz von Künstlicher Intelligenz in Fahrzeug und Entwicklung
Partner-Netzwerk (20 Prozent): Kooperationen mit Technologie-, Software- und Infrastrukturpartnern
Kultur und Organisation (20 Prozent): softwareorientierte Organisation und Transformationsfähigkeit
Mit 40 Prozent fließt die SDV Hard- und Software am stärksten in die Bewertung ein. Sie bildet die technologische Basis, auf der KI-Anwendungen, Partnerlösungen und neue digitale Dienste aufsetzen. Die übrigen drei Kriterien sind gleich gewichtet.
Über die Studie
Die Studie Connected Car Innovation (CCI) erscheint jährlich. Sie analysiert, wie sich vernetzte und softwaredefinierte Fahrzeuge entwickeln und wie leistungs- und zukunftsfähig die Automobilhersteller in diesem Feld sind. Datenbasis ist die AutomotiveINNOVATIONS-Datenbank des CAM, in der Neuerungen von rund 100 Automobilmarken laufend erfasst und bewertet werden. Für die Ausgabe 2026 wurden mehr als 2.500 Connected-Car-Innovationen ausgewertet, die 30 Automobilkonzerne zwischen 2021 und 2025 in Serie gebracht haben. Die Connected Car Readiness ergänzt diese Output-Betrachtung um die Input-Seite: Auf Grundlage des KoKoKO-Modells bewertet sie 20 ausgewählte Hersteller anhand von 57 Einzelfaktoren, die zu vier gewichteten Kriterien zusammengefasst werden.
Über das Center of Automotive Management (CAM)
Das Center of Automotive Management (CAM) an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach ist ein unabhängiges Forschungsinstitut. Es forscht empirisch zu Automobilindustrie und Mobilität und berät Unternehmen in strategischen Fragen. Im Mittelpunkt stehen Innovationstrends und Erfolgsfaktoren rund um Elektromobilität, softwaredefiniertes Fahrzeug, autonomes Fahren und Mobilitätsdienstleistungen. Grundlage der Arbeit sind langjährige Branchenexpertise und eigene Datenbanken, etwa zu fahrzeugtechnischen Innovationen der weltweiten Automobilhersteller und zu Mobility Services. Darauf aufbauend entwickelt das Institut Marktforschungskonzepte und praxisnahe Lösungen für Unternehmen der Automobil- und Mobilitätsbranche.
Bergisch Gladbach, 18. Mai 2026 – Software-defined Vehicles(SdV) waren lange Zielbild der Automobilindustrie. Heute sind sie ein Leistungsnachweis dafür, wer Updates zuverlässig ausliefert, wer Software wie ein Plattformunternehmen denkt– und wer noch immer mit fragmentierten Systemarchitekturen arbeitet. Wie weit die OEMs in Deutschland und weltweit auf dieser Reise sind, zeigt der Software-Defined-Future-Report 2026, den das Center of Automotive Management (CAM) gemeinsam mit Accenture entwickelt hat.
Die Kernbotschaft: KI wird im Fahrzeug kein optionales Zusatzfeature mehr sein. Damit wird eine Fähigkeit zur Grundvoraussetzung: Software zuverlässig, schnell und im großen Maßstab auszuliefern und fortlaufend zu optimieren. Wer das nicht kann, hat ein strukturelles Problem. Unabhängig davon, wie ambitioniert die KI-Strategie auf dem Papier ist. Hersteller, die das SdV-Fundament noch nicht stabil gelegt haben, riskieren, Künstliche Intelligenz auf wackeligem Untergrund aufzubauen.
Die Marschroute der Branche ist klar. Software-defined Vehicles machen Fahrzeuge zu aktualisierbaren Produkten. AI-defined Vehicles gehen einen Schritt weiter: Die KI fügt Features nicht nur hinzu, sondern entwickelt das Fahrzeug kontinuierlich weiter: durch Lernfähigkeit, verbesserte Leistung und fortschreitende Automatisierung.
Warum SdV jetzt entscheidend sind – und „ein bisschen Software“ nicht ausreicht
Software wird zum zentralen Hebel für Differenzierung und Marge in der Automobilindustrie. Die Kompetenz von SdV zeigt sich dort, wo Kunden sie direkt erleben:
Regelmäßige und zuverlässige Over-the-Air (OTA) Updates (Fehlerbehebungen und neue Funktionen).
Ein konsistentes digitales Nutzererlebnis über alle Modelle hinweg, statt vereinzelter Insellösungen.
Schnellere Einführung neuer Funktionen und Dienste, ohne auf den nächsten Modellzyklus warten zu müssen.
Ein klarer Pfad zu Level-3- bis Level-4-Automatisierung durch kontinuierliche Verbesserung von Software und Daten.
KI-gestützte Erlebnisse (fortschrittliche Sprachsteuerung, lernende Systeme), die sich mit der Zeit verbessern.
Zudem eröffnen SdVs neue Umsatzquellen durch kostenpflichtige Upgrades und Dienste nach dem Fahrzeugkauf. Der Report schätzt, dass SdV-bezogene Erlöse bis 2030 rund 40 Milliarden Euro erreichen und bis 2035 auf mehr als 115 Milliarden Euro anwachsen könnten.
Diese Hersteller haben das Fahrzeug von Grund auf um eine einheitliche Softwareplattform und zentralisierte Rechenarchitektur aufgebaut. Sie spielen Updates in hoher Frequenz aus, kontrollieren größere Teile des Tech-Stacks im eigenen Haus und sehen ihre Fahrzeugflotte als kontinuierlich verbesserungsfähiges Produkt an. Ihr nächster Engpass liegt auf der KI-Ebene: Daten, Training, Simulation und Compute-Partnerschaften.
Fokus für AIdV:
Trainings- und Simulationsinfrastruktur sowie die dahinterliegenden Datenpipelines ausbauen
Die „Vehicle Intelligence“-Ebene im eigenen Haus halten, damit Erfahrungsdaten nicht an Dritte abfließen
Plattformdisziplin auch bei wachsender Modellvielfalt aufrechterhalten
Chip-, Cloud- und KI-Partnerschaften so wählen, dass sie Differenzierung ermöglichen statt einschränken
Fast Follower – starke Fortschritte, aber noch nicht vollständig skaliert
Diese OEMs sind kurz vor SdV-fähigen Markteinführungen: wachsende OTA-Flotten, reifende Software-Stacks, erste Schritte zu zentralisierter Rechenarchitektur und aktive Partnerschaften für Cloud, Chips und KI. Die Herausforderung liegt nun in der Skalierung auf das gesamte Portfolio – mit konsistenten Standards über alle Fahrzeugbaureihen hinweg.
Fokus für SdV-Skalierung:
SdV-Entwicklung über alle Fahrzeugreihen ausbauen
Fragmentierung reduzieren: eine Architektur mit einem einheitlichen Regelrahmen
KI dort einsetzen, wo sie das Nutzererlebnis direkt verbessert – erweiterte Sprachsteuerung, vorausschauende UX, Assistenzfunktionen
Betriebsmodelle aufbauen, die kontinuierliche Weiterentwicklung ermöglichen
Catch-up Player – fragmentierte SdV-Reife
Diese Gruppe stemmt das Erbe mehrerer Plattformen, Multi-Marken-Komplexität, älterer Systemarchitekturen und eines Partnerökosystems, das sich nur schwer in ein kohärentes Produkt integrieren lässt. SdV-Strategien existieren, der Roll-out ist jedoch nicht einheitlich. KI-Piloten laufen, ohne auf einer sauberen, skalierbaren Plattform zu stehen.
Fokus für solide SdV-Grundlagen:
Plattformen konsolidieren, bevor weitere Schichten hinzukommen – Stacks und Varianten vereinfachen
Eine Softwarekultur etablieren, die schnelle Entscheidungen ermöglicht und hierarchische Silos abbaut
OTA-Fähigkeit sowie Daten- und KI-Readiness markenübergreifend standardisieren
„KI auf Komplexität“ vermeiden – wo das Fundament fehlt, wird KI zum Hemmschuh statt zum Katalysator
SdV sind der Einstieg – AIdV die nächste Stufe
AI-defined Vehicles kommen jenen Herstellern zu Gute, die früh in SdV-Grundlagen investiert haben: mit sauberen Datenstrukturen, disziplinierten Plattformen und der organisatorischen Fähigkeit zur kontinuierlichen Auslieferung. Wer noch am Fundament arbeitet, sollte konsequent priorisieren – und vermeiden, dass KI zur nächsten Komplexitätsstufe statt zum strategischen Beschleuniger wird.
Qualität der Software, Tragfähigkeit der Datenarchitektur, Operationalisierung von KI im Großmaßstab: Daran werden die Marktführer der Automobilindustrie von morgen gemessen. SdV-Reife ist heute die Grundvoraussetzung. AIdV-Reife ist die Kür.
Hierzu Studienleiter Prof. Dr. Stefan Bratzel:
„Das Software-defined Vehicle ist das Eintrittsticket in die nächste Evolutionsstufe der Automobilindustrie – das AI-defined Vehicle. Hersteller, die heute keine skalierbaren Software- und Datenplattformen aufgebaut haben, laufen Gefahr, dass künstliche Intelligenz im Fahrzeug nicht zum Innovationsmotor, sondern zum Komplexitätstreiber wird.“
Hierzu Globaler Leiter Software-defined Vehicle bei Accenture, Christof Horn: „Beim Software-defined Vehicle entscheidet nicht die Summe digitaler Features, sondern die Fähigkeit, das Auto wie eine Plattform über den gesamten Lebenszyklus zu betreiben. Fast Follower müssen hier aus ihren Leuchttürmen Standards machen, Catch-up Player zuerst vereinfachen und ihre Architekturen konsolidieren. Dies schafft die Grundlage, damit KI im Fahrzeug verlässlich skaliert, echte Differenzierung geschaffen und die nächste Evolutionsstufe des AIdV erreicht werden kann.“
Über den Report
Der Software-Defined-Future-Report 2026wurde vom Center of Automotive Management (CAM) in Zusammenarbeit mit Accenture erstellt. Die Studie zeigt, wie sich globale Automobilhersteller auf den Wandel zum Software-defined Vehicle vorbereiten. Sie kombiniert eine Desk-Analyse auf Basis der CAM-Innovationsdatenbank, eine qualitative Expertenbefragung sowie gemeinsame Expertenworkshops von CAM und Accenture. Zehn globale OEMs dienen als Beispiele für unterschiedliche SDV‑Implementierungsansätze.
Über das Center of Automotive Management (CAM):
Das Center of Automotive Management (CAM) in Bergisch Gladbach ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung an der Fachhochschule der Wirtschaft in Bergisch Gladbach. Direktor und Gründer des Automobilinstituts ist Prof. Dr. Stefan Bratzel. Weitere Details finden Sie unter https://www.auto-institut.de/ .
Globale Cyberangriffe bedrohen Lieferketten und Produktionsnetze – CAM legt Whitepaper zur digitalen Resilienz der Automobilproduktion vor und präsentiert das 4C-Modell für robuste Sicherheit
Die Bedrohungslage in der Automobilindustrie wird komplexer: Weltweit verursachen gezielte Cyberangriffe Produktionsausfälle, Lieferkettenstörungen und erhebliche wirtschaftliche Schäden. Cyberattacken auf Unternehmen wie Toyota, Suzuki, Thyssenkrupp Automotive, Honda, Bridgestone und Jaguar Land Rover führten zu massiven Fertigungsunterbrechungen und Lieferengpässen. Die Schadenskosten für den globalen Automobilsektor werden mittlerweile auf über 20 Milliarden US-Dollar geschätzt, ein Zwanzigfaches gegenüber 2022 (Details im Whitepaper auf Seite 12). Dies zeigt das Whitepaper „Automotive Cyber Security in der Produktion 2025“, das vom Center of Automotive Management (CAM) in Kooperation mit Cisco veröffentlicht wurde.
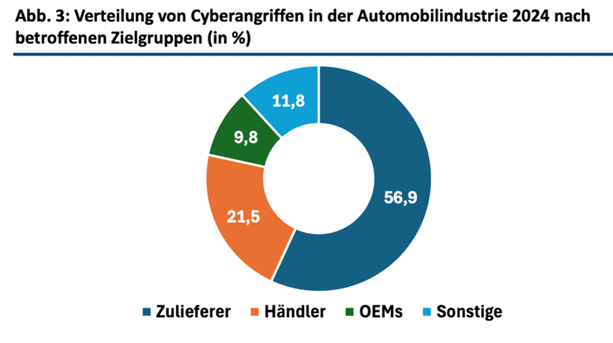
Laut der im Whitepaper zitierten Studie von VicOne sind hauptsächlich Zulieferer von Cyberangriffen betroffen, auf sie entfallen über die Hälfte der Attacken (56,9 %). Es folgen Händler (21,5 %) und OEMs (9,8 %). Diese Werte verdeutlichen die kritische Rolle der Zulieferer innerhalb des automobilen Ökosystems und unterstreichen zugleich die Anfälligkeit der zunehmend digitalisierten Lieferketten.
Abb.: Verteilung von Cyberangriffen in der Automobilproduktion 2024 nach betroffenen Zielgruppen (in %). Quelle: VicOne: Shifting Gears: Automotive Cybersecurity Report 2025, S. 16 / Grafik CAM“
Angriffe führen zu realen Produktionsausfällen
Gemäß dem Whitepaper wirken sich Cyberbedrohungen inzwischen physisch auf Produktion und Lieferketten aus. Professionelle Ransomware-Gruppen, staatlich gesteuerte Akteure und kompromittierte Lieferketten rücken Produktionsnetzwerke zunehmend in den Fokus.
Da moderne Werke mit hochvernetzten IT- und OT-Systemen (Information Technology und Operation Technology), digitalen Plattformen und KI-gestützten Steuerungen arbeiten, können Angriffe gleichzeitig Robotik, Logistik, Qualitätskontrolle, IT-Infrastruktur und Cloud-Dienste treffen. Gerade die Kombination aus IT- und OT-Angriffen schafft neue Angriffspfade – von der Cloud über Zuliefernetzwerke bis in die Steuerungslogik einzelner Maschinen.
„Die Automobilproduktion ist heute ein systemrelevantes Ziel globaler Cyberakteure. Produktionsstillstände verursachen Schäden im zweistelligen Millionenbereich – pro Tag“, erklärt CAM-Direktor Prof. Dr. Stefan Bratzel.
„Unternehmen in der Automobilbranche benötigen heute einen umfassenden Sicherheitsansatz, der über IT und OT sowie Produktion und Office-Kommunikation reicht“, so Thorsten Rosendahl, Technical Leader Engineering bei Cisco Talos.
In einer ebenfalls für das Whitepaper ausgewerteten Umfrage hat Techconsult im Auftrag von Diconium 200 Cybersecurity-ExpertInnen und IT-EntscheiderInnen aus der Automobilbranche zu den größten Herausforderungen im Bereich Cybersicherheit befragt. Am häufigsten wurden hierbei die Sicherheit in der Cloud und bei Remote-Arbeit (19,5 %) sowie Ransomware- und Malware-Angriffe (19,0 %) genannt. Dahinter folgen die Bereiche Datenschutz (16,5 %), KI-basierte Bedrohungen (14,5 %) sowie Schwachstellen in vernetzten Fahrzeugen (14,0 %) (Details im Whitepaper auf Seite 24).
Parallel verschärfen europäische und internationale Vorgaben die Anforderungen erheblich. Damit wird Cybersicherheit endgültig zu einer Management- und Führungsaufgabe, die technische, organisatorische, strategische und rechtliche Perspektiven vereint.
Strukturelle Lücken bleiben bestehen
Viele Werke verwenden nach wie vor eine Mischung aus älteren Systemen, die oft nicht gut geschützt sind. Da Unternehmen immer mehr digitale Tools einsetzen und komplexe Lieferantennetzwerke verwalten, vergrößern sich die Angriffsflächen und die Cyberrisiken nehmen zu. Die größte Herausforderung besteht nicht in einem Mangel an Technologie, sondern darin, Cybersicherheit zu einem grundlegenden Bestandteil einer Organisation zu machen.
Laut der Studie bestehen die größten Gefahren für die Produktion in den Bereichen:
Vernetzung & Lieferketten: Drittparteien und Partnerzugänge als größte Einfallstore
Organisation & Kompetenzen: Fachkräftemangel im OT-Security-Bereich und fehlende klare Rollenmodelle
Regulatorische Komplexität: Fragmentierte Standards und aufwendige Auditierbarkeit sowie große Unterschiede zwischen Werken, Regionen und Zulieferern, die die Umsetzung erschweren
„Cybersecurity ist längst keine reine IT-Disziplin mehr, sondern eine operative Herausforderung im Herzstück der Wertschöpfung“, betont Bratzel.
„Wir sehen die Automobilbranche weltweit im Fokus von Cyberangriffen – das ist für den Wirtschaftsstandort Deutschland natürlich besonders bedeutend. Cyberangriffe werden heute gezielt auf das schwächste Glied im IT-Ökosystem gerichtet. Egal ob DAX-Konzern oder Mittelstand: Ein ganzheitlicher Cyberschutz ist heute überlebensrelevant für jedes Unternehmen in der Automobilbranche“, ergänzt Rosendahl.
Lösungsansatz für strategische Orientierung
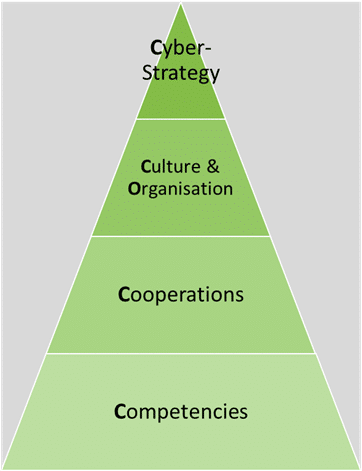
Das Whitepaper zeigt, dass viele Hersteller zwar bereits in Zero-Trust-Architekturen, OT-Monitoring, sichere Updateprozesse und Lieferantensicherheit investieren. Dennoch bleiben größere Herausforderungen bestehen – insbesondere in globalen Produktionsnetzwerken und bei kleinen Zulieferern. Die Studie stellt das „4C-Modell“ vor. Der Bewertungsrahmen wurde entwickelt, um Unternehmen dabei zu helfen, die Cyber-Resilienz in der Automobilproduktion zu stärken.
4C-Modell zur empirischen Bewertung der Cybersecurity Performance in der Automobilproduktion, Quelle: CAM
Das Modell interpretiert Cybersecurity als Enabler und umfasst vier zentrale Kompetenzfelder:
Kategorie
Leitfrage
Fokus
Competencies
Verfügt das Unternehmen über die richtigen Fähigkeiten?
Wie sicher sind Lieferanten, Partner & Plattformen?
Supply Chain Security, SBOM, Audits, Standards
Culture & Organisation
Wie reif sind Sicherheitskultur & Governance?
Rollen, Meldeketten, Awareness, Prozesse
Cyber Strategy
Ist Cybersecurity strategisch verankert?
KPIs, Management-Integration, Risk Governance
Dieses Rahmenwerk hilft bei der Bewertung, wie ausgereift, effektiv und integriert Sicherheitsmaßnahmen in der industriellen Produktion sind. Nachhaltige Cyber-Resilienz entsteht nicht nur durch Technologie, sondern durch das Zusammenspiel von Kompetenzen, Zusammenarbeit, Kultur und Strategie.
Über die Studie Aufbauend auf den Studien der Jahre 2023 und 2024 analysiert die aktuelle Ausgabe des Whitepapers von CAM den fortschreitenden Wandel von Cybersecurity zu einem strategischen Kernfaktor industrieller Wertschöpfung und Governance. Im Mittelpunkt steht die Automobilproduktion als neuralgischer Knotenpunkt, in dem digitale Innovation, Cloud-Integration, IT/OT-Vernetzung und KI-basierte Systeme auf hohe operative und regulatorische Sicherheitsanforderungen treffen. Methodisch beruht die vorliegende Untersuchung auf einer breiten Literaturanalyse und der Aufarbeitung von aktuellen empirischen Befunden. Die daraus abgeleiteten Schlussfolgerungen wurden durch qualitative Experteninterviews mit Cisco-Vertretern, OEMs und Technologieanbietern validiert.
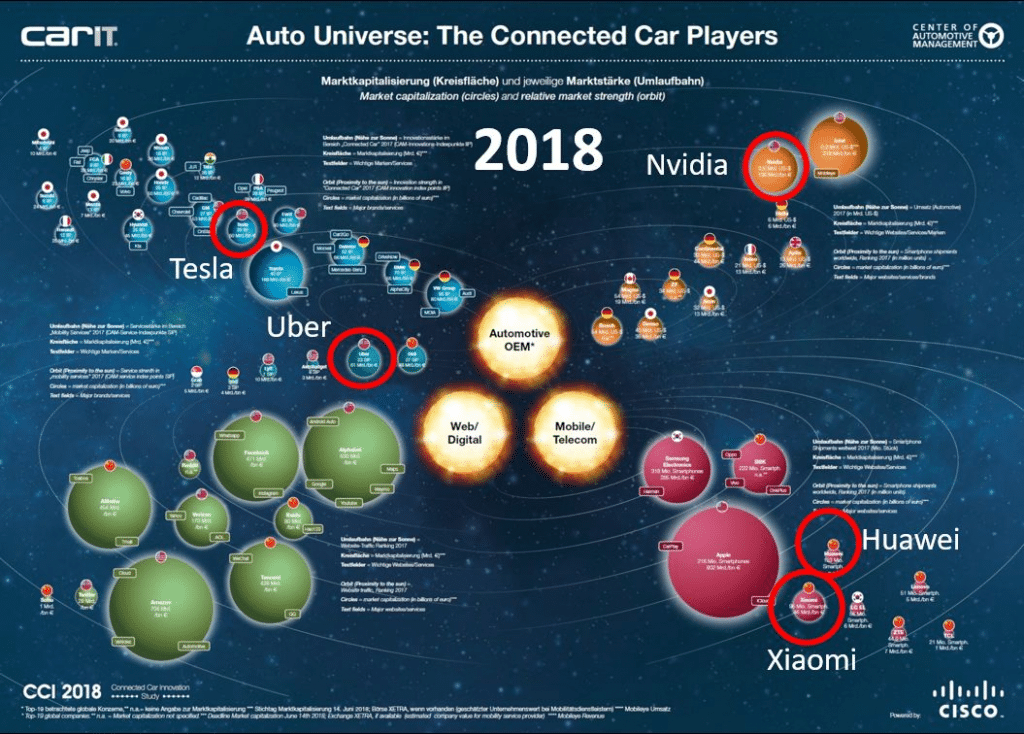
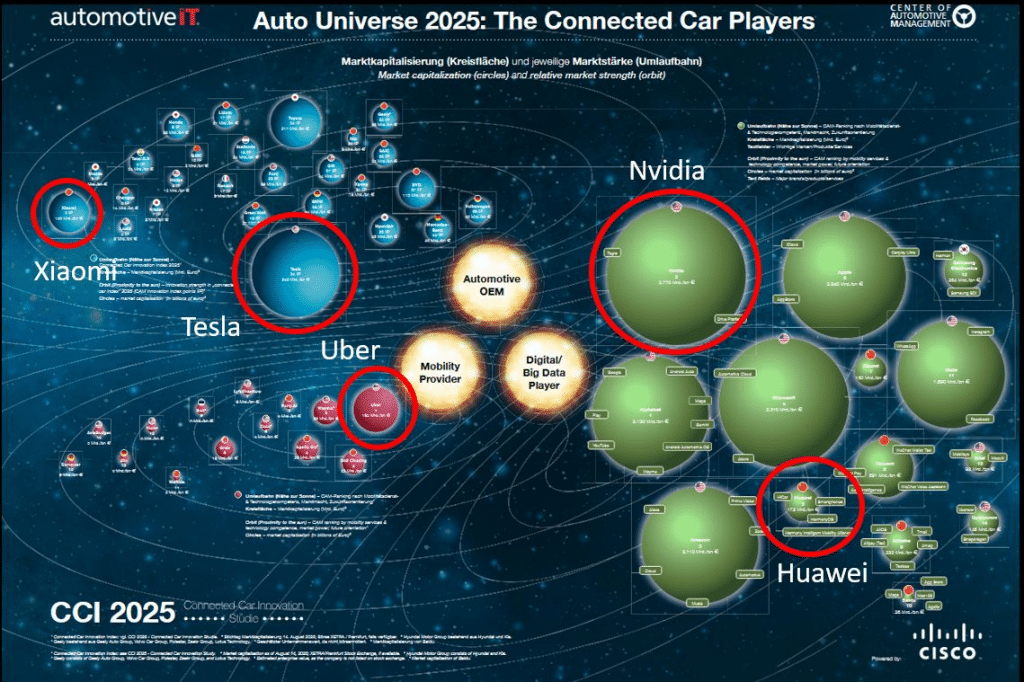
➡️ For more than 10 years, we have been developing posters based on our empirical innovation research – like the „CCI reports“ to illustrate the development trends of the automotive industry. A comparison of the „Auto Universes“ over time reveals a fundamental redistribution of economic power in the automotive ecosystem.
🚗 Up until 2018, the Auto Universe was still largely dominated by traditional automotive OEMs. Technology players such as Tesla, Nvidia, Uber, Xiaomi, or Huawei were present, but their “orbits” were comparatively small and clearly peripheral to the classical automotive core. By 2025, this picture has changed dramatically:
🚀 Tesla exemplifies the rise of the software-driven vehicle manufacturer. While still a niche player in 2018 compared to established OEMs, Tesla’s market capitalization has expanded disproportionately by 2025. This growth reflects investor expectations around software, battery technology, data, vertically integrated digital architectures, and – more recently – autonomous driving and robotics.
🚕 Uber illustrates a different but equally disruptive trajectory. In 2018, Uber appeared as a relatively small mobility service player orbiting the automotive universe. By 2025, its increased market capitalization signals the growing economic relevance of mobility-as-a-service, where access replaces ownership and value creation shifts from vehicles to platforms.
👉 NVIDIA represents one of the most striking transformations. In 2018, Nvidia was visible but still a secondary actor from the perspective of automotive value creation. By 2025, its massive increase in market capitalization places it among the most dominant players in the entire auto-related ecosystem. This reflects the central role of AI, high-performance computing, and software-defined vehicles—key enablers of automated driving and in-vehicle intelligence.
👉 Xiaomi highlights the growing influence of Chinese consumer electronics ecosystems. In 2018, Xiaomi appeared primarily as a smartphone manufacturer at the margins of the automotive world. By 2025, its expanded presence and valuation underscore how deeply consumer electronics, IoT, and digital services are converging with mobility—particularly in China, where digital ecosystems are rapidly extending into vehicles.
➡️ The automotive industry is no longer a closed universe of OEMs—it has become an open, contested ecosystem in which technology and mobility platforms increasingly define value creation. The transition signals a paradigm shift from an engineering-centric industry to a data- and software-centric mobility ecosystem—with profound implications for strategy, partnerships, and competitive positioning of incumbent automotive manufacturers.
Neue Studie des Center of Automotive Management in Kooperation mit Cisco und automotive IT zu Connected-Car-Innovationen mit Fokus auf autonomes Fahren.
Deutsche Hersteller sind aktuell Vorreiter bei Autos, die begrenztes autonomes Fahren ermöglichen (Level 3), werden aber in wenigen Jahren von chinesischen Herstellern eingeholt.
Im Sharing-Zukunftsfeld von Robotaxis und Roboshuttles droht Europa von amerikanischen und chinesischen Spielern in wichtigen Wertschöpfungsfeldern abgehängt zu werden. Deutsche Hoffnungen liegen auf Projekt von VW und Intel/Mobileye.
Bergisch Gladbach, 19.11.2025 – Deutsche Hersteller sind bei Innovationen für das autonome Fahren aktuell gut aufgestellt, müssen jedoch um ihren Vorsprung bangen – in kurzer Zeit könnten sie überholt werden. Das ist ein zentrales Ergebnis der neuen Studie „Connected Car Innovation – CCI 2025“ des Center of Automotive Management (CAM) unter der Leitung von Prof. Dr. Bratzel. Die Studie untersucht jährlich die Innovationstrends und -leistungen in der Automobilindustrie im Bereich vernetzter Fahrzeuge. Der Schwerpunkt der diesjährigen Studie liegt auf erweiterten Fahrerassistenzsystemen (Advanced Driver Assistance System, ADAS) und dem autonomen Fahren (Autonomous Driving, AD).
Die Innovationskraft im Bereich Connected Car ist heute ein entscheidender Wettbewerbsvorteil im globalen Automobilmarkt. Autonomes Fahren und dazugehörige Hilfssysteme werden in den nächsten 10 Jahren zur größten Transformation in der Automobil- und Mobilitätsbranche führen. Man unterscheidet hierfür zwischen verschiedenen Stufen von Assistenzsystemen und autonomem Fahren:
Automatisierte Fahrerassistenzsysteme (ADAS)
Level 1: Unterstützung beim Lenken oder bei der Geschwindigkeit.
Level 2: Unterstützung sowohl beim Lenken als auch bei der Geschwindigkeit.
Autonomes Fahren (AD):
Level 3: Fährt in bestimmten Situationen selbstständig.
Level 4: Fährt in definierten Bereichen selbstständig.
Zentral für Connected-Car-Innovationen sind seit vielen Jahren die richtigen digitalen Infrastrukturen mit leistungsfähigen Netzen und zuverlässigen Datenplattformen. Lösungen für Echtzeit-Kommunikation, Datensicherheit und Telemetrie sind für das Funktionieren autonomer Fahrzeuge entscheidend. Bei deren Bereitstellung spielen Technologie- und Infrastrukturpartner wie Cisco insbesondere in den Bereichen digitale Netzwerke, Cybersicherheit und Künstliche Intelligenz eine Schlüsselrolle.
Deutschland bei Level 3 und 4 noch mit weltweit stärkster Innovationskraft
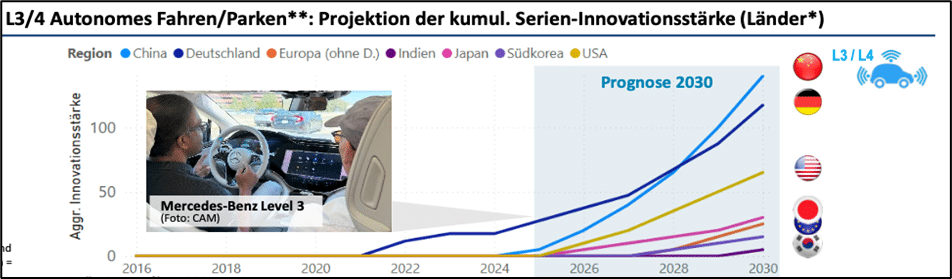
Betrachtet man die Level 3 und 4 beim autonomen Fahren, also dem zentralen Übergang von Assistenzsystemen hin zu voll selbstständigem Fahren, wird klar: Deutsche Hersteller wie Mercedes, BMW und Volkswagen sind weltweit Innovationsführer für Privat-Fahrzeuge. Hier wurden wichtige Fortschritte bei ADAS und AD erzielt und Innovationen serienweit umgesetzt. Mercedes ist beispielsweise Innovationsführer auf Level 3: Als bislang einziger Hersteller bietet das Unternehmen mit dem Staupiloten in den Fahrzeugen der S-Klasse/EQS eine Level-3-Funktion an. Das Maximaltempo wurde 2025 von 60 auf 95 km/h erhöht, bis 2029/30 sind 120 bis 130 km/h geplant. BMW zählt mit seinem Highway- und Stauassistenten im 7er und 5er zu den Fast Followern auf diesem Level.
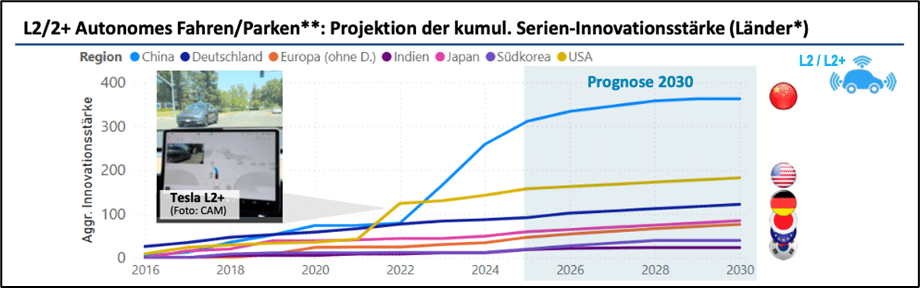
Die Prognose des CAM zeigt aber auch, dass bis 2028 chinesische Hersteller die deutschen Autobauer bei der Innovationskraft überholen werden, wenngleich auch bei den Innovationen aus Deutschland auf Level 3 und 4 mit einem enormen Anstieg zu rechnen ist. Noch liegen deutsche Hersteller hier vorne, insbesondere aufgrund der Innovationen auf Level 3.
„Die deutsche Automobilindustrie hat bei Level-3-Systemen für autonomes Fahren aktuell eine Vorreiterrolle inne. Doch dieser Vorsprung ist fragil, insbesondere Hersteller aus China werden die deutsche Innovationsleistung bald überflügeln. Die Autohersteller allein können das Rennen um die Vormachtstellung beim autonomen Fahren nicht gewinnen – dazu braucht es ein Zusammenspiel von Politik, Technologie- und Infrastrukturpartnern”, sagt Studienleiter Prof. Dr. Stefan Bratzel vom Center of Automotive Management (CAM).
„Das vernetzte Auto muss ein deutscher Exporterfolg bleiben“, sagt Levar Ussery, Automobil-Experte bei Cisco in Deutschland. „Die deutschen Automobilhersteller haben mit ihren Level 3-Fähigkeiten eindrucksvoll gezeigt, dass autonomes Fahren made in Germany möglich ist. Fahrzeuge müssen dafür aber in Echtzeit mit Cloud-Edge-Infrastrukturen kommunizieren und enorme Datenmengen verarbeiten. All das funktioniert nur, wenn IT-Netze, Datenplattformen und Cybersecurity zuverlässig bereitstehen. IT-Infrastrukturen und KI-unterstützte digitale Netzwerke sind der Schlüssel, damit deutsche Hersteller ihre Innovationsstärke halten können“, so der Cisco-Experte.
Level 2 und 2+: Chinesische Hersteller mit dynamischer Innovationsentwicklung
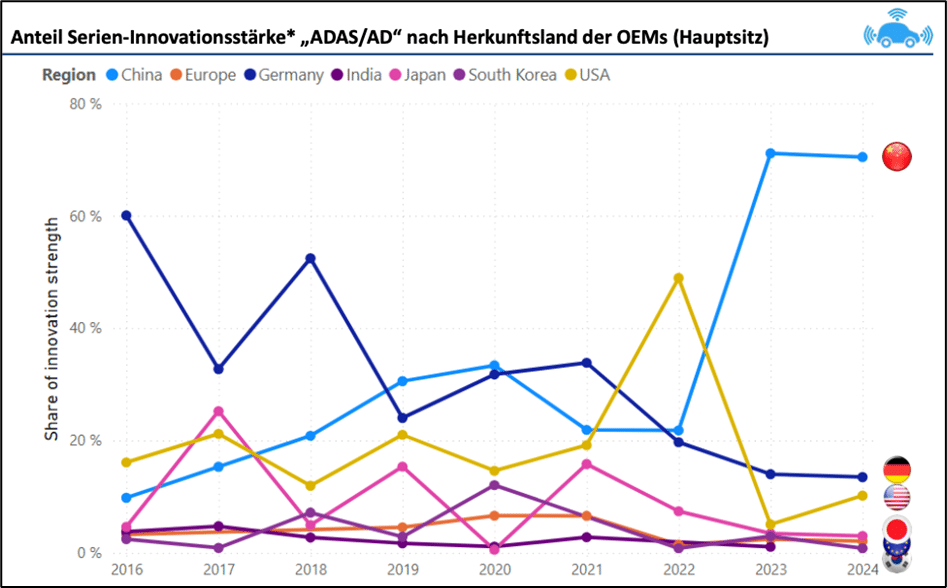
Im globalen Vergleich waren deutsche Hersteller ganzheitlich bei Innovationen rund um ADAS und AD lange führend. In den vergangenen drei Jahren haben chinesische Hersteller ihren Fokus jedoch stark auf ADAS-Innovationen gelegt und sich damit klar an die Spitze der weltweit innovativsten Automobilkonzerne in diesem Bereich gesetzt. 2024 liegt ihr Anteil an der globalen Innovationsstärke bei über 70 Prozent. Die deutschen Hersteller rangieren mit einer Innovationsstärke von 14 Prozent weit hinter China, gefolgt von den USA mit 12 Prozent.
Entsprechend finden sich in den Top 10 der innovationsstärksten Automobilkonzerne in den Jahren 2023 und 2024 acht chinesische Hersteller. Spitzenreiter Xiaopeng erzielt rund die Hälfte seiner Innovationsstärke durch L2-Innovationen. Schaut man etwas weiter in der Historie zurück, wird der enorme Anstieg in den letzten Jahren besonders deutlich. Im Zeitraum von 2020 bis 2024 lag in den Top 10 noch VW auf Platz 1 und nur 3 Hersteller aus China waren hier vertreten.
Bei der kumulierten Serien-Innovationstärke von Fahrerassistenzsystemen bis Level 2+ liegt die Führungsrolle derzeit klar bei chinesischen Herstellern wie NIO, BYD oder Xiaopeng. Hier ist Teilautomatisierung im Gegensatz zu deutschen Marken längst Standard. Auf Platz 2 rangieren US-amerikanische Hersteller wie Tesla oder Ford. Die deutschen Hersteller fügen ebenfalls kontinuierlich neue Innovationen in diesem Bereich hinzu. So erlaubt der Autobahnassistent von BMW den Fahrern mit Geschwindigkeiten bis 130 km/h die Hände vom Lenkrad zu nehmen und den Spurwechsel nur mit Blickbestätigung zu quittieren, was künftig auf Basis einer internationalen UN-Zulassung breit ausgerollt werden kann und auch an Autobahnkreuzen oder Ausfahrten einen Komfort- und Sicherheitsgewinn ermöglicht. Insgesamt ist die Innovationsdynamik bei deutschen Herstellern im Vergleich zu China in diesem Bereich aber eher verhalten. Bei ADAS-Innovationen (Level 2+) haben chinesische Hersteller bereits einen deutlichen Vorsprung bei der Innovationskraft. Seit 2022 konnte man hier einen enormen Anstieg beobachten, der sich nun aber etwas abflacht. Fahrerassistenzsysteme Level 2/2+ werden zunehmend über alle Segmente hinweg zu Hygienefaktoren, weswegen bis 2030 allgemein nur noch mit einem moderaten Wachstum der Innovationsstärke zu rechnen.
„Autonomes Fahren ist in jeder Hinsicht eine Zukunftstechnologie – für die Nutzer und den Automobilstandort Deutschland“, ergänzt Cisco-Experte Ussery. „In den letzten Jahren haben ausländische Hersteller starke Innovationen gezeigt, jetzt ist die deutsche Automobilindustrie im Zusammenspiel mit PolitikerInnen am Zug. Wir sehen gerade zahlreiche Aktivitäten, um die Rahmenbedingungen für autonomes Fahren in Deutschland deutlich zu verbessern. Anspruchsvolle vernetzte Teststrecken sind nun verfügbar, Spitzen-Technologie wird gefördert. Deutsche Hersteller können beim autonomen Fahren weltweit führend sein.“
Robotaxis: USA und China geben bei Sharing-Angeboten das Tempo vor
Während es im Privatbesitz-Bereich bislang keine Fahrzeuge auf Level 4 gibt, die bestimmte Strecken selbstständig bewältigen, werden Robotaxis oder Shuttles bereits in höherer Anzahl eingesetzt. Wichtigster Markt sind hier die USA, insbesondere Kalifornien. Marktführer ist die US-amerikanische Alphabet-Tochter Waymo, mit deutlichem Abstand folgt die Amazon-Tochter Zoox, während deutsche Anbieter in Kalifornien keine relevante Rolle spielen. Waymo bietet bereits 250.000 kommerzielle Robotaxi-Fahrten pro Woche (ohne Sicherheitsfahrer) an und betreibt über 1.000 Robotaxis, u.a. mit einer großen Flotte in San Francisco. Waymo möchte seine Robotaxi-Fahrten bis Ende 2026 sogar auf 1 Mio. pro Woche steigern.
Auch China gilt als wichtiger Robotaxi-Markt: Mehr als zehn Städte bieten Robotaxi-Dienste an, Tendenz steigend. Marktführer ist hier Baidus Apollo, gefolgt von Pony.AI und WeRide. Die autonome Ride-Hailing Plattform Apollo Go meldet zuletzt ebenfalls 250.000 Fahrten pro Woche und expandiert mit seiner Technologie ins Ausland.
Bislang sind kommerzielle autonome Sharing-Angebote (ohne Sicherheitsfahrer) von europäischen oder deutschen Anbietern nicht verfügbar, sondern allenfalls erst im Aufbau. Ambitionierte Sharing-Pläne verfolgt etwa Volkswagen mit der Digital Driver-Technologie von Mobileye, ein Unternehmen, das sich im Besitz des amerikanischen Chipherstellers Intel befindet. Die Innovationsführer aus den USA und China schicken sich derzeit jedoch an auch den europäischen Robotaxi-Markt zu erobern. Baidu will z.B. in Zusammenarbeit mit Lyft ab 2026 in Deutschland und Großbritannien einen solchen Dienst anbieten. Auch Waymo möchte in Europa Fuß fassen und startet nächstes Jahr in London.
„Autonomes Fahren zählt zu den wichtigsten Zukunftsfeldern der Automobil- und Mobilitätsbranche der nächsten 10-15 Jahre“, so Studienleiter Stefan Bratzel. „Wenn nicht zeitnah gegengesteuert wird, droht Europa und Deutschland bei den zentralen Wertschöpfungsfeldern des autonomen Fahrens den Anschluss zu verlieren. Es besteht die reale Gefahr, dass autonome Taxis von ausländischen Herstellern mit Software aus den USA oder China über ausländische Mobilitätsplattformen vermittelt werden und dann auf deutschen Straßen unterwegs sind. “
Über die Studie
Die Branchenstudie Connected Car Innovation (CCI) des Center of Automotive Management (CAM)erhebt und vergleicht die Leistungs- und Innovationsstärke von 30 globalen Automobilhersteller-Gruppen (Konzernen) mit ca. 100 Automobilmarken in den Bereichen vernetztes Fahrzeug und vernetzte Dienstleistungen sowie deren Marktstärke anhand verschiedener Indikatoren empirisch. Grundlage der Studie ist die AutomotiveINNOVATIONS Datenbank des CAM. Für eine umfassende Analyse der Connected-Car-Trends wurden für die Jahre 2020-2024 insgesamt mehr 2.300 vernetzungsrelevante Neuerungen (darunter: 419 aus dem Jahr 2024) analysiert in den Technologiefeldern Sicherheitssysteme/ADAS (z.B. Autonomes Fahren, Spurhalteassistenten), Informations- und Kommunikationssysteme (Connectivity, z.B. V2X, Software-Dienste) sowie Bedien- und Anzeigekonzepte (Interfaces, z.B. Sprachbedienung, Augmented Reality).Über das Center of Automotive Management (CAM) Das Center of Automotive Management (CAM) ist ein unabhängiges wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das CAM fokussiert seine Forschungen auf die Innovationstrends und Erfolgsfaktoren in den Zukunftsfeldern der Elektromobilität, des Software-definierten Fahrzeugs, des autonomen Fahrens und der Mobilitätsdienstleistungen. Auf Basis eines fundierten Branchen-Know-hows und umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zu Mobility Services, erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Das Fraunhofer-Institut für Arbeitswirtschaft und Organisation (IAO) hat im Auftrag des Bundesministeriums für Wirtschaft und Klimaschutz (BMWK) in Kooperation mit dem Center of Automotive Management (CAM) eine umfassende Analyse des Normungs- und Standardisierungssystems der deutschen Automobilindustrie durchgeführt. Die Ergebnisse der Studie verdeutlichen die entscheidende Bedeutung von Normen und Standards für den Erfolg innovativer Fahrzeugtechnologien „Made in Germany“ auf nationaler und internationaler Ebene.
Angesichts des technologischen Wandels und des wachsenden globalen Wettbewerbs wird die Rolle von Normen und Standards immer wichtiger. Sie bieten herstellerunabhängige Orientierung und sichern den Stand der Technik – ein wesentlicher Faktor, um die Wettbewerbsfähigkeit der deutschen Automobilbranche nachhaltig zu stärken.
Herausforderungen und Chancen in einem dynamischen Umfeld
Die Studie mit dem Titel „Normung und Standardisierung zur Stärkung der Wettbewerbsfähigkeit im Bereich innovativer Fahrzeugtechnologien“ liefert wertvolle Erkenntnisse über die Herausforderungen und Chancen der Branche. Neben einer eingehenden Analyse der bestehenden Normungslandschaft liefert die Studie strategische Empfehlungen zur Zukunftssicherung der deutschen Automobilindustrie. Die Ergebnisse sind nicht nur für Unternehmen der Branche relevant, sondern auch für politische Entscheidungsträger und Forschungseinrichtungen, die eine zukunftsfähige Normungsstrategie unterstützen wollen.
Zentrale Erkenntnisse der Studie:
Harmonisierung der Ökosysteme: Die Studie unterstreicht die Notwendigkeit einer harmonisierten Infrastruktur, wie einer einheitlichen Ladeinfrastruktur, und die Förderung digitaler, vernetzter Dienste, um die Vorteile innovativer Fahrzeugtechnologien optimal zu nutzen.
Organisatorische Verankerung und Zukunftsperspektive: Trotz einer soliden Struktur steht das Normungssystem der deutschen Automobilindustrie vor Herausforderungen wie Fachkräftemangel, technologischem Rückstand und internationalem Wettbewerb. Strategische Anpassungen sind erforderlich, um die Effizienz und Effektivität der Normungsprozesse zu steigern.
Stakeholder-Einbindung und de-facto-Standardisierung: Die Marktharmonisierung erfolgt zunehmend durch de-facto-Standards, die besonders in Konsortien entwickelt werden. Dies betrifft insbesondere den Einsatz von Open-Source-Software und hat weitreichende Implikationen für die zukünftige Normungslandschaft der Branche.
Gemeinsame Anstrengungen von Industrie, Politik und Forschung notwendig
Die Studie zeigt auf, dass die Automobilindustrie nur gemeinsam mit politischen und wissenschaftlichen Akteuren die wachsenden Anforderungen einer sich wandelnden Mobilitätswelt meistern kann. Das BMWK unterstreicht die Relevanz dieser Studie als Grundlage für eine mögliche Weiterentwicklung des Normungs- und Standardisierungsumfelds der deutschen Automobilindustrie.
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Seine Kunden unterstützt das Auto-Institut auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und intimer Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.