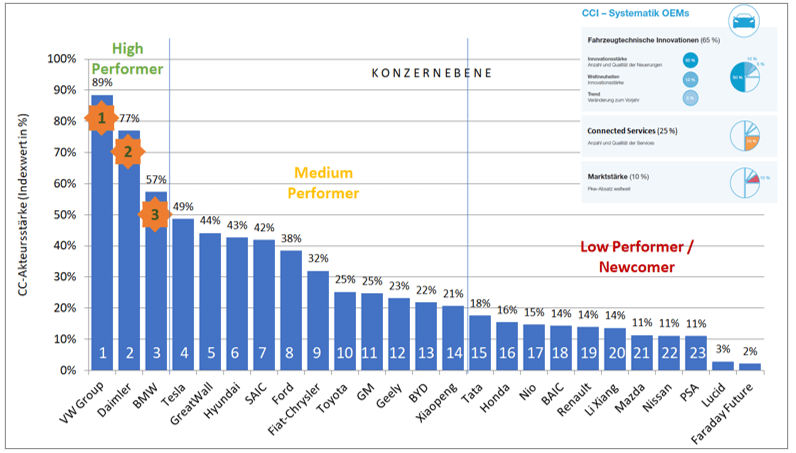
Wie im Vorjahr steht der Volkswagen-Konzern bei der Leistungs- und Innovationsstärke an der Spitze des CCI-Rankings. Mit einem Indexwert von 89 Prozent führen die Wolfsburger deutlich vor Daimler (77 Prozent) und BMW (57 Prozent). Daneben sind die Chinesen die Gewinner dieses Jahres: Neben Great Wall – erstmals auf Platz fünf – verzeichnen auch SAIC und BAIC hohe Zugewinne.
Für die Zukunftsfelder Connectivity, Interfaces, autonomes Fahren und Interieur ergeben sich für den Zeitraum 2025 bis 2030 neue Use Cases mit hohen Umsatzpotenzialen für die OEMs. Im Rahmen der Studie wird das globale Connected-Services-Marktvolumen auf über 200 Milliarden Euro im Jahr 2030 geschätzt.
Zwischen den etablierten Automobilherstellern und einigen großen Technologie- und Digitalunternehmen besteht eine auffällige Kompetenzasymmetrie. Nur eine Minderheit an OEMs kann aus eigener Kraft die erfolgsrelevanten strategischen Kompetenzen erlangen. Viele andere werden in Zukunft auf tiefgreifende Kooperationen mit Innovatoren angewiesen sein, die im Kompetenz-Ranking von Alphabet, Intel und Didi Chuxing angeführt werden.
Die Branchenstudie Connected Car Innovation (CCI) untersucht die Innovationstrends und Innovationsleistungen in der Automobilindustrie im Bereich des vernetzten Fahrzeugs. Dabei stehen die sich rasch verändernden automobilen Zukunftsfelder Connectivity, Interfaces, autonomes Fahren sowie der vernetzten Dienstleistungen im Mittelpunkt. Auf Basis von rund 3.400 Innovationen im Zeitraum von 2015 bis 2020 wurden die derzeitigen Entwicklungstrends dargestellt und eine Projektion für das Jahr 2030 vorgenommen. Analysiert werden darüber hinaus die strategischen Kompetenzen, die für den langfristigen Erfolg der Branche eine zentrale Rolle spielen. Die Innovationen in den Zukunftsfeldern Vernetzung, Interfaces und autonomes Fahren haben sich in den letzten 10 Jahren verdreifacht und markieren eine Zeitenwende in der Automobilindustrie.
Ranking der OEMs im Connected-Car-Innovations-Ranking
Die aktuelle Leistungs- und Innovationsstärke von globalen Automobilherstellern in den Bereichen „Vernetztes Fahrzeug“ und „Vernetzte Dienstleistungen“ wurde mittels des jährlichen Branchenbarometers „CCI-Index“ empirisch ermittelt. Die Innovationsstärke von 25 globalen Automobilhersteller-Gruppen im Jahr 2020 wurde auf Basis von insgesamt 333 Connected-Car-Innovationen und 73 Connected-Car-Services bewertet (vgl. Abbildung 1).
Abbildung 1: Connected-Car-Innovations (CCI): Ranking der 25 Automobilhersteller 2021*
Quelle: CAM *Anm.: Tata inkl. Jaguar, Land Rover, Tata. Geely inkl. Geely Automobile Holdings und Volvo Car Group.
Die deutschen Automobilhersteller können trotz leichter Einbußen ihre Führungsposition im CCI-Innovationsvergleich behaupten. Der Volkswagen Konzern bleibt der innovationsstärkste Automobilkonzern im Bereich Connected-Car. Zweitplatzierter wird knapp dahinter Daimler, während BMW auf Rang drei gelangt. Tesla kommt auf Platz vier, Great Wall, Hyundai, SAIC und Ford folgen auf den Rängen fünf bis acht.
Erstmals kommt mit Great Wall ein chinesischer Automobilhersteller in die Top-5. Great Wall ist auch der größte Aufsteiger im Vergleich zum Vorjahr und macht 14 Plätze gut. Newcomer aus China wie Xpeng oder Nio machen den etablierten Automobilherstellern zunehmend Konkurrenz. Im Innovationsvergleich der Automobilländer nimmt China entsprechend eine immer stärkere Rolle ein: Während im Jahr 2016 nur sieben Prozent der globalen Innovationsstärke von chinesischen Automobilherstellern erbracht wurde, steigt dieser Wert im Jahr 2020 auf einen Rekordanteil von 25 Prozent. Deutschland liegt zwar mit 35 Prozent der globalen Innovationsstärke nach wie vor an der Spitze, kann allerdings die hohen globalen Innovationsanteile der Vorjahre nicht halten (2016: 43%). Auf Position drei rangieren die amerikanischen Hersteller mit 16 Prozent vor den koreanischen Automobilherstellern (7,1%).
Enttäuschend ist die CCI-Innovationsstärke der japanischen Hersteller, die nur 6,7 Prozent beträgt. Große etablierte Hersteller wie Honda, Renault, Nissan und PSA kommen nur auf eine sehr niedrige CCI-Stärke. Die größten Verluste muss im Vergleich zum Vorjahr PSA hinnehmen: Der französische Hersteller, der inzwischen durch die Fusion mit FCA in dem Konzern Stellantis aufgegangen ist, verliert 14 Plätze und kommt nur noch auf Rang 23.
Marktpotenziale der Connected Services
Vernetzte Dienstleistungen spielen bereits heute für innovative Automobilhersteller eine wichtige Rolle, etwa in den Feldern Infotainment sowie bei Parking- und Charging-Services. Die Analyse des Leistungsstandes von vernetzten Services im Vergleich von 30 Automobilherstellern offenbart die starke Stellung von Tesla und von chinesischen Newcomern: Tesla liegt mit deutlichem Abstand auf Rang eins, gefolgt vom chinesischen Startup Xiaopeng mit der Marke Xpeng. Erst danach folgen Volkswagen, Daimler und BMW sowie das chinesische Start-up Nio. Dagegen landen etablierte Hersteller wie Ford, Toyota, PSA und Nissan nur auf den hinteren Rängen.
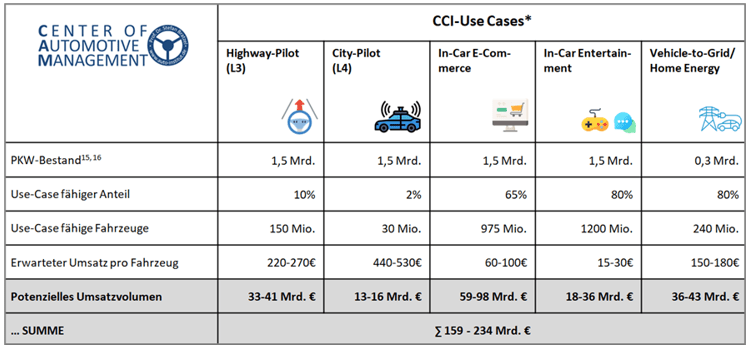
Abbildung 2: Connected Services-Marktpotenziale 2030 weltweit nach Use Cases
Quelle: CAM. Anm.: Alle Werte gerundet. * Ggf. zzgl. sonstiger Use Cases wie z.B. In-Car-Office-Services, In-Car-Well-Being etc.
Connected Services versprechen in den nächsten Jahren erhebliche Umsatzpotenziale für Automobilhersteller (vgl. Abbildung 2). Dabei handelt es sich weniger um Einmalerlöse durch Fahrzeugverkäufe bzw. Hardware-Features, sondern vielmehr um wiederkehrende softwarebasierte digitale Services für den gesamten vernetzten bzw. autonomen Pkw-Bestand der Automobilhersteller. Auf Basis der in der Studie dargestellten Connected Services-Use-Cases können im Jahr 2030 Umsatzpotenziale von 800 bis 1.000 Euro pro Fahrzeug und Jahr erzielt werden, was zu Gesamtumsätzen von über 200 Mrd. Euro weltweit führen kann. Beispiel Volkswagen: Beim Wolfsburger Konzern könnten im Jahr 2030 allein die Connected Service-Umsätze 29 Mrd. Euro und der Gewinnanteil vier Mrd. Euro pro Jahr betragen.
Strategische Kompetenzen der OEMs und Digitalplayer im Vergleich
Die Herausbildung von strategischen Kompetenzen in den Zukunftsfeldern ist jedoch eine wichtige Voraussetzung für Realisierung von Umsatzpotenzialen im Bereich Connected Services. Der Connected-Car-Bereich wird in den nächsten 10 Jahren von einer erheblichen Innovationsdynamik geprägt sein, bei der neue Geschäftsmodelle und neue Wettbewerber aus dem Big-Data-Umfeld eine zentrale Rolle spielen. Der Erfolg und das mittel- und langfristige Überleben der Akteure ist dabei wesentlich abhängig von der Entwicklung „strategischer Kompetenzen“ in den Bereichen Fahrzeugarchitektur, Connectivity und Autonomes Fahren. Unter strategischen Kompetenzen werden dabei interne und externe Wissenselemente, Humanressourcen, technische Ressourcen sowie Geschäftsprozesse verstanden. Für die strategischen Kompetenzfelder im Bereich Connected-Car wurde der Entwicklungsstand der wichtigsten Akteure anhand verschiedener Kriterien bewertet.
Neue Fahrzeugarchitekturen sind die Voraussetzung der überwiegend softwarebasierten Wertschöpfung in den Zukunftsfeldern. Im Kompetenzvergleich gibt es erhebliche Unterschiede zwischen den relevanten Akteuren. Komponenten dieser neuen softwarebasierten Fahrzeugarchitekturen sind: Ein bzw. wenige Zentralcomputer mit hoher Performance (Verarbeitung großer Datenmengen), die Entwicklung eines OEM-eigenen robusten Fahrzeugbetriebssystems (Over-the-Air Updates, Trennung von Hard- und Softwarefunktionen in den Domains) und eine Cloud/IoT-Anbindung, die eine stabile Verbindung mit anderen intelligenten Geräten und der Infrastruktur ermöglicht. Ein Vergleich der Kompetenzen der Akteure im Bereich Fahrzugarchitekturen identifiziert Tesla und Alphabet als Vorreiter, während sich viele etablierte Hersteller in einem mehrjährigen Aufholprozess befinden.
Das Kompetenzfeld Connectivity/Infotainment wird maßgeblich von den drei strategischen Kompetenzen User Interfaces, Vehicle-to-X/ Internet of Things (IoT)-Funktionen und von Serviceplattformen geprägt. In diesem Zukunftsfeld liegen Tesla, Alphabet und Alibaba aufgrund des sehr breiten Knowhows und der exzellenten strategischen Aufstellung vorn. In einem zweiten Cluster finden sich die deutschen OEMs, deren Kompetenzen eher bei den User Interfaces und V2X-Anwendungen liegen. Die Tech-Player überzeugen meist durch ihre strategische Aufstellung mittels der verfügbaren Connectivity- und Infotainment-Services in vielen verschiedenen Anwendungsbereichen, die über ihre bestehenden digitalen Ökosysteme eingeführt werden können.
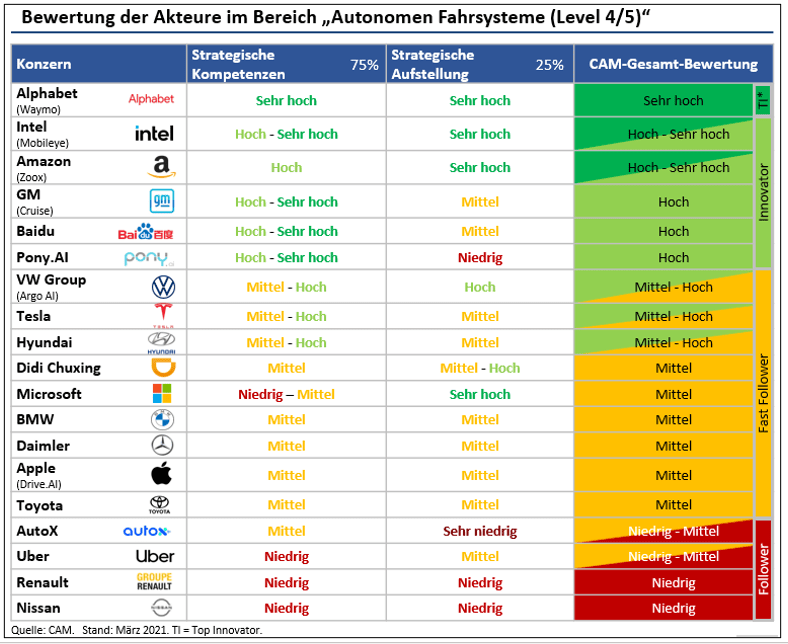
Als strategische Kompetenzen für die erfolgreiche Entwicklung im Zukunftsfeld des autonomes Fahrens (Level 4/5) wurden diverse Hard- und Software-Kompetenzfelder identifiziert: Sensorik, Aktuatorik, Rechnerarchitektur, Software und Daten. Es gibt darüber hinaus übergreifende Kompetenzen, die sich insbesondere auf die Sicherheit der Systeme beziehen. Beim (voll-)autonomen Fahren hat derzeit die Alphabet-Tochter Waymo die höchsten Kompetenzen, die u.a. die umfangreichsten Test-Erfahrungen vorweisen können. Ein Feld mit technologisch hoch bewerteten Playern besteht aus Intel und Amazon sowie GM, Baidu und Pony.AI. Im oberen Mittelfeld befinden sich ferner die Automobil-OEMs Volkswagen, Tesla und Hyundai, deren strategische Kompetenzen auf ähnlichem Niveau eingeschätzt werden (vgl. Abbildung 3).
Es zeigt sich, dass in den relevanten Zukunftsfeldern eine auffallende Kompetenz-Asymmetrie zwischen etablierten Automobilherstellern und einigen Technologie- bzw. Digital-Playern (z.B. Alphabet, Intel, Didi Chuxing) besteht.
Hierzu Studienleiter Stefan Bratzel: „Nur wenige Automobilhersteller (z.B. Tesla, VW, BMW, GM) können aus eigener Kraft die strategischen Kompetenzen erlangen, die mittel- und langfristig für den Geschäftserfolg notwendig sind. Vielfach werden Automobilhersteller in den Zukunftsfeldern auf tiefgreifende Kooperationen mit Kompetenzträgern aus der Digitalwelt angewiesen sein. Für die Automobilhersteller gilt es genau auszuwählen, mit welchen Unternehmen in welchen Feldern kooperiert werden sollte, und in welchen Bereichen erfolgskritische Wettbewerbssituationen um den Kunden bzw. die Wertschöpfung der Zukunft entstehen.“
Durch die Kombination von automobilbezogenen und digitalen Kompetenzen innerhalb einer vereinbarten strategischen Kooperation können die Parteien gegenseitige Kompetenzdefizite ausgleichen und ihre Wettbewerbsposition auf ein hohes Niveau verbessern.
Abbildung 3: Kompetenzen von Akteuren im Bereich „Autonome Fahrsysteme“ (Level 4/5)
Quelle: CAM; Stand: März 2021.
Zur Studie: Connected-Car-Innovation (CCI) ist eine jährlich durchgeführte Branchenstudie, die die Leistungs- und Innovationsstärke von 30 globalen Automobilherstellern in den Bereichen vernetztes Fahrzeug und vernetzte Dienstleistungen sowie deren Marktstärke anhand verschiedener Indikatoren empirisch erhebt und vergleichend darstellt. Basis der Studie ist die AutomotiveINNOVATIONS Datenbank des CAM, in der die Neuerungen von über 80 Automobilherstellern kontinuierlich erhoben und bewertet werden. Darüber hinaus werden die Strategischen Kompetenzen Automobilherstellern und von Digitalspielern regelmäßig analysiert. Die (CCI) Studie 2021 wurde im 7. Jahr in Folge durch das Center of Automotive Management (CAM) erstellt.
Weitere Infos zur Studie (inkl. Kurz-/Langfassung) finden sie unter: https://connected-car-innovation.de/
Automatische Ampelerkennung, neuartige Head-up-Displays, Verkehrsberechnung in der Cloud: Das sind die besten Innovationen der Automobilbranche im vergangenen Jahr, ausgewählt vom Forschungsinstitut Center of Automotive Management (CAM).
Der AutomotiveINNOVATIONS Report 2021 ist ab sofort vorbestellbar!
Der AutomotiveINNOVATIONS Report 2021 identifiziert auf Basis von knapp 650 kategorisierten und einzeln bewerteten, fahrzeugtechnischen Neuerungen des Jahres 2020/21 die Zukunftstrends von 30 Automobilkonzernen und innovativen Startups mit ca. 80 Marken u.a. aus Europa, Japan, den USA und China.
Die Studie gliedert sich in zwei wesentliche Teile:
1) Ausführliche Erläuterungen basierend auf Charts zu den Technologie-Trends aus den Bereichen Alternative Antriebe und Elektromobilität, Autonomes Fahren und Sicherheit, Interface und Vernetzung.
2) Innovationsprofile der wichtigsten Hersteller und Zulieferer sowie Ranglisten der innovationsstärksten Autokonzerne, Marken und Modellen.
AutomotiveINNOVATIONS Awards 2021: Die Volkswagen AG war 2020 erneut der innovativste Automobilkonzern der Welt – vor Daimler und Tesla / Mercedes-Benz bei den Premiummarken an der Spitze, Tesla im Bereich Elektromobilität / Die innovativsten Zulieferer sind Bosch in Kooperation mit Weichai, CATL, Edscha, Continental und Leoni / Live-Diskussion mit Statements der innovationsstärksten Unternehmen zu ihren Transformationsstrategien im „Digital Automotive Talk 2021“ mit Moderator Markus Lanz am 15. Juli um 17 Uhr
Frankfurt, 14. Juli 2021. Egal ob im Bereich Elektromobilität, beim autonomen Fahren oder der vernetzten Mobilität: Innovationen entscheiden maßgeblich über die Zukunftsfähigkeit der Automobilindustrie – das gilt in der aktuellen Zeit mehr denn je. Bereits seit zehn Jahren analysieren das Center of Automotive Management (CAM) und die Wirtschaftsprüfungs- und Beratungsgesellschaft PwC Deutschland die Innovationskraft der globalen Automobilbranche. In der aktuellen Auswertung kann Volkswagen den Titel als innovationsstärkster Automobilkonzern verteidigen und erhält in vier Kategorien den AutomotiveINNOVATIONS Award 2021. Mit einem Indexwert von 149 befinden sich die Wolfsburger wie im vergangenen Jahr an der Spitze, vor Daimler (133) und – mit einigem Abstand – Tesla (93) sowie BMW (88). Mit SAIC (80) schafft es erstmals ein chinesischer Hersteller unter die Top 5 der innovationsstärksten Automobilkonzerne. Der Volkswagen-Konzern konnte im Jahr 2020 nicht nur die meisten Innovationen insgesamt vorweisen – 67 an der Zahl – sondern verbucht auch die meisten Weltneuheiten (24) auf seinem Konto. In den wichtigsten Zukunftsfeldern gehört er im letzten Jahr technologisch zu den Innovationsführern.
Punkten kann die Volkswagen AG unter anderem im Bereich Elektroantrieb mit dem VW Golf e-Hybrid, der die höchste elektrische Reichweite der Plug-In-Hybride im Segment der unteren Mittelklasse aufweist. Im Technologiefeld Autonomes Fahren überzeugt der VW-Konzern mit einem innovativen Spur- und Orientierungslicht im Audi e-tron Sportback. Im Bereich „Interface & Interieur“ hat VW mit dem Augmented Reality Head-Up-Display für den VW ID.3 eine besonders zukunftsweisende Lösung entwickelt.
645 Produktinnovationen analysiert – darunter 152 Weltneuheiten
Die Entscheidungsgrundlage für die AutomotiveINNOVATIONS Awards bildet die jährliche Studie auf Basis der Innovationsdatenbank des Center of Automotive Management (CAM). Seit 2005 erhebt das CAM unter der Leitung von Prof. Dr. Stefan Bratzel die Produkt-Innovationen von globalen Automobilkonzernen und bewertet diese nach quantitativen und qualitativen Kriterien. Für das Jahr 2020 hat das CAM die Innovationen von 30 globalen Automobilherstellern und Startups mit rund 80 Automobilmarken analysiert. Dabei wurden insgesamt 645 einzelne Innovationen bewertet. Unter diesen befinden sich 152 Weltneuheiten. In die Evaluation flossen Kriterien wie Reifegrad, Originalität, Kundennutzen und Innovationsgrad ein.
„Die Zukunftsfelder der Elektromobilität, der Vernetzung und des Autonomen Fahrens prägen die Innovationstätigkeit der Branche und entscheiden maßgeblich über den zukünftigen Erfolg und das Überleben der Akteure. Die deutsche Automobilindustrie hat viele Herausforderungen erkannt und punktet bereits in Kerntechnologiefeldern mit einer hohen Innovationsstärke. Neben Automobilherstellern aus Kalifornien und China zählen jedoch auch große Digitalspieler zu den neuen starken Akteuren im Kampf um den Automobilitätsmarkt der Zukunft. Beim Marathon um das Auto der Zukunft werden künftig viele etablierte Unternehmen auf der Strecke bleiben. Die Entwicklung von Kernkompetenzen in den Zukunftsfeldern und strategische Kooperationen sich ergänzender Akteure werden zu wichtigen Erfolgsfaktoren“, kommentiert der Direktor des CAM Prof. Dr. Stefan Bratzel.
Volumenmarken: VW dominiert das Ranking vor Ford und BYD
Bei den Volumenherstellern liegt VW als innovationsstärkste Marke 2021 vorn, gefolgt von Ford und BYD. Der Konzern punktet insbesondere mit seinen Modellen ID.3 und dem aufgewerteten VW Passat für den chinesischen Markt. Hervorzuheben sind dabei unter anderem die Batterieinnovationen, die hohe Reichweiten und Ladeleistungen ermöglichen, aber auch die Neuerungen im Bereich Interface, etwa Smart Voice – ein lernender Sprachassistent – für den Passat.
Bei den Volumenmarken entscheidet VW das Rennen auch in der Kategorie „Autonomes Fahren & ADAS“ und im Bereich „Interface & Connectivity“ für sich. Hervorzuheben sind etwa der teilautonome Autopilot (Travel Assist) und der aktive Notbrems-Assistent per Car-to-Car-Warnung für das Stauende, welcher erstmals in der unteren Mittelklasse (im Golf 8) verfügbar ist. Im Bereich Connectivity setzt VW nach Vorreiter Tesla immer stärker auf Over-the-Air-Updates, um die Systeme zu verbessern und neue Funktionalitäten zu ermöglichen. So erhalten der VW ID.3 und ID.4 ab Juli 2021 die ersten Aktualisierungen per Mobilfunk.
Premiummarken: Mercedes-Benz in der Spitzenposition
Unter den Premiummarken hat Mercedes-Benz einen klaren Vorsprung. In die Top 3 in diesem Segment schaffen es außerdem Tesla und BMW. Die Stärken von Mercedes-Benz liegen sowohl im Bereich „Autonomes Fahren & ADAS“ als auch in der Kategorie „Interface & Interieur“. Insbesondere die neue Generation der S-Klasse punktet mit vielen Weltneuheiten, etwa dem MBUX-System einschließlich Bewegungserfassung, einer Ausstiegswarnung, der Spracherkennung speziell für die Fond-Passagiere und dem intelligenten Interieur-Assistent für eine neuartige, vorausschauende Bedienung.
Die Mercedes-Benz S-Klasse ist zudem mit großem Abstand das innovationsstärkste Modell 2021. Es folgt das Model Y von Tesla sowie danach der Mustang Mach-E von Ford. Die S-Klasse überzeugt mit modernster Technologie und setzt sich gleich in mehreren Technologiefeldern gegen die Konkurrenz durch, so etwa im Bereich „Autonomes Fahren & ADAS“ und „Interface & Connectivity“.
Technologien: Tesla und BYD führend in Sachen Elektroantriebe
Im Bereich Elektromobilität sticht dagegen der kalifornische Hersteller Tesla als innovationsstärkste Premiummarke heraus. Die Tesla-Modelle überzeugen laut der Innovationsstudie des CAM mit hohen Reichweiten und Ladeleistungen und machen Elektromobilität damit alltagstauglich. Bei den Volumenmarken kann sich das chinesische Unternehmen BYD im Bereich Elektromobilität als innovationsstärkste Marke durchsetzen. Maßgeblichen Anteil daran hat die neue Batterietechnologie der BYD-Premium-Limousine Han EV für hohe Reichweiten bei gleichzeitig niedrigem Stromverbrauch
Sechs Zulieferer überzeugen mit Innovationsgeist, globaler Präsenz und Leistungsfähigkeit
Im Rahmen der Studie wurden auch rund 300 originäre Innovationen von Automobilzulieferern bewertet. Für die herausragendsten Neuerungen werden die AutomotiveINNOVATIONS Awards in fünf Kategorien von einer fachkundigen Expertenjury vergeben: Im Bereich der konventionellen Antriebe konnte sich eine Kooperation zwischen Bosch und Weichai durchsetzen, die den Wirkungsgrad für Diesel-Verbrenner weiter optimieren konnte. Der chinesische Batteriehersteller CATL wird im Segment „Alternative Antriebe“ für seine Batterietechnologie ausgezeichnet, die dank der hohen Energiedichte den Einsatz in Kleinfahrzeugen ermöglicht und damit zur Verbreitung der E-Mobilität beiträgt.
Edscha überzeugte in der Kategorie „Chassis, Karosserie & Exterieur“ mit dem Power Door Module, welches sowohl Komfort als auch Sicherheit erhöht, weil es das Türöffnen ohne Kraftaufwand ermöglicht und bei herannahenden Hindernissen automatisch stoppt. In der Wertung „Automatisiertes Fahren und ADAS“ liegt Continental mit seinem nachrüstbaren Abbiegeassistenten für LKW vorn, der die Sicherheit beim Abbiegen entscheidend verbessert. Die Kategorie „Interieur und Interface“ wird in diesem Jahr von der Leoni AG angeführt. Die Active Copper Cables von Leoni ermöglichen die Übertragung großer Signalbandbreiten bei minimalem Stromverbrauch. Mithilfe dieser aktiven, innovativen Datenübertragungs-Kabel können die belieferten Hersteller Gewicht und Energie sparen.
Statements der innovationsstärksten Unternehmen zu ihren Transformationsstrategien im Digital Automotive Talk am 15. Juli
Vertreter der innovativsten Hersteller und Zulieferer geben am 15. Juli ab 17 Uhr im Rahmen des „Digital Automotive Talk“ exklusive Einblicke in die Transformationsstrategien ihrer Unternehmen. Markus Lanz moderiert die Veranstaltung, die wie im Vorjahr als Livestream in TV-Qualität stattfindet. Darüber hinaus werden die Gastgeber Felix Kuhnert und Prof. Dr. Stefan Bratzel mit den anwesenden Expert:innen darüber diskutieren, warum es gerade jetzt wichtig ist, branchenübergreifend innovative Technologien sowie Mobilitäts- und Nachhaltigkeitsstrategien voranzutreiben.
An der Live-Diskussion teilnehmen werden Ola Källenius (Vorstandsvorsitzender der Daimler AG und Mercedes-Benz AG), William Li (Gründer und Vorstandsvorsitzender der NIO Inc.), Nikolai Setzer (Vorstandsvorsitzender der Continental AG), Thomas Ulbrich (Mitglied des Markenvorstands Volkswagen, Geschäftsbereich „Technische Entwicklung“), und Anja Kohl (Wirtschafts- und Börsenjournalistin).
PwC betrachtet es als seine Aufgabe, gesellschaftliches Vertrauen aufzubauen und wichtige Probleme zu lösen. Mehr als 284.000 Mitarbeitende in 155 Ländern tragen hierzu mit hochwertigen, branchenspezifischen Dienstleistungen in den Bereichen Wirtschaftsprüfung, Steuer- und Unternehmensberatung bei.
Die Bezeichnung PwC bezieht sich auf das PwC-Netzwerk und/oder eine oder mehrere der rechtlich selbstständigen Netzwerkgesellschaften. Weitere Details unter www.pwc.com/structure.
Über CAM:
Das Center of Automotive Management (CAM) in Bergisch Gladbach ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung an der Fachhochschule der Wirtschaft in Bergisch Gladbach. Weitere Details unter www.auto-institut.de
Hohe Absatzdynamik der Elektromobilität in Europa und in Deutschland im Jahr 2020 und 2021
Für das Jahr 2030 kann der Neuzulassungsanteil von Elektrofahrzeugen (EVs) in Europa unter günstigen Rahmenbedingungen im „Schnellen Szenario“ auf bis zu 90 Prozent steigen. Im Moderaten Szenario“ wird von einem EV-Anteil von 75 Prozent und im „Langsamen Szenario“ wird von einem EV-Anteil von 50 Prozent ausgegangen.
Zentrale Treiber sind die Regulations- und Förderkulissen (insbes. die Klimaschutzziele), die Batteriepreisentwicklung und vor allem die Dichte und Qualität der Ladeinfrastruktur.
Die globale Marktdynamik der Elektromobilität hat sich im Jahr 2020 vor dem Hintergrund veränderter Regulationskulissen und verschärfter Klimaschutzziele erheblich beschleunigt. Die E-Mobilität steigt dabei entgegen dem Corona-bedingten rückläufigen Gesamtmarkttrend. Im Jahr 2020 wurden in Europa (EU+EFTA+UK) insgesamt 11,9 Mio. Pkw neu zugelassen. Das entspricht einem Rückgang von rund 24 Prozent im Vergleich zum Jahr 2019. Im Gegensatz dazu ist der Elektrofahrzeugabsatz (BEV/PHEV) auf dem europäischen Markt um knapp 144 Prozent auf ein Niveau von etwa 1,3 Mio. Fahrzeugen gestiegen. Die EVs (BEV+PHEV) haben im Jahr 2020 einen Neuzulassungsanteil von knapp 11 Prozent. Rund 6 Prozent entfallen auf die BEVs und etwa 5 Prozent auf die PHEVs. Im ersten Halbjahr 2021 beschleunigte sich dieser Trend mit einem EV-Neuzulassungsanteil von rund 17 Prozent weiter. In Deutschland liegt der Marktanteil von E-Fahrzeugen nach sechs Monaten des Jahres 2021 nunmehr bei 22,5 Prozent.
Für das Jahr 2030 ist vor dem Hintergrund verschärfter Klimaschutzregeln und bereits erlassener Zulassungsverbote für Verbrenner in einigen Ländern mit einer weiteren deutlichen Erhöhung des globalen EV-Marktanteils zu rechnen. Zur Abschätzung des EV-Marktes in Europa wurden drei Szenarien entwickelt, die sich im Hinblick auf die Geschwindigkeit des Markthochlaufs unterscheiden.
Im „Schnellen Szenario“, das einen sehr dynamischen EV-Markthochlauf modelliert, steigt der EV-Marktanteil in Europa im Jahr 2030 auf 90 Prozent. Rund 81 Prozent der gesamten europäischen Pkw-Neuzulassungen entfallen auf BEV, knapp 9 Prozent wären Plug-In-Hybride. Für den Gesamtmarkt in Europa wird für das Jahr 2030 – in allen Szenarien – von 15,5 Mio. der Neuzulassungen im Jahr 2030 ausgegangen. Durch den EV-Marktanteil von 90 Prozent resultiert somit ein absoluter Absatz von etwa 14 Mio. elektrischen Fahrzeugen (EVs), die sich aus 12,6 Mio. batterieelektrischen und 1,4 Mio. Plug-In-Hybriden zusammensetzen.
Diese Entwicklungen sind vor allem den ambitionierten regulatorischen Vorgaben (CO2-Flottengesetzgebung), stark sinkender Batteriepreise sowie der sehr gut ausgebauten Ladeinfrastruktur geschuldet. Daraus resultiert, dass sich das BEV-/PHEV-Verhältnis unter den EV in deutlich in Richtung der nachhaltigeren und kostengünstigeren batterieelektrischen Fahrzeuge entwickelt. Demzufolge liegt das BEV-/PHEV-Verhältnis unter den EVs in diesem Szenario bei 90:10 zugunsten der BEV.
Weitere Information zur Studie: https://auto-institut.de/e-mobility/