Der US-Autobauer Lucid bringt sein erstes Elektroauto auf den Markt, den Lucid Air. Die Luxus-Limousine soll mit über 1000 PS, einer beachtlichen Ladegeschwindigkeit und modernster Technik erscheinen – die Jagd auf Tesla beginnt, wenn auch mit Hürden.
Die Zukunft des selbstfahrenden Autos entsteht derzeit nicht nur im Silicon Valley und in Schanghai, sondern auch in Israel. Nicht nur die mittlerweile weltweit bekannte Intel-Tochter Mobileye aus Jerusalem ist weltweit führend bei entsprechenden Sensoren und selbstlernenden Systemen. In der Hafenstadt Tel Aviv entsteht aktuell ein neuer Herausforderer, denn Autobrains heißt das Start-up von Igal Raichelgauz.
Tesla bleibt der weltweit innovationsstärkste Automobilhersteller im Bereich der batterieelektrischen Mobilität (BEV). Der VW-Konzern behauptet sich auf Rang 2, während sich Hyundai auf Rang 3 verbessert. Chinesische Automobilhersteller erreichen Bestwerte in der E-Mobilität: BYD, Geely (inkl. Volvo) und SAIC zeigen sich enorm innovationsstark und kommen auf die Plätze 4, 5 und 7
Ford belegt weiter nur Rang 18 und ist ebenso Nachzügler der batterieelektrischen Mobilität wie Honda und Toyota, die sich aus innovationstechnischer Sicht teilweise aufstrebenden Start-Ups wie Rivian, Lucid, Nio oder Xiaopeng geschlagen geben müssen.
Globaler Absatz von batterieelektrischen Fahrzeugen steigt nach Prognosen des CAM von 4,6 Millionen im zurückliegenden Jahr auf 6,7 Millionen im Jahr 2022.
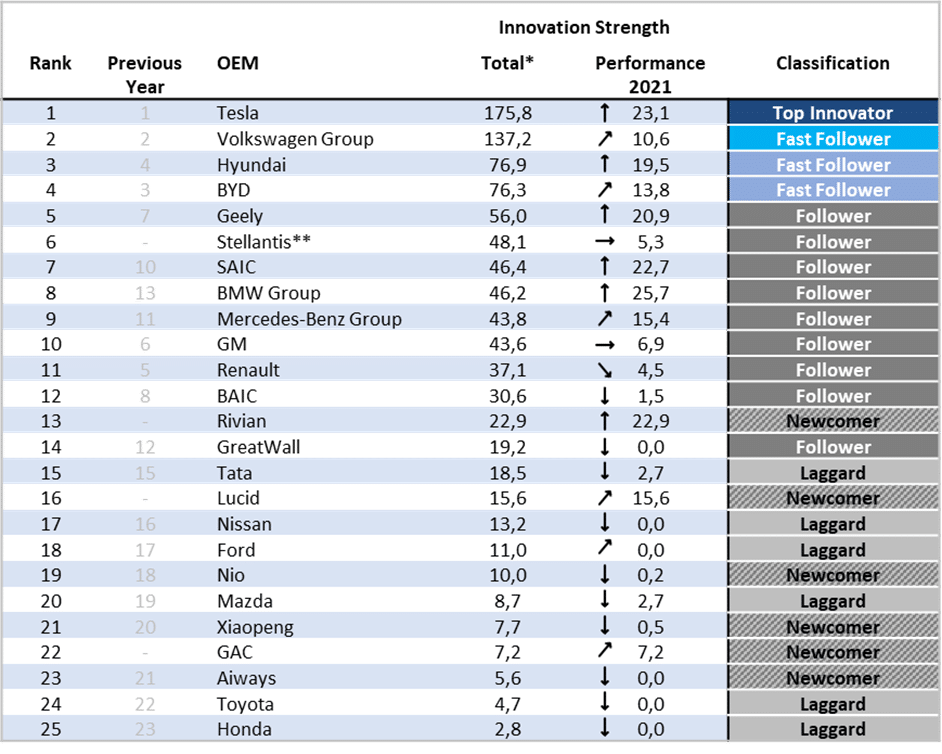
Der globale Hochlauf der Elektromobilität führt zu einer Neuordnung der Automobilindustrie. Dabei spielt die Innovationsstärke von Automobilherstellern eine zentrale Rolle. Im Rahmen des jährlich aktualisierten „Electromobility Report 2022“ des Center of Automotive Management (CAM) wurde die kumulierte Innovationsstärke von über 30 Automobilkonzernen im Zeitraum zwischen 2012 und 2021 im Bereich batterieelektrischer Fahrzeuge (BEV) systematisch erfasst und bewertet. Auf Basis von insgesamt mehr als 700 einzeln bewerteten Serieninnovationen bleibt der US-amerikanische Elektroautopionier Tesla mit deutlichem Abstand Top-Innovator. Die Volkswagen Group führt auf Rang 2 das Feld der „Fast Follower“ an, während Hyundai sich in diesem Jahr im Kampf um Rang 3 knapp gegen den chinesischen Mischkonzern BYD durchsetzen konnte. Mit SAIC und Geely schaffen neben den deutschen Premiumherstellern BMW und Mercedes-Benz zwei weitere asiatische Hersteller den Einzug in die Top 10. Absatzstarke Hersteller wie Toyota, Honda und Ford bleiben vorerst Nachzügler der Elektromobilität (vgl. Abb. 1).
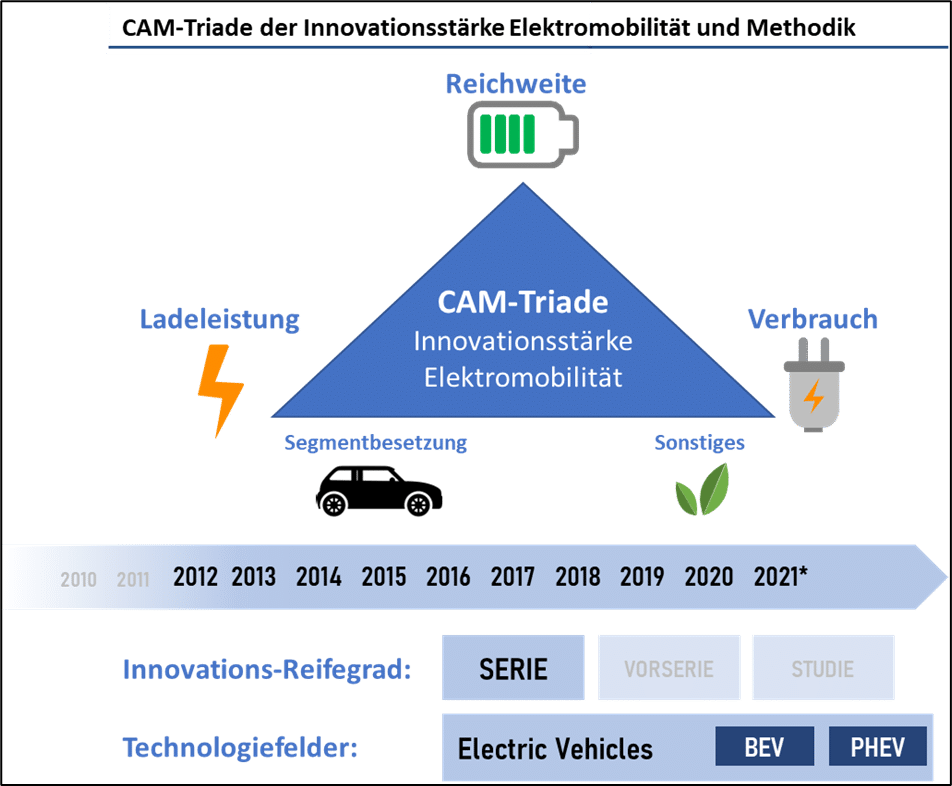
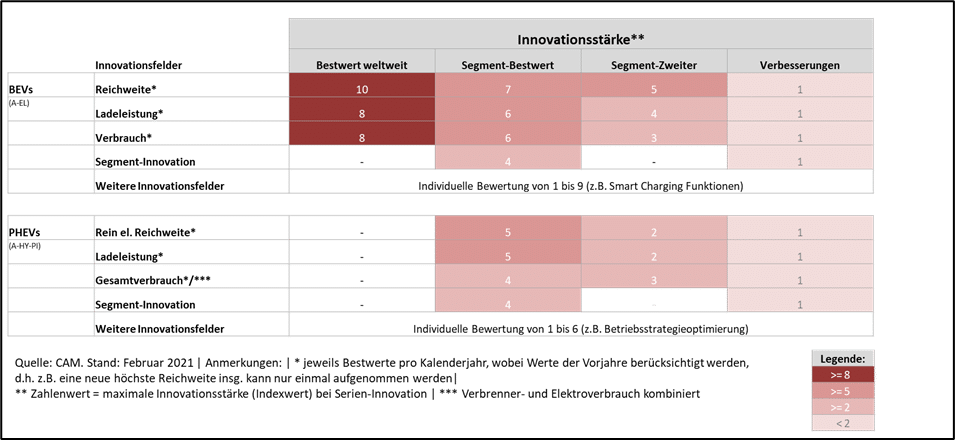
Die Innovationsstärke eines Automobilherstellers wird mittels eines Indexwertes berechnet. Dabei werden die serienreifen Innovationen im Bereich „Elektromobilität“ in den Feldern Reichweite, Verbrauch und Ladeleistung im Hinblick auf die Verbesserung des Kundennutzens systematisch erfasst und bewertet (vgl. Anhang). Nach dieser Methodik erhöht der kalifornische Elektroautobauer Tesla auch im Kalenderjahr 2021 seinen Vorsprung als Top-Innovator um mehr als 23 Indexpunkte (IP) und kommt nunmehr auf eine kumulierte BEV-Innovationsstärke von rund 176 IP. Verantwortlich für diesen Aufwärtstrend ist beispielsweise die Reichweitenerhöhung der Mittelklasse-Limousine Model 3 von 580 km auf 614 km (WLTP) im Rahmen eines Softwareupdates. Damit erreicht das Fahrzeug einen erneuten Segment-Bestwert und kann sich u.a. vom BMW i4 mit 590 km (WLTP) abheben. Der Volkswagen Konzern kann seinen Abstand zu Tesla nicht verkürzen, da im Kalenderjahr 2021 die Innovationsstärke nur leicht um 10,6 IP steigt. Unter anderen führt der Porsche Taycan eine Neuerung des Allradantriebs ein, die es ermöglicht den vorderen Elektromotor nahezu vollständig abzukoppeln, wodurch der Stromverbrauch reduziert wird.
Die Hyundai Motor Group kommt erstmals auf Rang 3 und kann sich mit einer Gesamt-Innovationsstärke von 76,9 IP gegen den chinesischen Großkonzern BYD durchsetzen. Als wesentlicher Treiber dieser Entwicklung ist die Elektro-Offensive der Premium-Tochtermarke Genesis anzuführen. Mit der Veröffentlichung der G80e-Limousine und des Mid-size SUV GV60 erzielen beide Modelle in puncto Ladeleistung mit bis zu 350 kW Gleichstrom neue Segment-Bestwerte, wodurch sich die Wartezeit an der Ladesäule für Kunden erheblich reduziert. BYDs Innovationszugewinn ist hauptsächlich auf die Einführung des Elektro-Kleinwagens „Dolphin“ zurückzuführen. Dieser ist nun auch mit der speziellen auf Lithium-Eisenphosphat basierenden Blade-Batterie ausgestattet, wodurch das Fahrzeug weniger brandanfällig ist und laut Herstellerangaben einen Zeitraum von 8 Jahren mit einer berechneten Reichweite von 1,2 Millionen Kilometern übersteht. Der chinesische Hersteller verpasst zwar knapp den dritten Rang, bestätigt aber mit einer Gesamt-Innovationsstärke von über 76 IP seine Rolle als Fast Follower.
Quelle: CAM. Anmerkungen: * Kumulierte Innovationsstärke hier betrachteter OEMs (Serie, 2012- 2021) **Addition von FCA und PSA (bereinigt); eingeschränkte Vergleichbarkeit der Daten ab 2016 mit den Vorjahren aufgrund einer leicht veränderten Methodik (insb. strengere Maßstäbe der Innovationsdefinition, Höherbewertung von Weltneuheiten).
Der chinesischen Automobilkonzern Geely kommt erstmals in die Top-5 dank einer starken Innovationssteigerung um fast 21 IP, die im Wesentlichen durch die Marken Zeekr und Polestar getragen wird. So überzeugt die auf der SEA-Plattform basierende Elektro-Premiumlimousine Zeekr 001 mit einer NEFZ-Reichweite von 712 km, wodurch der bisherige Segment-Bestwert des Arcfox Alpha S mit knapp 700 km (auch NEFZ) überboten wurde. Polestars Innovationen betreffen neben der Einführung der leichteren Single Motor Variante des Polestar 2 mit einem niedrigeren Gesamt-Stromverbrauch insbesondere Konzernneuheiten via Over-the-Air-Updates. So erhalten Kunden der Dual Motor Variante einerseits eine softwarebasierte Leistungssteigerung und darüber hinaus eine an Google Maps geknüpfte Batterie-Vorkonditionierung, um möglichst hohe Ladeleistungen abrufen zu können.
Während der 2021 entstandene 14-Marken-Konzern Stellantis auf Basis vorheriger Innovationen von Fiat-Chrysler und PSA bereinigt auf Platz 6 zu verorten ist, kommt mit SAIC auf Rang 7 ein weiterer chinesischer Automobilhersteller auf vordere Ränge. Ursächlich für diese Entwicklung sind u.a. zwei Produkteinführungen der Submarke „Maxus“. Diese veröffentlichte einen Minivan namens „MIFA 9“ mit einer Reichweite von bis zu 560 km (NEFZ) sowie einen Pick-Up-Truck mit der Bezeichnung T90, dessen elektrische Reichweite mit 535 km (NEFZ) den zweitbesten Segmentwert hinter dem Rivian R1T erreicht. Die deutschen Premiumhersteller BMW und Mercedes-Benz können dank des Ausbaus ihrer Elektro-Modellpalette durch den BMW i4 und iX bzw. den Mercedes-Benz EQA und EQS in die Top 10 aufschließen, die überwiegend neue Segment-Benchmarks in den Bereichen Reichweite, Ladeleistung und Verbrauch setzen.
Renault und General Motors rutschen dagegen ab: Während Renault trotz Einführung des verbrauchsarmen Dacia Spring Electric (mittlerweile nicht mehr bestellbar) um 6 Plätze auf Rang 11 zurückfällt, kommt der US-Konzern General Motors trotz einer unbefriedigenden Innovationsperformance im Kalenderjahr 2021 mit knapp 44 Innovationspunkten noch auf Rang 10 (Vorjahr: 6). Konzerninterne Verbesserungen von Reichweite und Stromverbrauch durch den Chevrolet Bolt EUV, Menlo EV und den Buick Velite 6 EV bewahren die Amerikaner vor einem schlimmeren Abstieg. Der Renault Allianzpartner Nissan, im Jahr 2015 noch auf Platz 3 der innovationsstärksten BEV-Hersteller, kommt nur noch auf Rang 17.
Als Nachzügler der reinen Elektromobilität bleiben etablierte Automobilherstellern wie Tata (JLR), Ford, Mazda sowie Toyota und Honda. Dagegen entwickeln automobile Newcomer wie Rivian, Lucid, Nio, GAC oder Xpeng mit ihren Neuerungen trotz weniger Serienfahrzeuge im Markt bereits eine hohe Innovationsstärke. So gelang es dem US-amerikanischen Start-Up Lucid Motors mit dem Lucid Air (Dream Edition) ein Fahrzeug auf die Straße zu bringen, das mit einer gelisteten EPA-Reichweite von umgerechnet 837 km und einer Batteriekapazität jenseits der 100 kWh selbst Flaggschiffe wie einen Mercedes-Benz EQS (770 km WLTP) übertrifft. Das von Amazon unterstützte Unternehmen Rivian schafft es sogar, mit R1T und dem R1S zwei neue Fahrzeuge parallel zu launchen, die ebenfalls Bestwerte in ihren Segmenten erreichen. Vor diesem Hintergrund fällt der Aufholbedarf von traditionellen Automobilgiganten wie Toyota oder Honda mit 5 respektive 3 IP umso stärker ins Gewicht.
Studienleiter Stefan Bratzel: „Der Elektromobilität wächst in allen großen Automobilregionen weit überdurchschnittlich zum Gesamtmarkt. Auch im laufenden Jahr 2022 werden hohe Zuwächse erwartet. Es zeigt sich, dass die innovationsstarken Automobilhersteller im Bereich batterieelektrischer Fahrzeuge auch zu den Marktführern der E-Mobilität zählen. Das gilt nicht nur für Tesla, sondern etwa auch für chinesische Automobilhersteller. Mit dem Zeitalter der Elektromobilität verändert sich dabei zunehmend die angestammte Branchenstruktur und Rangordnung der Automobilhersteller. Auch hier gilt: Wer zu spät kommt, den bestraft das Leben.“
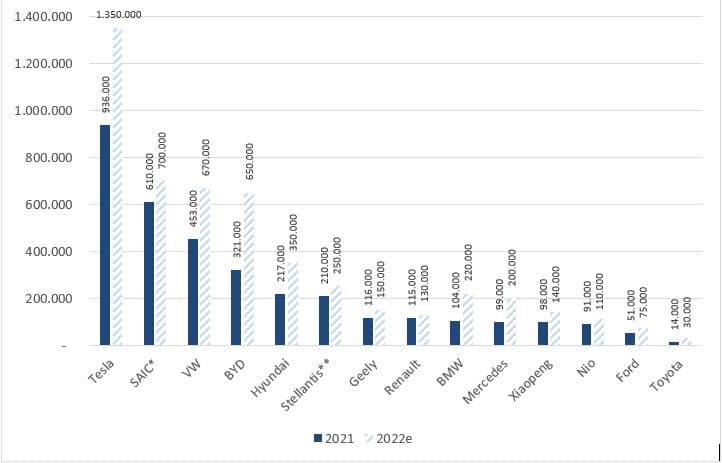
Analog zur Innovationstätigkeit im Bereich der Elektromobilität rechnet das Center of Automotive Management für das Kalenderjahr 2022 abermals mit einer deutlichen Steigerung der globalen BEV-Absatzzahlen. Auf Basis des kontinuierlich steigenden Fahrzeugangebots sowie zunehmender Produktionskapazitäten von batterieelektrischen Fahrzeugen wird im Vergleich zum Vorjahr eine Steigerung um rund 50 Prozent von 4,6 Millionen auf über 6,7 Millionen BEVs prognostiziert. Die in Abb. 2 ausgewählten Automobilhersteller dürften mit insgesamt über 5 Millionen verkauften BEVs den Löwenanteil zu diesem Ergebnis beisteuern.
Der größte BEV-Absatz wird voraussichtlich, wie in den Vorjahren, vom US-Elektroautobauer Tesla mit über 1,3 Millionen verkauften Fahrzeugen erwartet. Die Absatzprognose stützt sich auf den erneuten Auslieferungsrekord im 1. Quartal 2022 mit über 310.000 Einheiten und berücksichtigt insbesondere den geplanten Produktionshochlauf der Gigafactories in Texas, USA sowie Grünheide in Deutschland. Insgesamt ist zu erwarten, dass weitere relevante Player wie SAIC, Volkswagen oder BYD im Zuge ihrer Elektrifizierungsstrategie schrittweise zum globalen Marktführer Tesla aufschließen werden und dabei der Meilenstein von über 500.000 verkauften Elektrofahrzeugen innerhalb eines Jahres immer öfter überboten wird.
Die deutschen Premiumhersteller BMW und Mercedes-Benz liegen mit ihren aktuellen BEV-Absätzen zwar analog zur kumulierten Innovationsstärke mit rund 100.000 Fahrzeugen immer noch eher im Mittelfeld, allerdings wird im Rahmen der Ausdehnung des Modellangebots für das Kalenderjahr 2022 eine Verdopplung auf circa 200.000 Einheiten erwartet. Während die Automotive Start-Ups Xiaopeng und Nio zeitversetzt zum Branchenprimus Tesla ihre Produktion und Absätze kontinuierlich hochfahren, liegen etablierte Hersteller wie Ford oder Toyota aktuell noch weit zurück. Strategische Neuaufstellungen wie beim US-Autobauer dürften sich erst in den kommenden Jahren vollends auswirken.
Anhang: Bewertung der Innovationen im Bereich Elektromobilität
Quelle: CAM
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Seine Kunden unterstützt das Auto-Institut auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und intimer Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
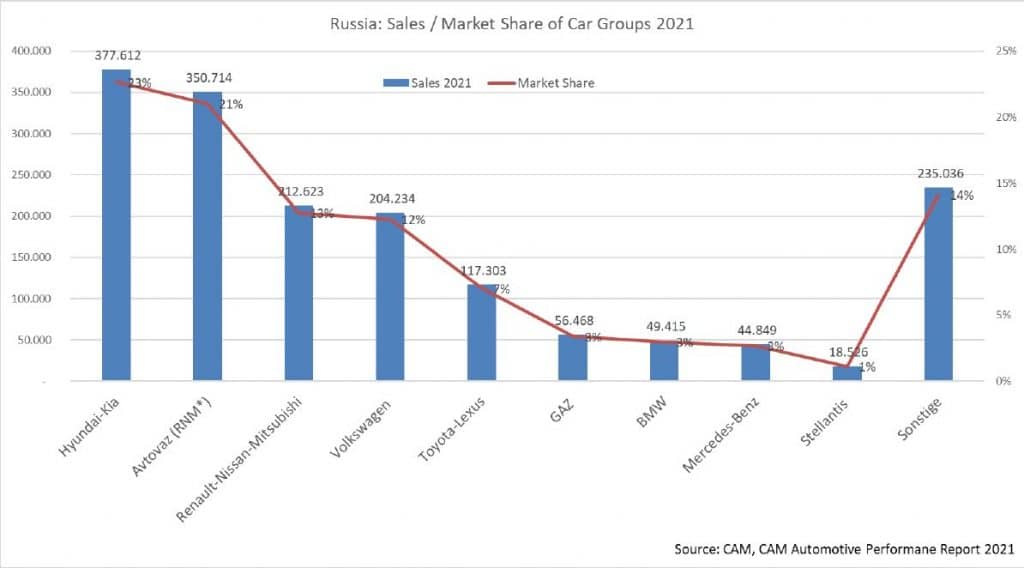
Der kriegerische Angriff von Russland auf die Ukraine hat erhebliche direkte und indirekte Folgen für die Automobilindustrie. Während die Ukraine als Automobilmarkt keine relevante Rolle spielt, galt Russland lange Zeit als wichtiger Zukunftsmarkt der globalen Automobilindustrie, der im Jahr 2012 mit 2,8 Mio. abgesetzten Fahr-zeugen sich sogar dem Niveau des deutschen Marktes annäherte. Allerdings stagniert der russische Automobilmarkt seit dem Jahr 2015 zwischen 1,4 und 1,8 Mio. Fahrzeugen. Im Jahr 2021 wurden in Russland rund 1,67 Mio. Pkw (2020: 1,60 Mio.) und leichte Nutzfahrzeuge abgesetzt. Damit kommt Russland nach Südkorea und vor Frankreich und UK auf Rang 8 der weltweit größten Automobilmärkte. Absatzstärkste Herstellergruppen im Jahr 2021 sind Hyundai (inkl. Kia) mit rund 380.000 Fahrzeugen sowie Avtovaz (Lada) mit 351.000 und Renault-Nissan-Mitsubishi Allianz 212.000 Fahrzeugen, wobei Renault seit 2017 auch einen Mehrheitsanteil an Avtovaz besitzt. Unter den deutschen Herstellern hat die Volkswagen-Gruppe mit 204.000 Fahrzeugen einen Marktanteil von 12 Prozent, während BMW und Mercedes mit einem Marktanteil von rund 3% rund 49.000 bzw. 50.000 Fahrzeuge in Russland verkaufen (vgl. Abb. 1). Die zu erwartenden wirtschaftlichen Sanktionen treffen insofern neben dem Hyundai Konzern die Renault-Nissan-Mitsubishi Kooperation sowie auch die Volkswagen Gruppe am stärksten. Da die Marktrelevanz von Russland für Volkswagen jedoch nur bei 2 Prozent liegt (Russlandabsatz/Gesamtabsatz), sind die negativen direkten Absatzeffekte ähnlich wie bei BMW und Mercedes-Benz jedoch als moderat einzuschätzen. Renault-Nissan-Mitsubishi ist dagegen aufgrund der hohen Absatzanteile der Gruppe sowie des russischen Tochterunternehmen Avtovaz wirtschaftlich am stärksten betroffen.
Abbildung 1: Absatz und Marktanteile von globalen Automobilherstellern in Russland (2021)
Quelle: CAM
Russland besitzt eine Automobilproduktion mit insgesamt 34 Produktionsanlagen für Pkw, Lkw, Vans, Busse und Motoren, die jedoch überwiegend für den eigenen inländischen Markt produzieren. Im Jahr 2020 bzw. 2019 wurden 1,4 Mio. bzw. 1,65 Mio. Fahrzeuge hergestellt. Im Vor-Coronajahr 2019 wurden jedoch weniger als 50.000 Pkw exportiert. Der gesamte Exportwert der russischen Automobilindustrie lag im Jahr 2019 bei 3,3 Mrd. US-Dollar. Der Importwert lag dagegen bei 20 Mrd. US-Dollar. Grundsätzlich muss aufgrund des Russland-Ukrainekrieges und der anstehenden Sanktionen mit erheblichen Störungen der Lieferkette der Produktion in Russland gerechnet werden. Besonders betroffen dürfte die Renault-Gruppe mit seinen Autowerken im Land sein. Aber auch Volkswagen und andere Hersteller betreiben Fahrzeugwerke in Russland. Die meisten dieser Werke sind für die Fahrzeugproduktion zu hohen Anteilen von der Teilebelieferung aus dem Ausland angewiesen. Die absehbaren Sanktionen könnte in kurzer Frist zu einem Stopp der Teileversorgung aus Europa und auch aus anderen Ländern führen. Damit droht der Stillstand der Produktionsbänder in Russland. Russland und die Ukraine spielen umgekehrt zwar als Zuliefer-Standort der globalen Automobilindustrie nur eine untergeordnete Rolle. Aber auch hier könnten Störungen der Lieferkette eintreten. Aufgrund der komplexen Wertschöpfungsnetzwerke der Automobilindustrie könnten Zulieferer vorgelagerter Produktionsstufen negativ betroffen sein, was in der Folge zu Engpässen in der Teileversorgung der europäischen Werke führen kann.
Hierzu Institutsleiter Stefan Bratzel: „Russland wird lange Zeit als wichtiger Absatzmarkt und Produktionsstandort für die Automobilindustrie ausfallen. Zwar sind die konkreten Effekte des Krieges und der anstehenden Sanktionen noch nicht genau abzusehen. Allerdings dürfte das Anlagevermögen von Automobilherstellern und Zulieferern in Russland erheblich an Wert verlieren. Die Automobilindustrie wird für viele Jahre keine relevanten Investitionen in Russland tätigen. Allerdings ist auch mit erheblichen indirekten Folgen für die Automobilbranche in Deutschland und Europa zu rechnen. So werden in den nächsten Jahren nicht zuletzt aufgrund der Verteuerung der Energie- und Mineralölpreise die Kosten für die Automobilproduktion und für die Autonutzung steigen.“
Ein erheblicher Teil der Neuzulassungen von Elektrofahrzeugen (BEV) findet sich nicht im Fahrzeugbestand in Deutschland wieder. Während zwischen Januar und September 236.695 reine Elektrofahrzeuge neu zugelassen wurden, erhöhte sich die Elektroflotte (BEV) in Deutschland nur um 207.435 Fahrzeuge (87,6%). Entsprechend fehlen rund 29.260 Elektro-Pkw bzw. rund 12,4 Prozent der neu zugelassenen Pkw im Bestand (Abb. 1).
Es besteht der Verdacht, dass bei einem Teil der Pkw-Neuzulassungen von reinen Elektrofahrzeugen zwar die Förderprämien bzw. der BAFA-Umweltbonus von 9.000 bzw. 7.500 Euro eingestrichen wird, jedoch die Fahrzeuge nach wenigen Monaten als junge Gebrauchtwagen ins Ausland weiterverkauft werden. Das ist legal, da nach den BAFA-Regelungen nur eine Mindesthaltedauer von 6 Monaten eingehalten werden muss, um Umweltbonus zu erhalten.
Abbildung 1: Neuzulassungen von Elektrofahrzeugen (BEV) und Pkw-Bestandsveränderung in Deutschland (Jan-Sept. 2021)
Quelle: KBA, CAM
Stichproben bei einzelnen Automobilherstellern zeigen, dass die Diskrepanz zwischen Neuzulassungen und Fahrzeugbestandszuwachs bei manchen Modellen noch eklatanter ist. Tesla realisierte in den ersten neun Monaten des Jahres 2021 rund 26.000 Neuzulassungen in Deutschland. Rund 4.800 Pkw bzw. 18,5 Prozent tauchen jedoch später im deutschen Fahrzeugbestand nicht mehr auf. Bei BMW beträgt die Differenz sogar 20,6 Prozent. Hyundai und VW liegen mit 11,9 bzw. 11,0 Prozent leicht unter dem Durchschnitt. Aber auch beim Marktführer VW gehen fast 6.000 Elektrofahrzeuge dem deutschen Fahrzeugbestand verloren (Abb. 2).
Der Wiederverkauf ins Ausland lohnt sich trotz des Wertverlusts aufgrund der Höhe der Förderungen und der geringen Mindesthaltedauer. So haben sich einige Händler darauf spezialisiert gebrauchte Elektrofahrzeuge nach 6 Monaten ins Ausland mit Gewinn weiterzuverkaufen. In Dänemark entfällt etwa für gebrauchte Elektrofahrzeuge bei einer Fahrleistung von mehr als 6.000 km die Luxussteuer bei der Zulassung. Das schafft eine hohe Nachfrage und hohe Preise für junge gebrauchte Elektrofahrzeuge.
Abbildung 2: Anteil des Pkw-Flottenverlustes bei Elektrofahrzeugen (BEV) in Deutschland bei ausgewählten Automobilherstellern (Jan-Sept. 2021)
Quelle: KBA, CAM
Entsprechend führt die hohe BAFA-Umweltprämie zu unerwünschten Nebenwirkungen, da diese häufig nicht im deutschen Fahrzeugbestand verbleiben. Im Gesamtjahr 2021 gingen für die Kaufprämie Förderanträge für Anschaffung 625.260 E-Fahrzeugen beim Bafa ein, wofür der Staat die Rekordsumme von 3,1 Milliarden Euro bereitstellte.
Durch die Steuertricks subventioniert der deutsche Staat damit die Elektromobilität im Ausland. Nach konservativen Schätzungen des CAM dürften allein im Jahr 2021 bis zu 240 Millionen Euro an staatliche Fördergelder für reine Elektrofahrzeuge nicht zweckgemäß verwendet werden. Inklusive des durch die Automobilhersteller eingebrachten Teils der Anschaffungsförderprämie werden Fahrzeuge, die als junge Gebrauchtwagen ins Ausland exportiert werden, mit rund 360 Millionen Euro subventioniert.
Hierzu Stefan Bratzel: „Die derzeitigen Förderkulissen der Elektromobilität führen entsprechend zu unerwünschten Nebeneffekten und erheblichen Marktverzerrungen. Der Gesetzgeber sollte zeitnah entsprechende Anpassungen der Umweltprämie vornehmen. Möglich wäre etwa die Erhöhung der Mindesthaltedauer der Elektrofahrzeuge von 6 Monaten auf 2 bis 3 Jahre. Darüber hinaus sollte längerfristig statt der Anschaffung eher die Nutzung von Elektrofahrzeugen begünstigt werden. Denkbar wären z.B. kostenfreie Kontingente für das Laden der E-Fahrzeuge in den ersten 3 Jahren.“
Grundsätzlich besteht auch bei Förderung von Plug-in-Hybriden (PHEV) dringender Anpassungsbedarf. PHEVs werden überwiegend von gewerblichen Kunden als Dienstwagen angeschafft, u.a. aufgrund des um die Hälfte reduzierten geldwerten Vorteils. Häufig werden die PHEVs dann jedoch nicht regelmäßig an der Steckdose geladen, sondern überwiegend mit dem Verbrennungsmotor gefahren, wodurch ähnliche CO2-Emissionen entstehen wie bei Benzinfahrzeugen. Eine Förderung sollte sich künftig nicht am Normverbrauch, sondern an Realverbrauch orientieren.