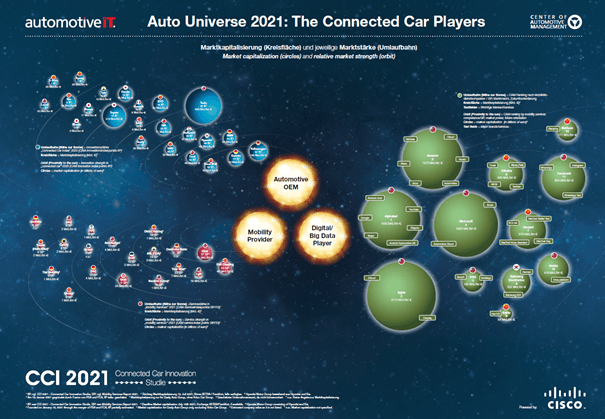
Das Auto-Universum 2021 vergleicht die Positionierung und Leistungsfähigkeit wesentlicher Unternehmensgruppen im Zukunftsfeld Connected Car (CC).
Innerhalb des Universums sticht Tesla als einziger Automotive OEM heraus, der in puncto Marktkapitalisierung zu den Top 4 Apple, Microsoft, Amazon und Alphabet aufschließt.
Künftig wird die Konkurrenz zwischen etablierten Automobilherstellern und Unternehmen anderer „Universen“ wie Digital Player und Mobility Provider um die Mobilität der Zukunft weiter zunehmen.
Marktkapitalisierung: Tesla als einziger Automobilhersteller auf Niveau der großen Big Data Player
Die Akteure der verschiedenen Universen differieren erheblich bei der Marktkapitalisierung, was an der Größe der als „Planeten“ dargestellten Unternehmen gut abgelesen werden kann (vgl. Abb. 1). Während selbst bei großen Automobilherstellern wie Ford, General Motors oder BMW die aktuelle Marktkapitalisierung weit unter umgerechnet 100 Mrd. Euro liegt, erreichen Big Data Player wie Alphabet, Amazon und Microsoft mehr als das Zehnfache. Auch die Unternehmensbewertung großer Mobility Provider bzw. Start-ups wie Uber oder Didi Chuxing ist höher als die vieler etablierter Autobauer. Während die Bewertung der meisten Automobilhersteller seit Jahren nahezu stagniert, kann einzig der US-Elektroautopionier Tesla an die weiterhin zunehmende Börsenbewertung der Digital Player anknüpfen. Insgesamt muss sich aber die große Mehrheit der Automobilhersteller mit „Angreifern“ aus den Paralleluniversen auseinandersetzen, die meist sehr viel stärker sind als sie selbst.
Abbildung 1: Auto Universe 2021: The Connected Car Players
Quelle: CAM / AutomotiveIT Kostenfreies Poster in Kooperation mit CarIT und Cisco Systems hier downloaden
Innovationsstärke der Automobilhersteller im Bereich „Connected Car“ wird immer wichtiger
Im Universum der Automobilhersteller spielt für deren Zukunftsfähigkeit der Bereich „Connected Car“ eine immer wichtigere Rolle. Darunter werden vernetzungsrelevante Neuerungen aus den Technologiefeldern Sicherheitssysteme/ADAS, Informations- und Kommunikationssysteme sowie Bedien- und Anzeigekonzepte verstanden. Während aus der CAM Innovations-Datenbank im Zeitraum von 2009 bis 2014 rund 1.800 fahrzeugtechnische Innovationen hervorgingen, konnten zwischen 2015 bis 2020 bereits knapp 3.400 einzelne Innovationen in den drei Technologiefeldern empirisch ermittelt werden. Insgesamt entfallen mittlerweile über 50 Prozent aller Innovationen der Hersteller auf die Connected-Car-Bereiche. Die Innovationsstärke der Automobilhersteller im Bereich Connected Car wurde auf Basis der Neuheiten durch einen Indexwert abgebildet. Die Rangfolge wird in der Abbildung (Poster) als Umlaufbahn dargestellt, d.h. die Innovationsstärke der OEMs steigt mit der Nähe zur „Sonne“. Der Volkswagen-Konzern ist danach im Kalenderjahr 2020 der innovativste Autohersteller im CC-Bereich und kommt mit seinen 34 Innovationen auf eine Innovationsstärke von 87 Indexpunkten. Den zweiten Rang belegt Daimler mit rund 77 Punkten und liegt damit deutlich vor dem Kernwettbewerber BMW, welcher mit 54 Indexpunkten den dritten Platz erreicht. Tesla kommt mit 32 Indexpunkten nicht über den neunten Platz hinaus, während die chinesischen Großkonzerne Great Wall und SAIC die Ränge vier und sieben belegen.
Big Data Player erweitern ihre digitalen Ökosysteme auf den Bereich (Auto-)Mobilität
Spieler aus dem Universum der Internet-Plattformen erweitern ihre digitalen Dienstleistungen auf den Bereich Auto und Mobilität. Alphabet (Google) betreibt Mobilitätsportale und ist mit Waymo nach wie vor stärkster Player im Bereich Autonomes Fahren. Chinesische Internetgiganten wie Baidu, Tencent und Alibaba dominieren mit Ihren Plattformen den Großteil des relevanten Datenverkehrs. Damit kontrollieren diese Player den digitalen Kundenkontakt. In der Abbildung sind die Internet-Player anhand ihrer Kompetenzstärke im Bereich der Zukunftsmobilität geordnet. Das Big Data Universum wird im Wesentlichen von den US-Konzernen Alphabet, Apple, Amazon und Microsoft dominiert. Diese Unternehmen gehören zu den weltweit wertvollsten Firmen und übertreffen die Börsenwerte der Automobilhersteller und Zulieferer oftmals um ein Vielfaches. Angesichts der höheren Profitabilität des Datengeschäfts ist nicht zu erwarten, dass die Big-Data-Player die Automobilindustrie in deren angestammten Geschäftsfeld – der Automobilproduktion – angreifen werden. Vielmehr sind die Datendienstleister dabei, das Geschäft mit den weit profitableren (Mobilitäts-)Dienstleistungen rund um Daten- und Software weiter zu erschließen. Sie sind bereits jetzt zu ernstzunehmenden Konkurrenten – aber auch Kooperationspartner – der Automobilhersteller geworden.
Betreiber digitaler Mobilitäts-Plattformen werden immer stärker
Wichtige Player im neu entstehenden Mobility Universum werden künftig Plattform-Anbieter von Mobilitätsdienstleitungen sein. Im aktuellen „MobilitySERVICES Report 2021“ wurden rund 400 einzelne Mobilitätsdienstleistungen analysiert und bewertet. Gesamthaft erreichen Uber und Didi Chuxing die höchste Servicestärke. Die führenden Unternehmen entwickeln zunehmend umfassende „Ökosysteme einer Sharing-Mobilität“, die auf ihren Digital-Portalen nicht mehr nur diverse Fahrdienste, sondern weitere Services wie Liefer- oder Logistikdienstleistungen kombinieren. Zusätzlich werden neue Geschäftsfelder wie Leasing oder Ladedienste für Elektroautos aufgebaut. Der Marktführer Didi hat z.B. den chinesischen Automobilhersteller BYD beauftragt nach seinen Vorgaben ein speziell für den Sharing-Bereich zugeschnittenes Elektrofahrzeug entwickeln und bauen zu lassen. Darüber hinaus engagiert sich das Unternehmen intensiv im Bereich des autonomen Fahrens. Die Entwicklung der Unternehmenswerte von Dienstleistern wie Uber oder Didi ist enorm und übersteigt die Unternehmenswerte der meisten etablierten Automobilhersteller. Für die Automobilhersteller, die sich auch zu Mobilitätsdienstleistern weiterentwickeln wollen, sind die Mobility Provider wichtige Wettbewerber bzw. Kooperationspartner.
Etablierte und neue Automobilzulieferer im Wettbewerb um das Connected Car
Angestammte und neue Automobilzulieferer sind weitere wichtige Player im Bereich Connected Car. Sie könnten im neuen Mobility Universum zu den „Hidden Champions“ werden, wenn sie die richtigen Wachstums- und Zukunftsfelder der Vernetzung und des autonomen Fahrens adressieren. Diese First-Tier-Supplier sind im Automotive-Bereich weniger sichtbar als Automobilhersteller, entwickeln und produzieren aber viele von den OEMs an den Endkunden veräußerte CC-Innovationen. Hinsichtlich des Umsatzes im Automotive-Bereich liegen Bosch, Denso, Continental, ZF und andere angestammte Zulieferer vorn und nutzen dieses Potenzial für ihre Innovationstätigkeit im Bereich Connected Car. Neue Player aus der Unterhaltungselektronik wie Nvidia und Mobileye (Intel) haben sich in kurzer Zeit zu wichtigen Zulieferern der Branche entwickelt, was u.a. an der hohen Marktkapitalisierung abgelesen werden kann.
Studienleiter Stefan Bratzel: „Die Unternehmen befinden sich nicht mehr nur innerhalb ihres eigenen Universums im Wettbewerb, sondern konkurrieren zunehmend auch mit den Spielern der anderen Universen. Insgesamt kommt es zu einem „Kampf der Welten“ um die Vorherrschaft bei der Mobilität der Zukunft. Langfristig entsteht ein neues „Auto-Mobility Universe“, das von wenigen Akteuren kontrolliert wird.“
Weitere Informationen: https://auto-institut.de/connectivity-2/
Das Jahr 2022 wird dem Elektroauto in Deutschland endgültig den Durchbruch bescheren. Immer mehr Gründe sprechen für den Stromer, wie Studien zeigen. Gleichzeitig offenbart sich, dass sich ein Verbrenner wirtschaftlich immer weniger lohnt. 0
Nach dem rasanten Aufstieg der Elektromobilität in diesem Jahr steuert Deutschland 2022 auf neue Rekorde bei den Neuzulassungen von Elektroautos zu. Wie eine Auswertung des Center of Automotive Management (CAM) von Stefan Bratzel zeigt, ist der Marktanteil reiner E-Autos seit Januar nahezu jeden Monat gestiegen. Für den aktuellen Monat rechnet der Autoexperte mit einem E-Anteil von 23 Prozent an allen Neuzulassungen. Im kommenden Jahr soll seiner Prognose zufolge jedes vierte neu verkaufte Auto mit einem Elektromotor unterwegs sein. Die gute Nachricht wird jedoch von einem großen Problem getrübt.
Mehr lesen unter: https://www.welt.de/wirtschaft/plus235710152/Elektromobilitaet-2022-wird-fuer-Deutschland-das-Jahr-des-E-Autos.html
Verkehrsforscher und E-Mobilitätsexperte Prof. Dr. Stefan Bratzel (54) nennt diese Entwicklung gegenüber BILD „bedenklich“, warnt: „Eigentlich müsste es umgekehrt sein. Die Ladeinfrastruktur müsste vorausgehen, damit sich mehr Leute für E-Autos interessieren.“ Das größte Problem laut Bratzel: bürokratische Genehmigungsverfahren.
Mit 350.000 verkauften Stromern wird 2021 ein neues Rekordjahr. 2022 sollen es laut Prognosen 450.000 sein, plus Hybride. Für die Pläne der Ampel-Regierung braucht es allerdings 1,6 Millionen Stromer pro Jahr – und es werden viel zu wenig Ladesäulen gebaut.
Das E-Auto rast derzeit dem Verbrenner davon: 2021 werden in Deutschland bis Jahresende voraussichtlich reine 350.000 Elektrofahrzeuge neu zugelassen worden sei. „Dies entspricht fast einer Verdopplung des Marktanteils von 6,7 auf 13 Prozent“, sagt Professor Stefan Bratzel vom Center of Automotive Management (CAM). Dazu kommen rund 330.000 Plug-In-Hybride, so dass es insgesamt 680.000 Autos mit Stecker sind.
Das Jahr 2021 wird mit einem Rekord in Deutschland von rund 350.000 Pkw-Neuzulassungen für reine Elektrofahrzeuge (BEV) enden; für das Jahr 2022 wird mit weiterem Wachstum der BEV- Neuzulassungen auf 450.000 Pkw gerechnet
Marktführer von reinen Elektrofahrzeugen ist die Marke VW; meist verkauftes Modell ist das Tesla Model 3; große Unterschiede zwischen Automobilherstellern bei der Elektroquote
Die Gesamtzulassungen sind im Deutschland im Jahr 2021 mit rund 2,65 Mio. Pkw so niedrig wie zuletzt im Jahr 1985.
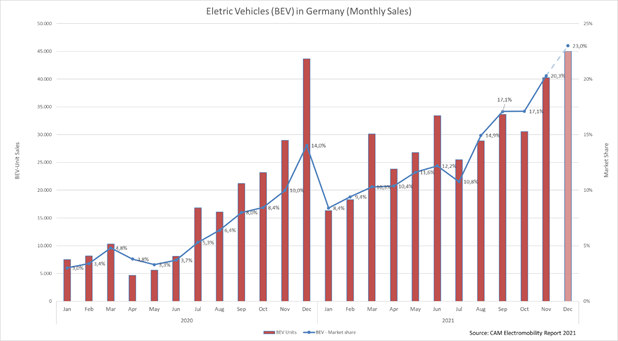
In Deutschland werden im Gesamtjahr 2021 rund 350.000 Neuzulassungen von reinen Elektrofahrzeu- gen (BEV) realisiert werden (+80%). Dies entspricht fast einer Verdopplung des Marktanteils von 6,7 auf 13 Prozent. Nach 11 Monaten liegen die BEV-Neuzulassungen bei 307.000 Fahrzeugen (Marktanteil 12,8%). Im November 2021 wurde mit über 40.000 Neuzulassungen ein Spitzenwert beim Marktanteil von reinen E-Fahrzeugen von 20,3 Prozent erreicht, was einer Verdopplung zum Vorjahresmonat dar- stellt. Der BEV-Marktanteil hat sich nach der Erhöhung der Elektroprämien von 3,7 Prozent im Juni 2020 fast kontinuierlich erhöht (vgl. Abb. 1). Treiber ist neben der Förderung auch die zunehmende Verfügbarkeit von entsprechenden Modellangeboten der Automobilhersteller. Das zeigen die neues- ten Auswertungen des „Electromobility Report 2021“ des Center of Automotive Management (CAM) in Bergisch Gladbach, indem die Markt-, Absatz- und Innovationstrends der E-Mobilität regelmäßig bilanziert werden.Deutschland wird im Jahr 2021 nach China und den USA der drittgrößte Einzelmarkt für reine Elektro- fahrzeuge. In China wird für das Gesamtjahr mit rund 2,7 Mio. Elektro-PKWs gerechnet. Bis Ende No- vember wurden bereits 2,3 Mio. BEVs verkauft, was einem Marktanteil von 12 Prozent entspricht. Für die USA schätzt das CAM die BEV-Absätze im Gesamtjahr auf rund 440.000 Pkw.
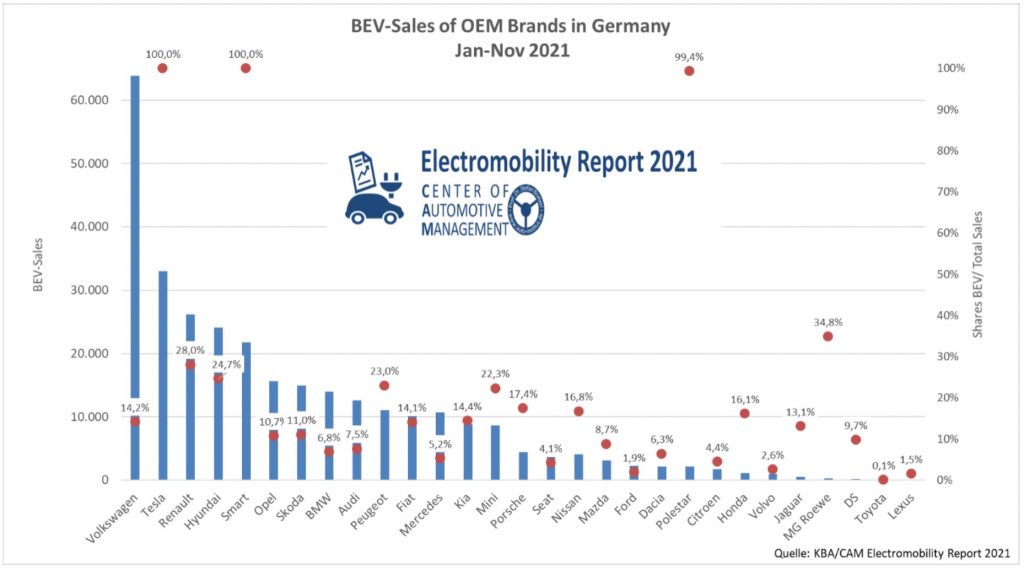
Marktführer bei reinen Elektrofahrzeugen in Deutschland ist die Marke VW gefolgt von Tesla, Renault, Hyundai und Smart. Von Januar bis November 2021 setzte VW rund 64.000 Pkw ab, während Tesla auf 33.000, Renault auf 26.000 und Hyundai auf 24.000 Elektro-Pkw kommt.
Bei Volkswagen ist der VW Up mit 25.454 Fahrzeugen noch vor dem ID3 (25.201) und dem ID4(11.384) das meistverkaufte Modell.
Bei Tesla dominiert mit 29.166 Fahrzeugen das Model 3, das gleichzeitig das meistverkaufte Elekt-rofahrzeug darstellt. Das Model Y von Tesla liegt bereits bei einem Absatz von 3.834 Fahrzeugen.
Renault kommt mit dem Zoe auf 20.165 Fahrzeuge und dem Twingo auf 6.036 Pkw.
Bei Hyundai verkauft sich der Kona vor dem Ioniq5 am besten mit 16.069 bzw. 5.825 Pkw.
Abbildung 1: Neuzulassungen von Elektrofahrzeugen (BEV) in Deutschland 2020/2021 YTD
Die Bedeutung von reinen Elektrofahrzeugen für den Gesamtabsatz in Deutschland differiert zwischen Automobilherstellern erheblich. Neben den reinen Elektrofahrzeugherstellern wie Tesla, Smart oder Polestar liegt bei einigen Marken der Elektroanteil an den Neuzulassungen weit über dem Durchschnitt von 12,8 Prozent. Bei Renault und Hyundai machen BEVs bereits 28 bzw. 24,7 Prozent ihres Gesamt- absatzes in Deutschland aus, und auch bei Peugeot und Mini liegt die Elektroquote deutlich über 20 Prozent. Signifikant über dem BEV-Marktdurchschnitt liegen auch VW, Fiat, Kia sowie Nissan und Honda. Bei Porsche ist bereits fast jeder sechste Fahrzeugverkauf (17,4%) ein reines Elektroauto (Taycan) (vgl. Abbildung 2). Hersteller, die bereits ein attraktives BEV-Portfolio aufgebaut haben, können damit von einem starken Nachfragewachstum in Deutschland profitieren.
Demgegenüber ist bei vielen Herstellern der (reine) Elektroanteil an den Neuzulassungen noch gering. Dazu zählen insbesondere die deutschen Premiumhersteller BMW (6,8%), Audi (7,5%) und Mercedes (5,2%), bei denen die Verkäufe der Plug-in-Hybride (PHEVs) die BEVs um mehr als das Doppelte (BMW, Audi) bzw. Fünffache (Mercedes) überschreiten. Niedrige BEV-Anteile weisen auch Volumenmarken wie Seat (4,1%), Volvo (2,6%) oder etwa Ford (1,9%) auf, die wiederum ein Vielfaches an PHEVs abset- zen. Mazda und der Low-Cost Spezialist Dacia haben keine PHEV-Modelle im Angebot, die BEV-Ver- käufe von Einzelmodellen wie des MX-30 oder des Modells Spring summieren sich auf 8,7 bzw. 6,3 Prozent ihrer Neuzulassungen.
Beim japanischen Weltmarktführer Toyota spielt die reine Elektromobilität praktisch noch keine Rolle: Nur 45 Elektrofahrzeuge der Marke Toyota bzw. 41 Lexus wurden bislang im Jahr 2021 in Deutschland zugelassen, ihre BEV-Quote ist entsprechend vernachlässigbar. Selbst der PHEV-Anteil ist mit 3,6 Pro- zent sehr niedrig. Allerdings kündigte Toyota vor kurzem an, 30 BEV-Modelle bis zum Jahr 2030 anzu- bieten, was einem Strategiewechsel gleichkommt.
Abbildung 2: Absatz von Elektrofahrzeugen (BEV) und Anteil am Gesamtabsatz der Automobilhersteller (Marken)
Quelle: CAM Hierzu Stefan Bratzel: „Deutschland positioniert sich immer stärker als Elektrofahrzeugmarkt. Derzeit liegen die Neuzulassungen von reinen Elektrofahrzeugen nur leicht vor den Plug-in-Hybriden, die sich im Gesamtjahr auf rund 330.000 Neuzulassungen summieren werden. Zusammengenommen werden damit rund 680.000 Elektro-Pkw neu auf die Straße kommen, wodurch Deutschland nach dieser Zähl- weise im weltweiten Vergleich sogar der zweitgrößte Einzelmarkt der Elektromobilität ist.“
Quelle: CAM Hierzu Stefan Bratzel: „Deutschland positioniert sich immer stärker als Elektrofahrzeugmarkt. Derzeit liegen die Neuzulassungen von reinen Elektrofahrzeugen nur leicht vor den Plug-in-Hybriden, die sich im Gesamtjahr auf rund 330.000 Neuzulassungen summieren werden. Zusammengenommen werden damit rund 680.000 Elektro-Pkw neu auf die Straße kommen, wodurch Deutschland nach dieser Zähl- weise im weltweiten Vergleich sogar der zweitgrößte Einzelmarkt der Elektromobilität ist.“
Abbildung 2: Absatz von Elektrofahrzeugen (BEV) und Anteil am Gesamtabsatz der Automobilhersteller (Marken)
Quelle: CAM
Hierzu Stefan Bratzel: „Deutschland positioniert sich immer stärker als Elektrofahrzeugmarkt. Derzeit liegen die Neuzulassungen von reinen Elektrofahrzeugen nur leicht vor den Plug-in-Hybriden, die sich im Gesamtjahr auf rund 330.000 Neuzulassungen summieren werden. Zusammengenommen werden damit rund 680.000 Elektro-Pkw neu auf die Straße kommen, wodurch Deutschland nach dieser Zähl- weise im weltweiten Vergleich sogar der zweitgrößte Einzelmarkt der Elektromobilität ist.“
Die Verlängerung der Förderung wird auch im Jahr 2022 die Nachfrage beflügeln. Das CAM erwartet für 2022 Neuzulassungen von rund 450.000 BEV und 400.000 PHEV. Eine große Herausforderung bleibt die Ladeinfrastruktur, die die Akzeptanz von E-Fahrzeugen und den künftigen Markthochlauf bremsen könnte.
Insgesamt werden in Deutschland im Jahr 2021 aufgrund der Chip-Krise jedoch nur 2,65 Mio. Pkw neu zugelassen werden (-9,2%). Die Gesamtzulassungen sind damit so niedrig wie zuletzt im Jahr 1985. Für das Jahr 2022 wird mit einer Verbesserung der Teileversorgung und einer deutlichen Belebung des Gesamtmarktes auf 3,25 Mio. gerechnet.
For more information: https://auto-institut.de/e-mobility/
Kontakt
Center of Automotive Management (CAM) Prof. Dr. Stefan Bratzel Tel.: (02202) 28 57 70 E-Mail: stefan.bratzel@auto-institut.de www.auto-institut.de