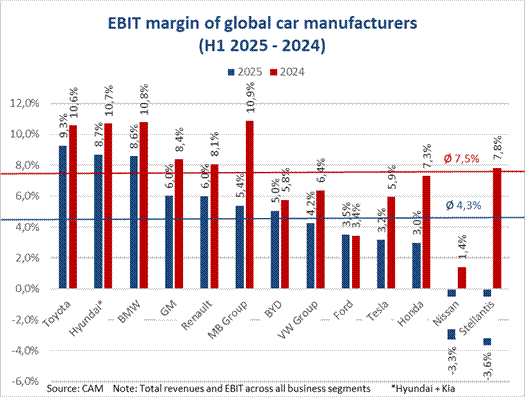
- Konsolidierungswelle steht bevor: Die durchschnittliche EBIT-Marge von 13 globalen Automobilherstellern sinkt im ersten Halbjahr 2025 auf nur noch 4,3% (2024: 7,5%). Die operativen Gewinne der Hersteller fallen gesamthaft um über 40%. Die höchsten Gewinne und Profitmargen kann Toyota verbuchen.
- Im ersten Halbjahr 2025 bleibt Toyota mit deutlichem Abstand der größte Automobilhersteller weltweit, gefolgt von Volkswagen und Hyundai. Zu den Gewinnern zählen GM und insbesondere der chinesische Hersteller BYD, der mit kräftigen Zuwächsen seine Position unter den Top-Herstellern weiter ausbaut.
Die globale Automobilindustrie steht vor einer breiten Konsolidierungswelle, die auch etablierte Unternehmen unter erheblichen Transformationsdruck setzt. Wichtige Indikatoren sind die insgesamt rückläufigen Gewinne und Profitmargen von 13 globalen Automobilherstellern im ersten Halbjahr 2025. Die branchenweite EBIT-Marge sinkt auf nur noch 4,3% im Vergleich zu 7,5% des Vorjahres. Die kumulierten operativen Gewinne brechen um 42,6% ein. Die globalen Absatzzahlen und Umsätze der betrachteten OEMs stagnieren im Mittel der Konzerne. Allerdings zeichnen sich Gewinner und Verlierer ab. Der chinesische Automobilkonzern BYD verankert sich fest unter den absatzstärksten Herstellern weltweit. Mit einer Absatzsteigerung von über 500.000 Fahrzeugen hat das Unternehmen seinen Platz in den Top-10 gesichert. Dabei überzeugt BYD nicht nur durch Wachstum, sondern auch durch Profitabilität – mit leicht überdurchschnittlichen Gewinnmargen im Vergleich zu den betrachteten Herstellern. Viele etablierte Automobilhersteller haben mit sinkenden Profiten zu kämpfen, während sich bei einigen Unternehmen wie Stellantis und Nissan die finanzielle Lage zuspitzt. Das sind die zentralen Erkenntnisse einer aktuellen Studie des Center of Automotive Management (CAM).
Globale Absatztrends der Automobilhersteller
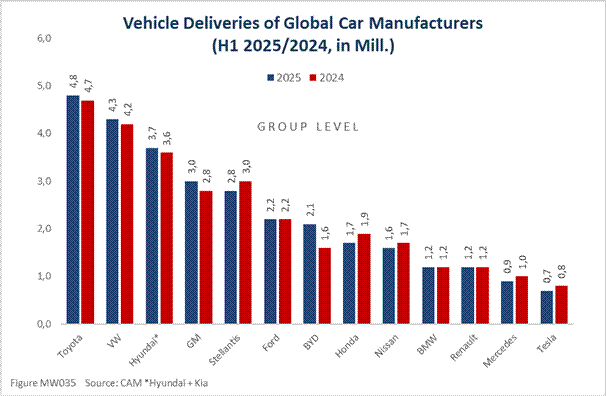
Mit deutlichem Abstand bleibt Toyota der absatzstärkste globale Automobilhersteller. Im ersten Halbjahr 2025 setzte der Konzern 4,8 Millionen Pkw ab und liegt damit klar vor Volkswagen mit 4,3 Millionen Fahrzeugen sowie der Hyundai Group mit 3,7 Millionen. Dahinter folgen GM mit 3,0 Millionen und Stellantis mit 2,8 Millionen Fahrzeugen.
Von den 13 betrachteten Herstellern verzeichnen sieben rückläufige Verkäufe. Besonders deutlich sind die Rückgänge bei Tesla (0,7 Mio. / −0,1), Honda (1,7 Mio. / −0,2) und Mercedes (0,9 Mio. / −0,1). Auch Stellantis (2,8 Mio. / −0,2) und Nissan (1,6 Mio. / −0,1) müssen Einbußen hinnehmen. Nahezu stabil bleiben dagegen Ford mit 2,2 Millionen Fahrzeugen sowie BMW und Renault mit jeweils 1,2 Millionen.
Ein klarer Gewinner ist BYD: Das Unternehmen steigert seinen Absatz um 0,5 Millionen Fahrzeuge auf insgesamt 2,1 Millionen und verankert sich damit fest unter den absatzstärksten Automobilkonzernen. Positive Entwicklungen zeigen außerdem GM mit einem Plus von 0,2 Millionen, die Hyundai Group (+0,1 Mio.), Volkswagen (+0,1 Mio.) sowie Toyota (+0,1 Mio.) (vgl. Abb. 1).
Abbildung 1: Fahrzeugauslieferungen globaler Automobilhersteller in Millionen Einheiten (H1 2025–2024)
EBIT-Trends und Profitmargen von globalen Automobilherstellern
Im ersten Halbjahr 2025 sind die EBIT-Margen der führenden Automobilhersteller spürbar unter Druck geraten. Besonders deutliche Rückgänge verzeichnen die MB Group, deren Profitabilität von 10,9 auf 5,4 Prozent fällt, sowie Honda und Tesla, die jeweils auf 3,0 bzw. 3,2 Prozent abrutschen. Auch BMW und Hyundai verlieren deutlich an Ertragskraft, liegen mit 8,6 bzw. 8,7 Prozent aber weiterhin im oberen Feld. Rückgänge melden zudem die VW Group, GM, Renault und BYD, die allesamt unter dem Vorjahresniveau bleiben.
Trotz dieser Entwicklung erzielt Toyota mit 9,3 Prozent weiterhin die höchste EBIT-Marge und behauptet damit die Spitzenposition, wenn auch auf niedrigerem Niveau als im Vorjahr. Einzig Ford kann seine Profitabilität leicht steigern und verbessert sich von 3,4 auf 3,5 Prozent. Besonders kritisch ist die Lage bei Nissan und Stellantis: Beide rutschen im ersten Halbjahr in den negativen Bereich und verzeichnen operative Verluste. Damit wird deutlich, wie stark der Druck durch Kosten, Preiskampf und Investitionen in neue Technologien inzwischen auf die gesamte Branche wirkt.
Abbildung 2: EBIT Marge globaler Automobilhersteller (2025–2024)
Studienleiter Stefan Bratzel: „Die Automobilindustrie steht vor einer Phase tiefgreifender Umbrüche und einer bevorstehenden Konsolidierungswelle. Ein Zusammenspiel aus ökonomischen Wachstumsschwächen, unsicheren Rahmenbedingungen in den Kernmärkten und gewaltigen technologischen Transformationsherausforderungen – verschärft durch den zunehmenden Wettbewerbsdruck neuer Akteure – wird in den kommenden Jahren das Gesicht der Branche nachhaltig verändern. Auch im ersten Halbjahr 2025 zeigt sich diese Entwicklung in sinkenden Gewinnen und Profitmargen, die zahlreiche Unternehmen zu umfassenden Effizienzprogrammen gezwungen haben.
In den nächsten Jahren ist mit einem darwinistischen Ausleseprozess zu rechnen, in dessen Verlauf einige Unternehmen vom Markt verschwinden oder ihre Eigenständigkeit verlieren werden. Dies betrifft gleichermaßen Newcomer im Bereich Elektromobilität wie auch etablierte Automobilhersteller und Zulieferer. Strategische Allianzen werden an Bedeutung gewinnen, da viele Unternehmen die notwendigen hohen Investitionen in Elektromobilität, softwaredefinierte Fahrzeuge und automatisiertes Fahren nicht mehr allein tragen können. Entscheidend für eine erfolgreiche Zukunft sind Innovation, Geschwindigkeit, Kosteneffizienz und Flexibilität.“
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Seine Kunden unterstützt das Auto-Institut auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und intimer Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Center of Automotive Management (CAM)
Prof. Dr. Stefan Bratzel
An der Gohrsmühle 25
51465 Bergisch Gladbach
Tel.: +49 (0) 22 02 / 28577-0
Mobil: +49 (0) 174 / 9 73 17 78
Fax: +49 (0) 22 02 / 28577-28
E-Mail: stefan.bratzel@auto-institut.de
Web: www.auto-institut.de