
Bergisch Gladbach, den 14.07.2026
- Absatzrückgang auf breiter Front: Die 20 untersuchten Automobilhersteller liefern im ersten Halbjahr 2026 zusammen rund 37,3 Mio. Fahrzeuge aus – etwa 1,1 Mio. bzw. 2,8% weniger als im Vorjahreszeitraum. 14 der 20 Konzerne verzeichnen rückläufige Volumina.
- Die Halbjahresbilanz der deutschen Automobilhersteller ist vor allem aufgrund stark rückläufiger Verkaufszahlen in China deutlich negativ. Für das Gesamtjahr ist keine Besserung in Sicht.
- Toyota bleibt mit hochgerechnet rund 5,3 Mio. Fahrzeugen der absatzstärkste Hersteller vor Volkswagen und Hyundai-Kia. Stellantis, die SAIC-Eigenmarken und Chery zählen zu den Wachstumsgewinnern, während die China-Schwäche vor allem etablierte internationale Hersteller belastet.
- Die Pkw-Kernmärkte China und USA sind zum Teil stark rückläufig, während in Europa leichte Zugewinne verzeichnet werden.
Globale Absatztrends der Automobilhersteller
Für die deutschen Automobilhersteller entwickelt sich das Gesamtjahr 2026 zu einer Belastungsprobe mit überdurchschnittlichen globalen Absatzverlusten in der ersten Jahreshälfte, vor allem infolge von stark rückläufigen Verkäufen in China. Bei erhöhter Wettbewerbsintensität sind negative Folgen für die finanzielle Performance zu erwarten, wenn nicht durch Effizienzverbesserungen gegengesteuert wird. Die 20 betrachteten Automobilhersteller kommen im ersten Halbjahr 2026 auf zusammen rund 37,3 Mio. Fahrzeuge, was einen Rückgang zum Vorjahreszeitraum von rund 1,1 Mio. Fahrzeugen bzw. einem Minus von 2,8 % entspricht. Bei den deutschen Automobilherstellern liegt der Absatzverlust zwischen 4,2 und 7 %. 14 der 20 analysierten Konzerne bleiben bei den globalen Absatzzahlen unter dem Vorjahreswert. Toyota behauptet mit hochgerechnet 5,3 Mio. Fahrzeugen die Spitzenposition vor Volkswagen mit 3,97 Mio. und Hyundai-Kia mit 3,60 Mio. Fahrzeugen. Dahinter folgen Stellantis mit 2,95 Mio. und GM mit rund 2,14 Mio. Fahrzeugen (vgl. Abb. 1). Das sind die zentralen Ergebnisse des AutomotivePerformance Report 2026 des Center of Automotive Management (CAM), der regelmäßig die Markt- und Absatztrends der Automobilbranche bilanziert.
Zu den Gewinnern des ersten Halbjahres 2026 zählen vor allem Tesla, Stellantis, Suzuki und die chinesischen OEM SAIC und Chery, wofür unterschiedliche Ursachen verantwortlich sind. Tesla (+16,3 %) profitiert von einer Erholung der Nachfrage nach Elektromobilität sowie einer verbesserten Modellverfügbarkeit und einer günstigen Vergleichsbasis im Vorjahr. Stellantis punktet mit einem Zuwachs von 10,8%, wobei der Anstieg neben neuen Modellen auch Ergebnis einer Erholung von schwachen Ergebnissen der Vorjahre, insbesondere in Nordamerika, ist. Die SAIC-Eigenmarken (+12,7%) und Chery (+7,7%) profitieren vor allem von der Expansion ins Ausland und der Nachfrage nach elektrifizierten Modellen. Suzuki (+9,9%) wird demgegenüber durch die starke Stellung im robusten Indiengeschäft gestützt.
Stark überdurchschnittliche Absatzverluste weisen die chinesischen Hersteller BYD und Changan sowie die US-Hersteller Ford und GM auf. BYD verliert überdurchschnittlich im rückläufigen chinesischen Markt (-39 %), was durch Zugewinne in internationalen Regionen nicht kompensiert werden kann. GM und Ford verlieren überdurchschnittlich im Heimatmarkt USA, was zum Teil an Portfoliobereinigungen und Lieferproblemen lag. Die deutschen Hersteller verlieren überdurchschnittlich aufgrund der hohen Verluste im chinesischen Markt. Volkswagen verliert 6,5%, Mercedes-Benz 7%, während BMW 4,2% unter dem Vorjahr liegt. Toyota büßt im ersten Halbjahr ebenfalls rund 3 Prozent seiner globalen Verkäufe im Vergleich zum Vorjahreszeitraum ein, wobei die Absatzrückgänge in China teilweise durch höhere Verkäufe in den USA kompensiert werden konnten. Relativ stabil bleiben die Absatzzahlen bei Hyundai, die dank Zuwächsen in den USA nur 1,6 Prozent ihrer Verkäufe abgeben müssen.
Abbildung 1: Pkw-Absatz globaler Automobilhersteller im Jan-Juni 2026 (H1 2025)*
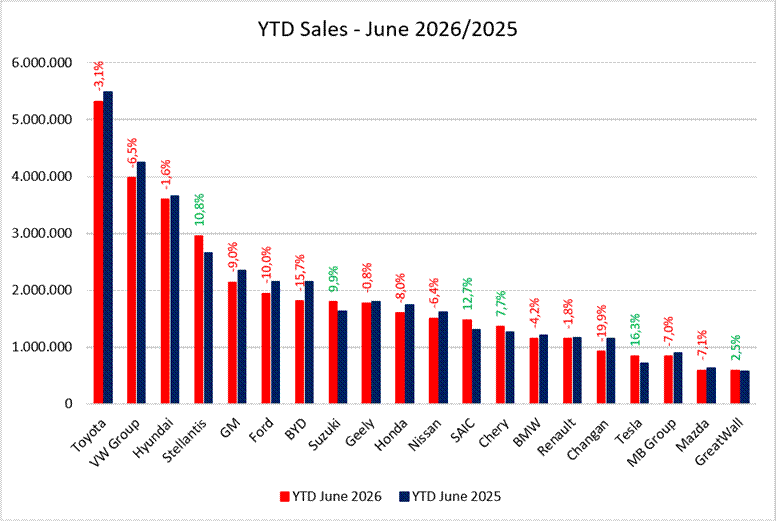
Quelle: CAM; * Anmerkungen: Halbjahreswerte wurden teilweise auf Basis der Absätze der ersten fünf Monate sowie des Vorjahresvolumens für Juni hochgerechnet. Volkswagen exklusive TRATON, Hyundai einschließlich Kia, Geely einschließlich Volvo Cars und Polestar; SAIC nur Eigenmarken. Stellantis konsolidierte Auslieferungen, inkl. Leapmotor.
Studienleiter Stefan Bratzel: „Die globale Automobilindustrie tritt in eine neue Phase der Marktbereinigung ein, die in einem darwin’schen Ausleseprozess mündet. Wem es nicht gelingt, sich schnell den neuen Markt- und Technologiebedingungen anzupassen, droht längerfristig auszuscheiden bzw. die Unabhängigkeit zu verlieren. Der Absatzrückgang ist dabei Ausdruck einer Kombination aus konjunktureller Schwäche, geopolitischen Unsicherheiten, hohen Finanzierungskosten und einem immer schärferen technologischen Verdrängungswettbewerb. Für die finanzielle Performance der Hersteller sind die Aussichten entsprechend herausfordernd. Sinkende Volumina, Preisdruck und hohe Investitionen in Elektromobilität, Software und neue Fahrzeugarchitekturen belasten gleichzeitig. Hersteller, die den Absatzrückgang nicht durch Produktivitätsfortschritte, geringere Komplexität und konsequente Kostensenkungen kompensieren können, müssen mit deutlich rückläufigen Margen rechnen. Das Jahr 2026 dürfte deshalb zu einem weiteren Beschleuniger der Konsolidierung und Restrukturierung in der globalen Automobilindustrie werden.“
Entwicklung der Pkw-Kernmärkte USA, Europa und China
Die drei betrachteten Kernmärkte entwickeln sich im ersten Halbjahr 2026 deutlich unterschiedlich (vgl. Abb. 2). Während China um 20 % und die USA um 3 % unter dem Vorjahresniveau liegen, wächst Europa um rund 4,5 %. In Europa stützen insbesondere die steigende Nachfrage nach elektrifizierten Fahrzeugen und neue Modellangebote den Markt. In den USA belasten dagegen ein schwächeres Marktumfeld sowie handelspolitische und regulatorische Unsicherheiten die Entwicklung. Der starke Einbruch in China prägt jedoch die globale Absatzbilanz und beschleunigt zugleich die internationale Expansion chinesischer Hersteller.
Abbildung 2: Gegenüberstellung der Fahrzeugverkäufe nach Region im H1 2025 zu H1 2026*
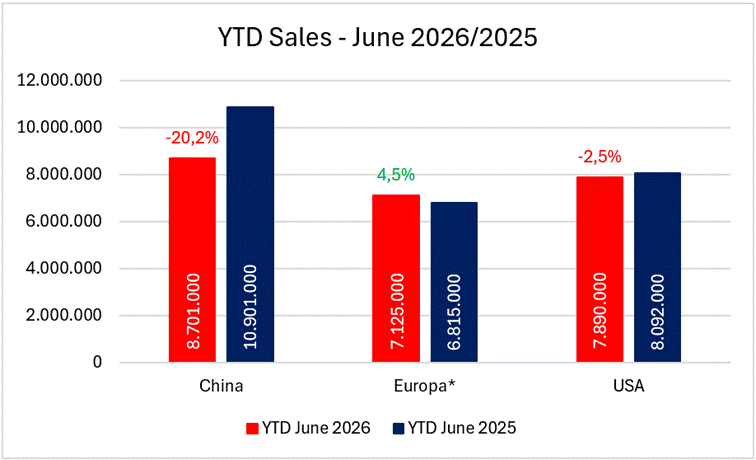
Quelle: CAM; *Anmerkungen: Halbjahreswerte wurden teilweise auf Basis der ersten fünf Monate sowie des Vorjahresvolumens für Juni hochgerechnet.
Der chinesische Pkw-Neuwagenmarkt geht im ersten Halbjahr 2026 um 20,2 % zurück. Ausschlaggebend sind vor allem die schwächere wirtschaftliche Gesamtsituation. CAM rechnet in China für das Gesamtjahr mit mit nur noch 19,5 Mio. Pkw, was einem Rückgang von über 4 Mio. Pkw entspricht. Dadurch verschärft sich der Verdrängungswettbewerb weiter und dürfte in den kommenden Jahren zu einer stärkeren Konsolidierung des Marktes führen.
Einstweilen dürften die einheimischen chinesischen Anbieter ihre Marktanteile weiter erhöhen, aufgrund ihrer zunehmend nachgefragten preisgünstigen elektrifizierten Modelle. Für die deutschen Hersteller wird das Jahr 2026 zu einer zusätzlichen Belastungsprobe mit überdurchschnittlichen Marktanteilverlusten: Einerseits ist mit Volumenrückgängen durch den stark rückläufigen Markt zu rechnen, andererseits drohen Marktanteilsverluste, aufgrund ihrer überdurchschnittlichen Verkaufsstärke bei Verbrennern, die jedoch in China an Bedeutung verlieren. Bereits im 1. Halbjahr sinken die China-Verkäufe von Volkswagen um 25,9%, von BMW um 20,4% und von Mercedes-Benz um 28,3%.
Anhang: Methodik
Die Auswertung beruht auf den bis zum 13. Juli 2026 veröffentlichten Konzernangaben. Für Toyota, Suzuki, Honda, Nissan, Renault und Mazda liegen noch keine vollständigen Juni-Zahlen vor; deren Halbjahreswerte wurden von CAM auf Basis der Veränderungsrate von Januar bis Mai und des Vorjahresvolumens für Juni hochgerechnet. Die Konzernabgrenzungen folgen der CAM-Systematik: Volkswagen exklusive TRATON, Hyundai einschließlich Kia und Geely einschließlich Volvo Cars und Polestar; bei SAIC berücksichtigt die Vergleichsreihe die Eigenmarken. Bei Stellantis handelt es sich um konsolidierte Auslieferungen an Handel, Distributoren sowie End- und Flottenkunden.
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Center of Automotive Management (CAM)
Prof. Dr. Stefan Bratzel
An der Gohrsmühle 25
51465 Bergisch Gladbach
Tel.: +49 (0) 22 02 / 28577-0
Mobil: +49 (0) 174 / 9 73 17 78
Fax: +49 (0) 22 02 / 28577-28
E-Mail: stefan.bratzel@auto-institut.de
Web: www.auto-institut.de