- Die umsatzgewichtete operative Marge der 21 Hersteller sinkt auf 3,6 Prozent. 14 Konzerne verzeichnen
einen Margenrückgang. Der durchschnittliche Gewinn pro Fahrzeug sinkt auf 1.363 €.
Deutsche Hersteller geraten durch schwächere Erträge in China, US-Zölle und hohe Fixkosten unter Druck.
Bei Volkswagen fällt die Marge nach Sondereffekten auf rund 0,03 Prozent; Mercedes-Benz profitiert vor
allem außerhalb des Pkw-Geschäfts.
Die exportstarken chinesischen Hersteller Chery, Geely und BYD erzielen trotz rückläufiger Margen weit
überdurchschnittliche Profitmargen.
Die operative Ertragskraft vieler Automobilhersteller bleibt weiterhin enorm angespannt. Der aktuelle AutomotivePERFORMANCE Report des Center of Automotive Management (CAM) vergleicht die finanzielle Performance von 21 Automobilherstellern für Januar bis September 2026 mit dem Vorjahreszeitraum. Die umsatzgewichtete EBIT-Marge sinkt von 4,0 auf 3,6 Prozent. Die höchsten EBIT-Margen erzielen Suzuki, Chery und Toyota, während Honda, Changan, Volkswagen sowie Stellantis am schlechtesten abschneiden. Bei zwei Dritteln der untersuchten Hersteller sinkt die Profitmarge im Vergleich zum Vorjahreszeitraum. Insgesamt bricht der EBIT der 21 globalen Automobilhersteller um 11 Prozent auf 60,4 Mrd. Euro ein, während der kumulierte Umsatz dagegen nur um 1,9 Prozent sinkt. Damit fällt der Ergebnisrückgang in der Automobilindustrie auch nach 9 Monaten des Jahres deutlich stärker aus als der Umsatzrückgang.
„Wenn der Gewinn fast sechsmal stärker sinkt als der Umsatz ist das ein Alarmsignal für die Branche. Die
Transformation muss deshalb stärker auf profitable Innovationen und effizientere Strukturen ausgerichtet
werden. Entscheidend ist, Investitionen in Elektrifizierung, Software und KI in einen erkennbaren Kundennutzen
zu übersetzen, für den auch Zahlungsbereitschaft besteht“, erklärt Prof. Dr. Stefan Bratzel, Direktor des CAM.
Abbildung 1: EBIT-Marge der Automobilhersteller Q1-Q3 2026
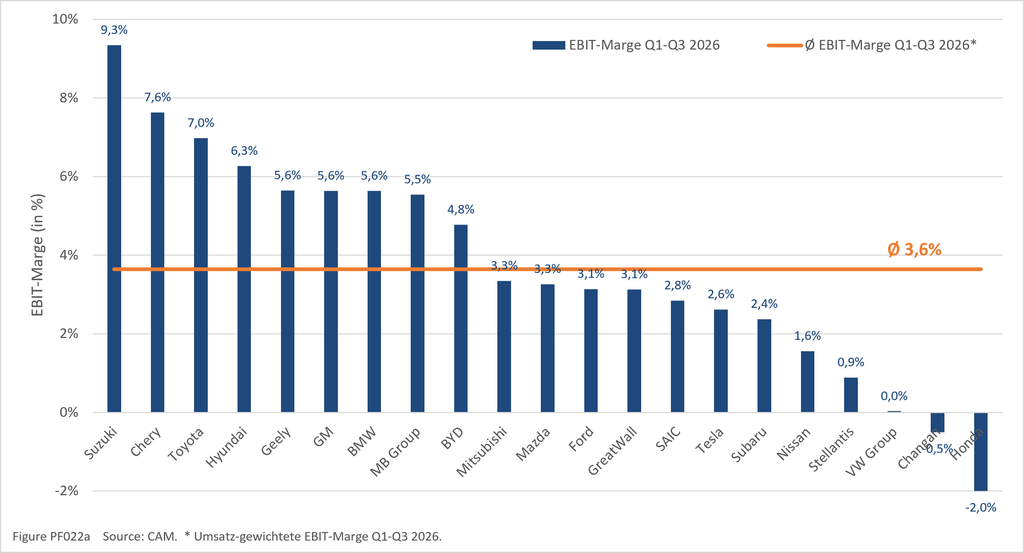
Quelle: CAM, Finanzkennzahlen der Automobilhersteller; Januar–September 2026. *Geely: operative Marge aus GuV-Positionen abgeleitet, nicht separat ausgewiesen. Unterschiedliche Ergebnisdefinitionen schränken die Vergleichbarkeit teilweise ein.
Das durchschnittliche Konzern-EBIT pro Pkw der globalen Automobilhersteller sinkt von 1.409 € auf 1.363 € (hier: Sample von 15 OEMs). An der Spitze liegen die deutschen Premiumhersteller Mercedes-Benz mit einem operativen Gewinn von 4.198 € (+31%) und BMW mit 3.059 € pro Pkw (-32%). Auf überdurchschnittliche Gewinne pro Pkw kommen die Volumenhersteller Toyota mit 1.857 € (-20%) sowie General Motors mit 1.670 € (+29%) und Hyundai mit 1.583 € (-20%). Tesla schneidet bereits unterdurchschnittlich ab; das EBIT pro Pkw sinkt um 39 Prozent auf 1.335 €. Ford, BYD, Chery und Suzuki kommen auf Gewinne pro Pkw zwischen 1.254 € und 994 €. Geely, SAIC und Great Wall verdienen zwischen 704 und 683 €, während Stellantis nur auf 250 € pro Pkw kommt. Aufgrund der Sonderbelastungen kommt die VW Group nur auf 12€ Gewinn pro Pkw.
Deutsche Hersteller: China, Kostenstrukturen und Sonderfaktoren belasten die Profitabilität Für deutsche Hersteller verschärfen sich drei Belastungen gleichzeitig: Der Wettbewerb in China setzt sowohl den Volumenhersteller VW als auch die margenstarken Premiumhersteller Mercedes und BMW unter Druck, US Zölle und Wechselkurse erhöhen die Kosten, und hohe Fixkosten lassen sich bei schwächerer Auslastung nur langsam anpassen. Dadurch schlagen Preisnachlässe und Veränderungen im Modellmix überproportional auf die Profitabilität durch.
Bei Volkswagen sinkt die berichtete Marge von 2,3 auf 0,03 Prozent. Rund 8,7 Mrd. Euro Sonderbelastungen prägen das Ergebnis; ohne diese Effekte läge die Marge bei etwa 3,8 Prozent. Die Nullmarge zeichnet damit ein zu negatives Bild des laufenden Geschäfts. Zugleich zeigt die bereinigte Marge, dass Volkswagen seine Kostenbasis und die Ertragskraft weiter verbessern muss, um eine längerfristige Wettbewerbsfähigkeit zu sichern.
BMW verliert 2,5 Prozentpunkte auf 5,6 Prozent. Schwächere Ergebnisbeiträge aus China und der dortige Preiswettbewerb treffen auf hohe Zukunftsinvestitionen. Mercedes-Benz steigert die Konzernmarge zwar von 4,4 auf 5,5 Prozent; eine Erholung des Pkw-Kerngeschäfts ist damit jedoch nicht verbunden. Das EBIT von Mercedes-Benz Cars sinkt um rund 56 Prozent, während insbesondere Finanzdienstleistungen und Vans höhere Beiträge liefern. Die Konzernmarge verdeckt somit die anhaltenden Probleme des Pkw-Geschäfts. Insgesamt zeigen die Finanzkennzahlen, dass der Ertragsdruck auf die deutschen Automobilhersteller enorm hoch bleibt. Entsprechend sind weitere Verbesserungen der Kostenstrukturen notwendig.
Chinesische Hersteller: Exportstärke schafft Chancen, der Heimatmarkt begrenzt die Margen Chery, Geely und BYD kommen nach drei Quartalen des Jahres 2026 auf weit überdurchschnittliche EBIT-Margen. Sie zählen gleichzeitig zu den exportstärksten chinesischen Automobilherstellern. Es ist anzunehmen, dass sie auch durch die unterbewertete Heimatwährung erheblich von den zusätzlichen Absatz- und Ertragspotenzialen im Ausland profitieren. Gleichzeitig reduzieren sie die Abhängigkeit vom Preiskampf im stark rückläufigen chinesischen Heimatmarkt.
Insgesamt kollidiert bei chinesischen Herstellern jedoch auch die hohe Innovationsgeschwindigkeit mit dem intensiven Preiswettbewerb. Kurze Modellzyklen und hohe Ausgaben für neue Antriebe und Software erhöhen die Kosten, während Rabatte die Erlöse je Fahrzeug begrenzen. Besonders deutlich zeigt sich dies bei Great Wall (6,4 auf 3,1 Prozent) und Changan (2,1 auf −0,5 Prozent). Auch BYD (5,1 auf 4,8 Prozent) und SAIC (3,5 auf 2,8 Prozent) verlieren Marge. Chery behauptet mit 7,6 Prozent eine hohe Profitabilität, liegt aber ebenfalls unter dem Vorjahr.
USA, Japan, Südkorea und Europa: Zwischen Margenerholung und anhaltendem Ertragsdruck Bei GM verbessert sich die Marge von 4,7 auf 5,6 Prozent. Ein günstigerer Modellmix in Nordamerika und geringere Garantie- sowie EV-bezogene Belastungen wirken positiv. Ford legt von 1,7 auf 3,1 Prozent zu, gestützt durch das Nutzfahrzeug- und Servicegeschäft sowie geringere Verluste bei Elektrofahrzeugen. Ausschlaggebend sind damit vor allem bessere Ergebnisbeiträge je Geschäftsfeld, nicht allein zusätzliche Stückzahlen.
Tesla verliert trotz steigender Umsätze an Profitabilität: Die Marge sinkt von 4,2 auf 2,6 Prozent. Preisanreize im Fahrzeuggeschäft und geringere Erlöse aus Emissionsgutschriften belasten das Ergebnis. Zugleich steigen die Aufwendungen für KI, autonomes Fahren sowie Forschung und Verwaltung. Tesla finanziert damit neue Geschäftsfelder vor, deren künftige Erträge die heutigen Belastungen erst noch rechtfertigen müssen.
Unter den japanischen Herstellern bleibt Suzuki mit 9,3 Prozent am profitabelsten, gestützt durch seine starke Marktposition in Indien. Toyota (8,4 auf 7,0 Prozent), Subaru (3,9 auf 2,4 Prozent) und Honda (3,2 auf −2,0 Prozent) verlieren deutlich an Marge. Mazda (−1,5 auf 3,3 Prozent), Nissan (−0,2 auf 1,6 Prozent) und Mitsubishi (2,5 auf 3,3 Prozent) verbessern sich dagegen.
Hyundai-Kia kommt zwar auf eine deutlich überdurchschnittliche Marge. Steigender Kostendruck führt auch beim koreanischen Konzern zu einer sinkenden operativen Marge von 7,5 auf 6,3 Prozent. Vor allem US Importzölle verteuern das Geschäft in Nordamerika. Zugleich erschweren der intensive Wettbewerb und der Produktmix die höheren Kosten vollständig an die Kunden weiterzugeben. Das erhöht den Anpassungsdruck bei regionaler Produktion und Kostenstruktur.
Stellantis steigert die Marge vom durch Sonderbelastungen geprägten Vorjahreswert von −7,5 auf 0,9 Prozent. Innerhalb des Jahres lässt die Erholung jedoch nach: Auf 1,7 Prozent im ersten Halbjahr folgen kumuliert nur noch 0,9 Prozent nach neun Monaten. Preiszugeständnisse und ein ungünstiger Produktmix zeigen, dass die operative Stabilisierung noch nicht erreicht ist.
Abschließende Einschätzung
Die Ergebnisse zeigen, dass die Transformation der Automobilindustrie zunehmend zu einer Frage der wirtschaftlichen Umsetzung wird. Innovative Technologien, attraktive Modelle und Wachstum reichen allein nicht aus. Entscheidend sind kürzere Entwicklungszeiten, geringere Komplexität und eine Kostenstruktur, mit der sich neue Technologien auch bei hohem Preisdruck profitabel skalieren lassen. Einzelne Margenverbesserungen dürfen dabei nicht mit einer nachhaltigen Trendwende verwechselt werden.
Methodik
Die Analyse vergleicht die finanzielle Performance von 21 Automobilherstellern im Kalenderzeitraum Januar bis September 2026. Abweichende Geschäftsjahre wurden entsprechend umgerechnet. Die umsatzgewichtete operative Marge von 3,6 Prozent ergibt sich aus der Summe der operativen Ergebnisse geteilt durch die Summe der Umsätze der untersuchten Hersteller. Für Geely wurde die operative Marge aus veröffentlichten GuV Positionen abgeleitet, nicht vom Unternehmen separat ausgewiesen. Unterschiedliche Ergebnisdefinitionen, Konzernabgrenzungen und Sondereffekte begrenzen die Vergleichbarkeit. Alle Margen sind – mit Ausnahme von Volkswagen – auf eine Nachkommastelle gerundet.
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges wissenschaftliches Institut für Automobil- und Mobilitätsforschung sowie strategische Beratung an der FHDW in Bergisch Gladbach. Auf Basis umfangreicher Innovations-,
Markt- und Finanzdaten entwickelt das CAM-Analysen und Handlungsempfehlungen für die Automobil- und Mobilitätswirtschaft.
Center of Automotive Management (CAM)
Prof. Dr. Stefan Bratzel
An der Gohrsmühle 25
51465 Bergisch Gladbach
Tel.: +49 (0) 22 02 / 28577-0
E-Mail: stefan.bratzel@auto-institut.de
Web: www.auto-institut.de