Bergisch Gladbach, den 23.10.2026
- Die 15 untersuchten Automobilkonzerne verkaufen weltweit rund 49,5 Mio. Fahrzeuge (−1,8 %). Toyota bleibt mit 8,05 Mio. Fahrzeugen globaler Marktführer vor Volkswagen (5,78 Mio.) und Hyundai Motor Group (5,37 Mio.).
- Tesla holt bei Elektroautos auf, BYD bleibt Weltmarktführer: BYD führt den globalen BEV-Markt mit 1,63 Mio. Fahrzeugen (+1,5 %) vor Tesla mit 1,32 Mio. (+8,8 %) an. Während BYD unter dem intensiven Wettbewerb in China leidet, profitiert Tesla von einer Erholung der europäischen Nachfrage und einer niedrigen Vorjahresbasis.
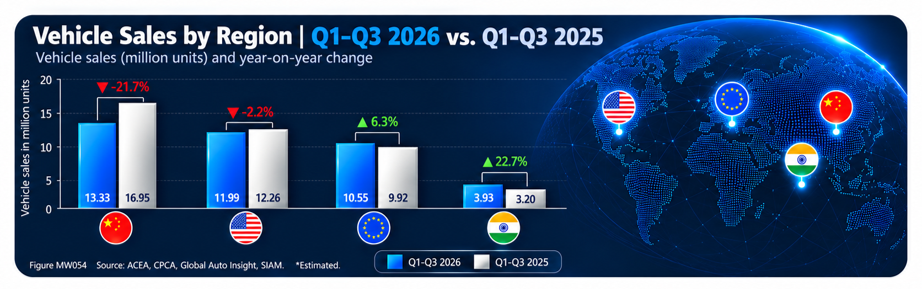
- Globale Automobilmärkte entwickeln sich zunehmend auseinander: Europa (EU+EFTA+UK) wächst um 6,3 %, Indien sogar um 22,7 %. Dagegen schrumpfen China (−21,7 %) und die USA (−2,2 %). Die regionale Marktpräsenz und Anpassungsfähigkeit werden damit zu entscheidenden Erfolgsfaktoren für die Automobilhersteller.
Globale Absatztrends der Automobilhersteller
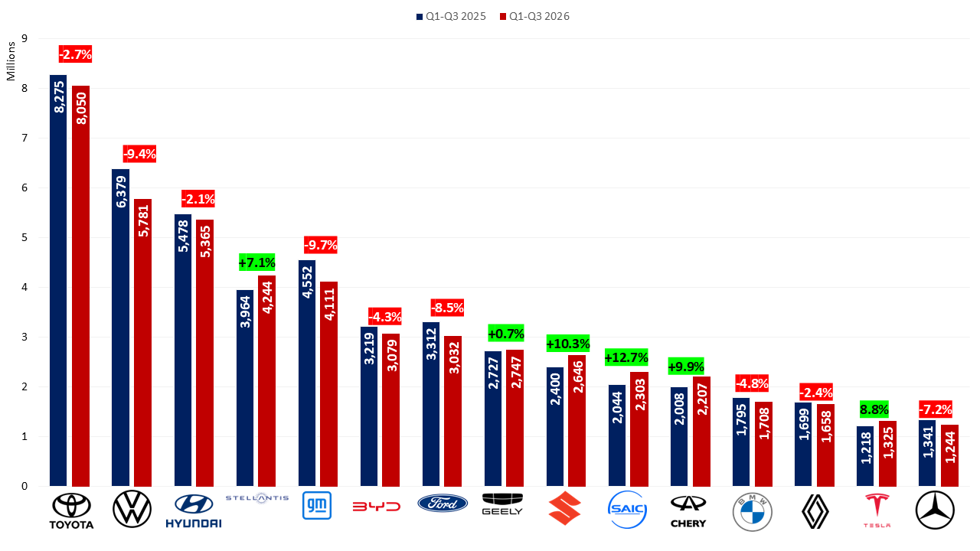
Der weltweite Absatz der globalen Automobilhersteller ist nach drei Quartalen des Jahres 2026 insgesamt rückläufig. Die 15 untersuchten Automobilkonzerne verkaufen weltweit rund 49,5 Mio. Fahrzeuge, was einem Rückgang von 1,8 %) zum Vorjahreszeitraum entspricht. Die deutschen Automobilhersteller verlieren dabei überdurchschnittlich. Bei Volkswagen weist mit einem Rückgang von 9,4 % neben General Motors (-9,7%) die höchsten Absatzverluste des Samples von Januar bis September 2026 aus.
Abbildung 1: Weltweiter Absatz / Auslieferungen von 15 Automobilherstellern, Januar–September 2026 und 2025
Quelle: CAM; Absatzgrafik vom 22.10.2026. Toyota, Ford, Suzuki und Renault: Neunmonatswerte 2026 teilweise hochgerechnet. Volkswagen ohne TRATON; Toyota einschließlich Lexus und Daihatsu, ohne Hino; Hyundai inkl. Kia; Geely inkl. Volvo Cars und Polestar; SAIC nur Eigenmarken; BYD nur Pkw ohne Nutzfahrzeuge.
Toyota behauptet mit 8,05 Mio. Fahrzeugen (−2,7 %) seine weltweite Spitzenposition und profitiert von seiner breiten internationalen Aufstellung sowie der starken Nachfrage nach Hybridmodellen. Volkswagen folgt mit 5,78 Mio. Fahrzeugen (−9,4 %), wobei insbesondere der intensive Wettbewerb und die Absatzverluste in China belasten. Die Hyundai Motor Group auf Platz 3, zeigt sich mit 5,37 Mio. Fahrzeugen (−2,1 %) dank ihrer breiten Modellpalette und starken Position bei SUVs und Hybriden vergleichsweise stabil. Deutliche Rückgänge verzeichnet neben General Motors (−9,7 %) auch Ford (−8,5 %), insbesondere aufgrund der Schwäche in China und Nordamerika.
Einige wenige Hersteller können ihr Absatzvolumen steigern: SAIC (Eigenmarken) (+12,7 %), Suzuki (+10,3 %), Chery (+9,9 %) und Stellantis (+7,1 %) zeigen deutliche Zuwächse, die auf unterschiedlichen Wachstumstreibern beruhen: Während SAIC insbesondere von neuen elektrifizierten Modellen und der internationalen Expansion profitiert, wird Suzukis Wachstum maßgeblich vom dynamischen indischen Automobilmarkt getragen. Chery erzielt seine Zuwächse vor allem durch stark steigende Exporte und ein wachsendes Angebot elektrifizierter Fahrzeuge. Bei Stellantis ist das Absatzplus dagegen auch auf das sehr niedrige Vorjahresniveau zurückzuführen.
Bei BYD und Tesla zeigen sich unterschiedliche Entwicklungen. Während BYD beim gesamten Pkw-Absatz einen Rückgang von 4,6 % verzeichnet, steigert Tesla seine Auslieferungen um 8,8 %. Im reinen Elektroautogeschäft (BEV) bleibt BYD mit rund 1,63 Mio. Fahrzeugen (+1,5 %) vor Tesla mit 1,32 Mio. (+8,8 %). BYD leidet insbesondere unter dem intensiven Preiswettbewerb und der rückläufigen Nachfrage im chinesischen Heimatmarkt, die durch die starke internationale Expansion bislang nicht vollständig kompensiert werden können. Tesla profitiert dagegen von einer Erholung der europäischen Nachfrage, attraktiveren Modell- und Finanzierungsangeboten sowie einer niedrigen Vorjahresbasis. Angesichts des zunehmenden Wettbewerbs und der schwachen US-Nachfrage bleibt die Erholung jedoch fragil. Das starke BEV-Wachstum von BYD im September deutet zugleich auf eine wieder zunehmende Dynamik hin.
Auch die deutschen Premiumhersteller Mercedes-Benz Group (−7,2 %) und BMW Group (−4,8 %) verzeichnen weltweite Absatzrückgänge. Beide Konzerne leiden insbesondere unter dem intensiven Wettbewerb im chinesischen Premiumsegment. Während BMW von einer breiteren Modellpalette, steigenden Verkäufen in Europa und den USA sowie der starken Position bei elektrifizierten Fahrzeugen profitiert, steht Mercedes-Benz noch stärker unter Druck. Die Absatzverluste in China fallen bei Mercedes mit rund 29 % deutlich höher aus als bei BMW mit rund 22 %. Trotz wachsender Elektroautoabsätze können beide Hersteller die Rückgänge in China bislang nicht kompensieren.
Regionale Automobilmärkte 2026: Europa wächst, China und USA schrumpfen Indien boomt
Abbildung 2: Regionale Marktentwicklung, Januar–September 2026 und 2025
Quelle: ACEA, CPCA-basierte Reihe, Global Auto Insight, SIAM
Die Absatzentwicklung der vier untersuchten Automobilmärkte nach 9 Monaten des Jahres 2026 zeigt ein zunehmend uneinheitliches Bild: Während Europa und insbesondere Indien deutliche Zuwächse erzielen, verzeichnen China und die USA rückläufige Neuwagenverkäufe. In China bricht der Pkw-Markt um 21,7 % ein, vor allem bedingt ein schwaches generelles Nachfrageklima, geringere Förderimpulse und den deutlichen Rückgang klassischer Verbrenner. Gleichzeitig steigt der Marktanteil elektrifizierter Fahrzeuge weiter. In den USA sinkt der Neuwagenabsatz um 2,2 %, insbesondere aufgrund hoher Fahrzeugpreise, wirtschaftlicher Unsicherheit und vorgezogener Elektroautokäufe im Vorjahr infolge des ausgelaufenen staatlichen Steuerbonus.
Europa (EU+EFTA+UK) wächst um 6,3 %, insbesondere getragen durch die steigende Nachfrage nach elektrifizierten Fahrzeugen, eine größere Modellvielfalt, staatliche Fördermaßnahmen und Nachholeffekte aus den Vorjahren. Der zunehmende Preiswettbewerb durch neue, insbesondere chinesische Hersteller verstärkt die Marktdynamik. Indien entwickelt sich mit einem Plus von 22,7 % zum dynamischsten der vier betrachteten Märkte. Steuerliche Entlastungen, günstigere Finanzierungskosten, eine starke SUV-Nachfrage und Nachholeffekte aus dem schwächeren Vorjahr treiben das Wachstum. Die zunehmenden regionalen Unterschiede stellen die Automobilkonzerne vor neue strategische Herausforderungen. Entscheidend wird, wie erfolgreich sie ihre Modellportfolios, Kostenstrukturen und Vertriebsstrategien an die jeweiligen Marktbedingungen anpassen können.
Studienleiter Stefan Bratzel:
„Die globale Automobilindustrie befindet sich in einer Phase tiefgreifender Marktverschiebungen. Während Europa und Indien wachsen, schrumpfen die Märkte in China und den USA. Gleichzeitig verlieren viele etablierte Automobilhersteller weltweit deutlich an Absatz, insbesondere die deutschen Konzerne. Die deutschen Automobilhersteller stehen vor einer doppelten Herausforderung: Sie verlieren in China an Boden und müssen gleichzeitig ihren europäischen Heimatmarkt gegen neue Wettbewerber verteidigen. Die jüngste Verständigung zwischen der EU und China zur Begrenzung chinesischer Hybridexporte könnte den europäischen Herstellern kurzfristig eine gewisse Verschnaufpause verschaffen. Diese Zeit müssen sie jedoch nutzen, um ihre Innovationsgeschwindigkeit zu erhöhen, Kostenstrukturen zu verbessern und attraktive, bezahlbare Fahrzeuge schneller auf den Markt zu bringen.
Anhang: Methodik
Die Auswertung beruht auf weltweiten Herstellerangaben und CAM-Hochrechnungen zum 22. Oktober 2026. Für Toyota, Ford, Suzuki und Renault wurden die noch fehlenden September-Werte anhand verfügbarer Zwischenstände und der Vorjahresentwicklung geschätzt. Für Toyota wurde das Septembervolumen 2025 mit der Veränderungsrate Januar–August 2026 fortgeschrieben. Bei Suzuki und Renault wurde soweit verfügbar die Veränderung Juli–August 2026 gegenüber 2025 auf den September 2025 übertragen. Für Ford wurde mangels vergleichbarer Monatsdaten die Halbjahresentwicklung verwendet.
Die Konzernabgrenzungen folgen der CAM-Systematik: Toyota einschließlich Lexus und Daihatsu ohne Hino; Volkswagen ohne TRATON; Hyundai einschließlich Kia; Geely einschließlich Volvo Cars und Polestar; SAIC ausschließlich Eigenmarken und ohne internationale Joint Ventures; BYD nur Pkw ohne Nutzfahrzeuge. Bei Stellantis werden konsolidierte Auslieferungen an Handel, Distributoren sowie End- und Flottenkunden berücksichtigt.
Über das CAM:
Das Center of Automotive Management (CAM) ist ein unabhängiges, wissenschaftliches Institut für empirische Automobil- und Mobilitätsforschung sowie für strategische Beratung an der Fachhochschule der Wirtschaft (FHDW) in Bergisch Gladbach. Das Institut unterstützt seine Kunden auf Basis umfangreicher Datenbanken, insbesondere zu fahrzeugtechnischen Innovationen der globalen Automobilindustrie sowie zur Markt- und Finanz-Performance von Automobilherstellern und Automobilzulieferunternehmen. Mittels eines fundierten Branchen-Know-hows und fundierter Marktkenntnisse erarbeitet das Auto-Institut individuelle Marktforschungskonzepte und praxisorientierte Lösungen für seine Kunden aus der Automobil- und Mobilitätswirtschaft.
Center of Automotive Management (CAM)
Prof. Dr. Stefan Bratzel
An der Gohrsmühle 25
51465 Bergisch Gladbach
Tel.: +49 (0) 22 02 / 28577-0
Mobil: +49 (0) 174 / 9 73 17 78
Fax: +49 (0) 22 02 / 28577-28
E-Mail: stefan.bratzel@auto-institut.de
Web: www.auto-institut.